Resumo e Conclusões
Estimamos em cerca de 90% a probabilidade de vitória de Flávio Bolsonaro no 2º turno; os mercados de previsão indicam de 84% a 87%. Com a vitória, quedas adicionais no prêmio de risco devem ocorrer na curva de juros: o swap pré-DI de 10 anos pode recuar a 11,80% (cenário A) ou a 10,45% (cenário B). Na taxa de câmbio, os R$ 4,86 de Dez23 são alcançáveis, pois, na comparação com outras moedas emergentes, a taxa de câmbio sem o adicional de prêmio de risco ficaria perto de R$ 4,80.
No Ibovespa, a relação histórica com as taxas de juros longas levaria aos intervalos de 216–219 mil pontos (cenário A) e de 231–237 mil pontos (cenário B).
O limite está no cenário internacional, com as taxas de juros americanas em alta, dólar relativamente forte e o mercado inclinado à tese da tecnologia. Em contrapartida, se o ajuste fiscal ocorrer no Brasil enquanto os EUA seguem em situação de fragilidade fiscal, o Brasil poderia passar a ser relativamente mais bem avaliado: com o prêmio medido contra os pares emergentes de volta ao nível de Dez23 ou de Dez19, o swap de 10 anos cairia a 11,0% ou a 10,0%.
1. Os episódios de 2024, o aumento no prêmio de risco e o que já foi devolvido
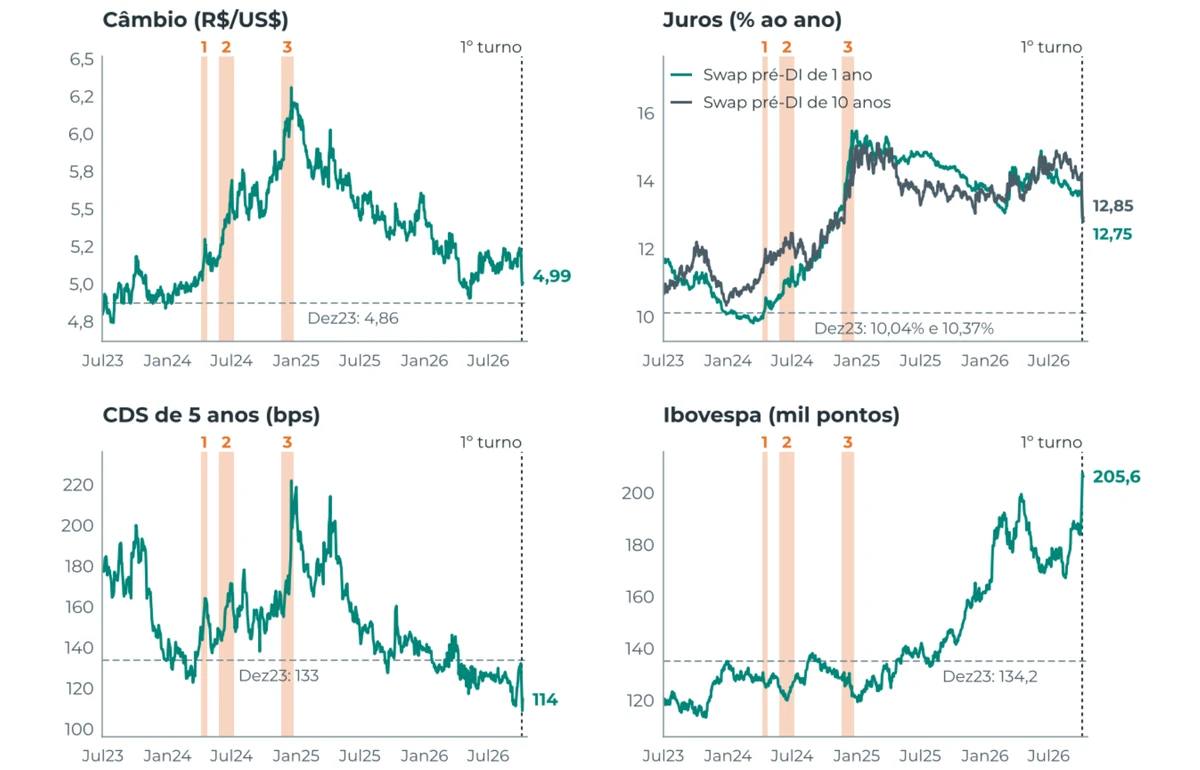
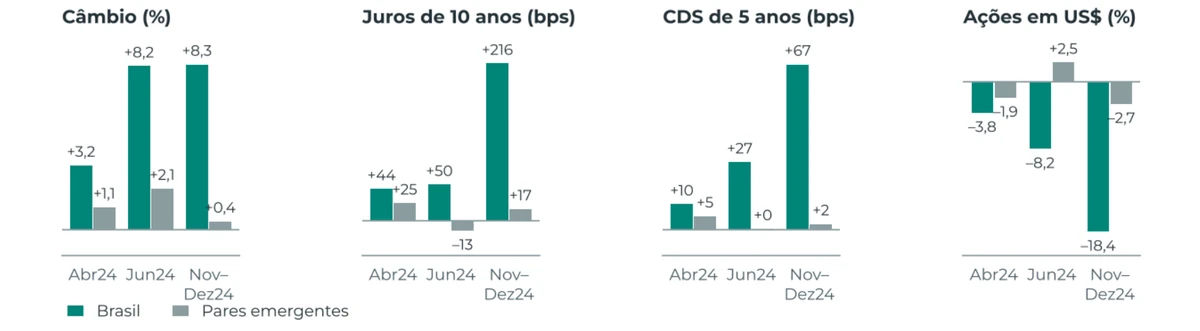
Em 29Dez23 o dólar valia R$ 4,86, o swap pré-DI de 1 ano pagava 10,04% (o de 10 anos, 10,37%), o CDS de 5 anos estava em 133 bps e o Ibovespa, em 134,2 mil pontos. No pior momento para cada ativo entre o fim de 2024 e o início de 2025 (18Dez24 para câmbio, CDS e swap de 1 ano; 30Dez24 para os contratos de DI; 3Jan25 para o Ibovespa; e 28Fev25 para o swap de 10 anos), o dólar chegou a R$ 6,29 (+29,6%), o swap de 1 ano a 15,41% (+537 bps), o de 10 anos a 15,03% (+467 bps), o CDS a 221 bps (+88 bps) e o Ibovespa a 118,5 mil pontos (–11,7%). O Gráfico 1 ilustra a evolução dos ativos, com os três eventos demarcados (1 para Abr24, 2 para Jun24 e 3 para Nov–Dez24). Os dois momentos lembrados com mais frequência coincidem com anúncios da área econômica: o envio do PLDO de 2025 com metas fiscais menores, em 15Abr24, e o pronunciamento do ministro da Fazenda em 27Nov24, quando o pacote de contenção de gastos foi apresentado junto com a isenção de Imposto de Renda para até R$ 5 mil mensais. Um terceiro evento, entre o fim de Mai24 e o início de Jul24, foi marcado por dúvidas sobre cortes de gastos no primeiro grande teste do novo arcabouço fiscal, com efeitos relevantes. As oscilações de Abr24 foram as menores dentre os três episódios e as mais contaminadas pelo exterior: o dólar subiu 3,2% contra o real e 1,1% contra a cesta de emergentes, e o swap de 10 anos avançou 44 bps em uma janela em que os juros dos pares subiram 25 bps e a Treasury, 15 bps. Entre um terço e pouco mais da metade do movimento, portanto, foi global. Em Jun24, o dólar subiu 8,2% contra o real e 2,1% contra os pares, o swap de 1 ano subiu 79 bps e as ações em dólares caíram 8,2% enquanto as de emergentes subiam 2,5%. A ressalva é o peso mexicano, que caiu 7,2% no mesmo período por razões próprias (a eleição de 2Jun24).
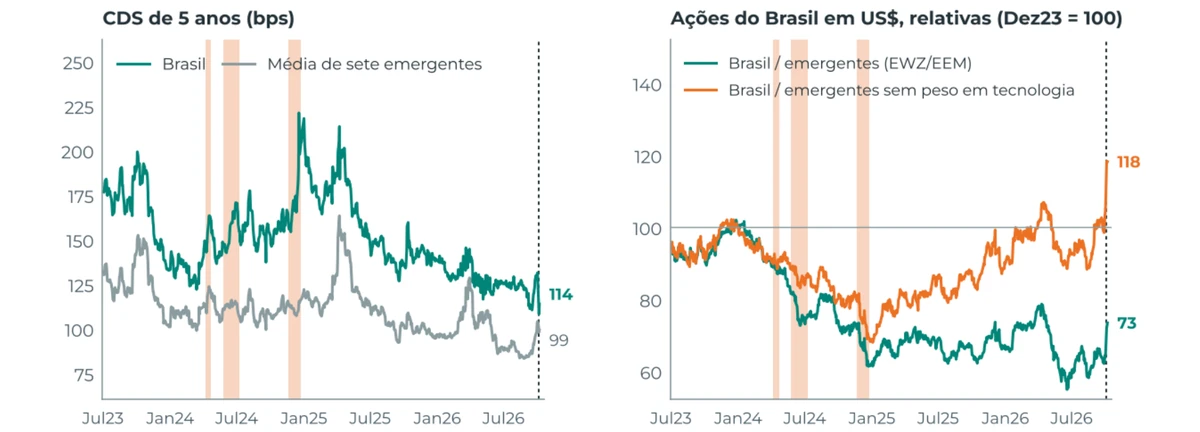
O episódio de Nov–Dez24 foi o dominante e quase inteiramente local: depreciação de 8,3% do BRL contra 0,4% dos pares emergentes; alta de 216 bps no swap de 10 anos contra +17 bps dos emergentes; CDS +67 bps contra +2 bps; ações brasileiras em dólares (ETF EWZ) em queda de 18,4% contra queda de 2,7% do ETF de emergentes (Gráfico 2 e Tabela 1). Em 2024, até 18Dez24, o dólar subiu 29,6% contra o real e 6,7% contra a cesta, o CDS subiu 88 bps contra 14 bps e as ações brasileiras em dólares caíram 35,9% enquanto as de emergentes subiram 4,4%. Um modelo que desconta dólar global, moedas emergentes, commodities e volatilidade atribui a fatores específicos do Brasil de 15 a 19 pontos percentuais da alta do dólar em 2024, conforme se desconte ou não a tendência histórica de depreciação do real.
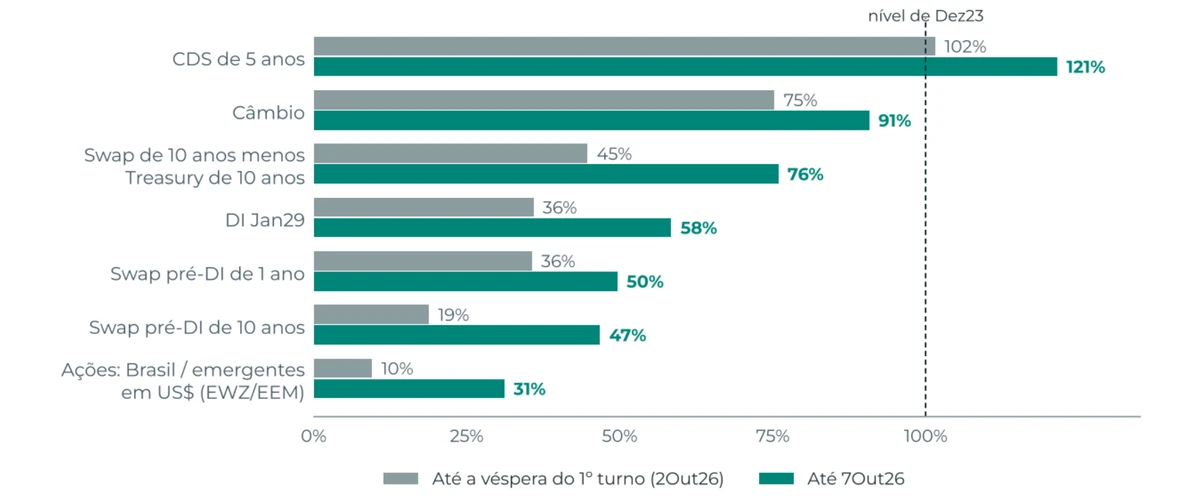
A devolução do prêmio de risco começou em 2025 e teve dois motores. Em 2025, o Ibovespa subiu 34,0%, o dólar caiu 11,4%, os swaps de 1 e de 10 anos recuaram 160 e 145 bps e o CDS, 78 bps. Foi também o ano em que o índice do dólar caiu 9,4% e a Treasury de 10 anos recuou 40 bps, ou seja, o ambiente internacional ajudou. Em 2026, até a véspera do 1º turno, a bolsa tinha subido 19,2% e o dólar caído 4,8%, mas o swap de 10 anos subiu 64 bps, porque a Treasury de 10 anos subiu 110 bps; o delta entre as duas taxas caiu de 9,35 para 8,88 p.p. A devolução desse prêmio foi assimétrica, conforme ilustrado na Tabela 2. O CDS já está abaixo do observado em Dez23, e recuou a esse nível antes mesmo do 1º turno. A taxa de câmbio devolveu 91% da desvalorização. Os juros, por outro lado, ficaram para trás: o swap de 1 ano devolveu 50% e o de 10 anos, 47%. A diferença de juros (delta) entre o swap de 10 anos e a Treasury de mesmo prazo devolveu mais (76%), o que antecipa a conclusão da seção 5: parte relevante do que falta nos juros longos não é prêmio do Brasil, mas sim taxa de juros dos EUA. O Ibovespa é exceção apenas aparente. Em reais, está 53% acima de Dez23 e renovou o recorde em 5Out26 (206,9 mil pontos). Em dólares e em relação aos demais emergentes, porém, as ações brasileiras recuperaram só 31% do terreno perdido em 2024, conforme destacado na seção 7.
2. A reação dos ativos ao 1º turno
No primeiro pregão após o 1º turno (5Out26), o Ibovespa subiu 7,7% (o ETF de ações brasileiras em dólares, 12,5%), o dólar caiu 4,2%, o swap de 1 ano recuou 66 bps e o de 10 anos, 130 bps. Em todos os ativos, a reação foi maior que a de 8Out18 (no CDS, por pouco); no câmbio e nos juros, foi mais que o dobro (Gráfico 3). Nos dois pregões seguintes, Ibovespa, câmbio e swap de 10 anos ficaram praticamente parados, e o swap de 1 ano caiu mais 9 bps.
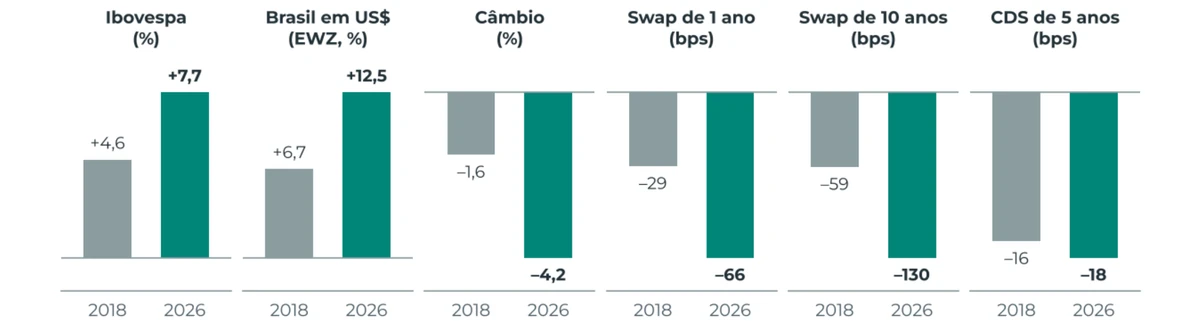
O tamanho da reação tem duas leituras. A primeira é que parte do que seria um ajuste gradual após a eleição já ocorreu: em 2018, a queda de 59 bps do swap de 10 anos no primeiro pregão foi seguida de mais 169 bps até o fim daquele ano; em 2026, a queda inicial foi de 130 bps. A segunda é que o mercado não tinha o resultado inteiramente no preço: em três pregões, a devolução do prêmio avançou de 75% para 91% no câmbio, de 36% para 50% no swap de 1 ano e de 19% para 47% no swap de 10 anos (Gráfico 4).
3. A probabilidade de vitória no 2º turno
Os cenários das seções seguintes são condicionais à vitória de Flávio Bolsonaro em 25Out26, e por isso convém medir a probabilidade desse resultado. A projeção da Pezco para o 2º turno é de 52,0% dos votos válidos para Flávio, com seis cenários entre 50,3% e 53,4% (nota de 7Out26). A probabilidade depende de quanto essa projeção pode errar, e medimos o desvio padrão de três formas (Tabela 3): pela dispersão dos seis cenários (1,1 p.p.); por uma simulação com 400 mil sorteios das taxas de transferência de votos dos candidatos eliminados e da abstenção (0,9 p.p.; Gráfico 5); e pelo erro do método quando as taxas de uma eleição são aplicadas à outra, em 2018 e 2022 (1,8 p.p.).
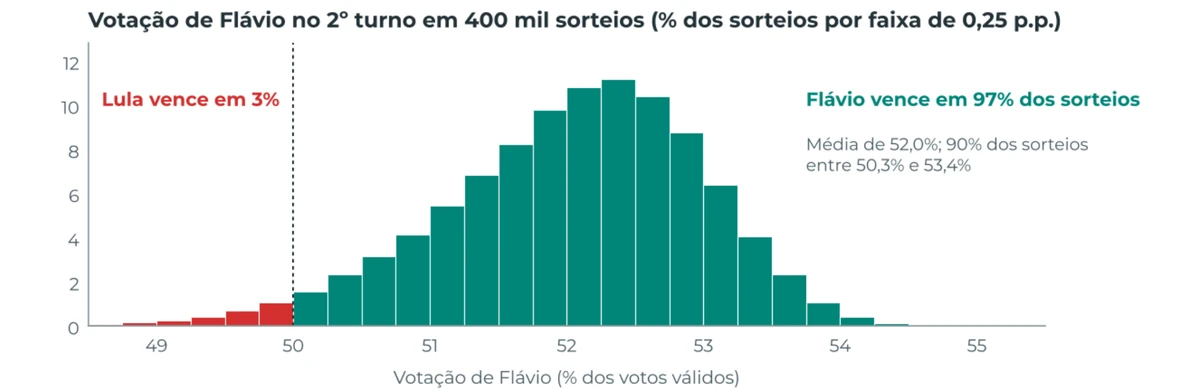
As três medidas dão probabilidade de vitória de Flávio entre 87% e 97%. As duas primeiras captam apenas a incerteza das transferências e da abstenção; a terceira cobre tudo o que ocorreu de fato, mas se apoia em duas eleições. Por isso adotamos cerca de 90% para Flávio e 10% para Lula como premissa de referência. Para vencer, Lula precisaria ganhar 2,2 milhões de votos a mais que Flávio em um espólio de 9,3 milhões (algo como 62% contra 38%), o que ocorre em 2% dos sorteios. O ponto mais sensível é o eleitor de Augusto Cury: considerado apenas o perfil territorial dos eliminados, a probabilidade de Flávio cai para 83%.
Os mercados de previsão apontam número próximo: em 9Out26, Flávio tinha de 84% a 87% no Polymarket e no Kalshi, contra 60% a 64% antes do 1º turno. Com probabilidade dessa ordem já refletida nos preços, a confirmação do resultado, por si só, tende a mover os ativos menos do que a reação de 5Out26. Se os preços de 7Out26 forem a média dos dois desfechos, com 87% de probabilidade de vitória e volta aos preços da véspera do 1º turno em caso de derrota, a confirmação valeria cerca de 1% no Ibovespa, 20 bps no swap de 10 anos e 0,7% no câmbio. Parte relevante da queda adicional do prêmio, medida nos cenários A e B, depende da agenda fiscal (seção 5). O risco é assimétrico, pois o desfecho de menor probabilidade resultaria na volta à véspera do 1º turno e significaria queda de 6,5% no Ibovespa, alta de 4,5% no dólar e de 130 bps no swap de 10 anos sobre os níveis atuais (7Out26).
4. Câmbio e CDS: resta pouco
O dólar a R$ 4,99 está 2,7% acima dos R$ 4,86 de Dez23. A dúvida é quanto de prêmio ainda existe, e para isso o nível de Dez23 não é a melhor régua, porque o dólar mudou no mundo. Contra a cesta de 11 emergentes, o dólar está hoje 1,7% abaixo de Dez23. Em relação a Dez23, portanto, o dólar subiu 4,5% mais contra o real do que contra os pares; no pico, essa diferença era de 21,4%, e na véspera do 1º turno, de 9,0%.
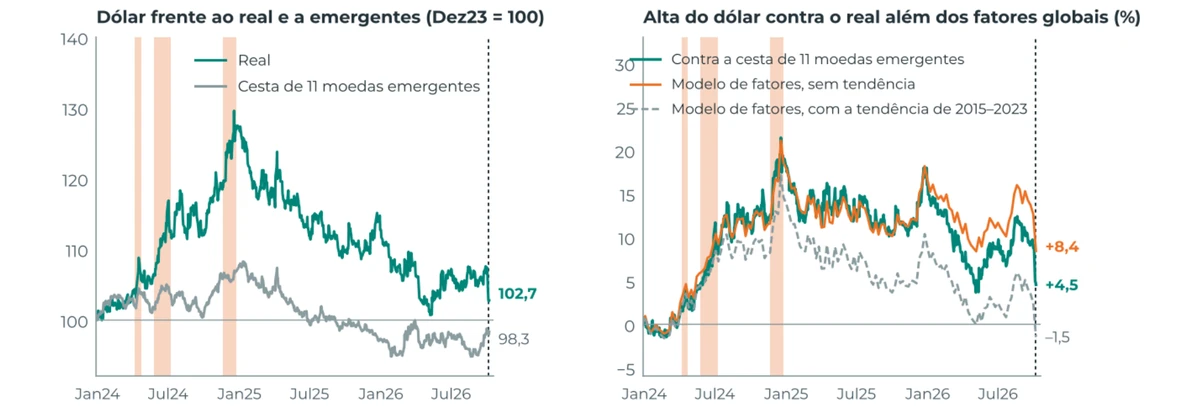
Essa comparação situa o câmbio sem prêmio perto de R$ 4,80, se o cenário externo não mudar em relação a 7Out26. No modelo de fatores (Gráfico 6), o resultado depende de duas condições: 1) sem descontar a tendência de depreciação do real observada de 2015 a 2023 (3,5% ao ano), a alta do dólar não explicada por fatores globais soma 8,4% desde Dez23, depois de ter chegado a 21,1% em 18Dez24, o que levaria o câmbio sem prêmio a R$ 4,60; 2) descontada essa tendência, não resta prêmio: o câmbio estaria 1,5% abaixo do que os fatores indicam. As três medidas concordam no essencial: a maior parte do prêmio cambial de 2024 já saiu, e o que resta fica entre zero e 8%, com 4,5% na medida mais simples. O espaço é bem menor que o já percorrido e sensível ao dólar global: nas semanas de 2024 a 2026, cada 1% de alta do índice do dólar veio com 0,5% de alta do dólar contra o real. No CDS, o prêmio de 2024 foi integralmente devolvido antes da eleição. Os 114 bps de 7Out26 estão 19 bps abaixo de Dez23, e a distância para a média dos pares caiu de 106 bps no pico para 15 bps, menos que os 32 bps de Dez23. A referência que resta é o período anterior à pandemia: 99 bps em 23Jan20 e mínima de 92 bps em 19Fev20. O espaço é de 15 a 21 bps.
5. Juros: onde está o prêmio, e a Treasury como limite
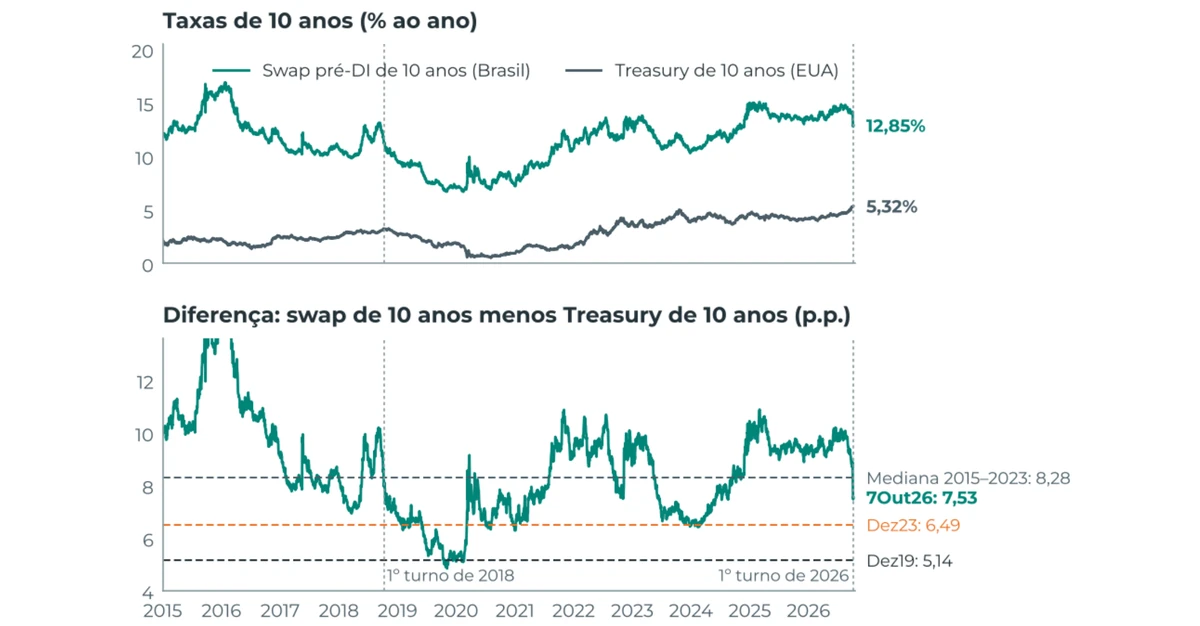
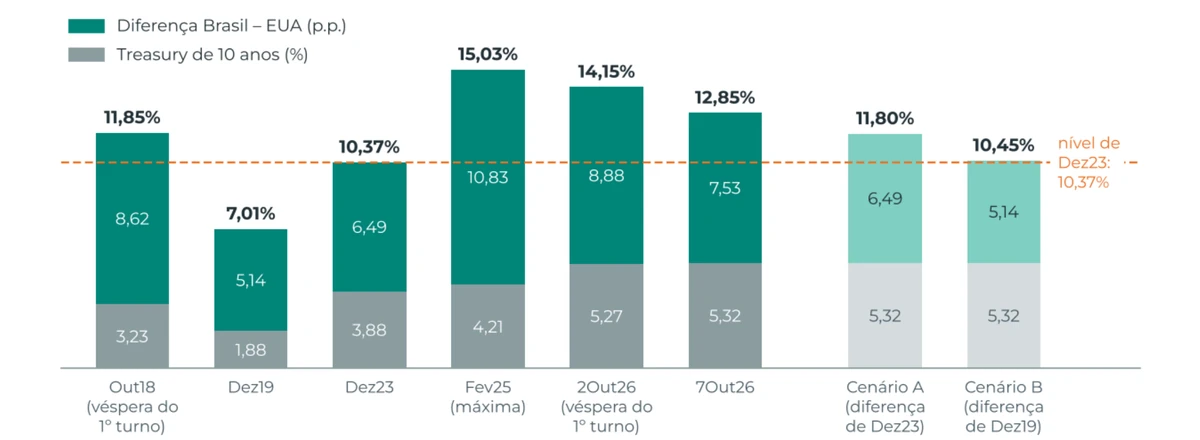
É no mercado de juros que parece haver mais prêmio a ser devolvido, e é também onde os desdobramentos do exterior têm peso importante. O swap pré-DI de 10 anos está em 12,85%, 248 bps acima de Dez23. Do incremento total observado desde então, 58% vêm da alta do yield da Treasury americana de 10 anos, de 3,88% para 5,32%, a maior taxa desde Abr02. O restante reflete o prêmio associado ao Brasil, medido pela diferença de juros (delta) entre o swap e a Treasury, que passou de 6,49 para 7,53 p.p. (Gráficos 8 e 9). O delta de 7,53 p.p. calculado para 7Out26 é menor que a mediana do período 2015–2023 (8,28 p.p.). Tomando como referência os deltas observados em dois momentos e o yield da Treasury americana em torno dos 5,32% de 7Out26, é possível supor que: 1) o swap pré-DI de 10 anos pode recuar a 11,80%, 105 bps abaixo do atual, assumindo que o delta recue aos 6,49 p.p. de Dez23, antes dos episódios apresentados na seção 1 (cenário A); 2) o swap de 10 anos pode recuar a 10,45%, caso o delta caia aos 5,14 p.p. observados em Dez19, na esteira da aprovação da reforma da Previdência, o que representaria redução de 240 bps sobre o nível de 7Out26 (cenário B). Para o swap pré-DI de 10 anos retomar o nível de 10,37% de Dez23, seria necessária uma redução maior do delta (para 5,0 p.p.) ou queda dos yields das Treasuries americanas – no curto prazo, pouco provável. No período 2018–2020, a queda de 8,62 p.p. para 5,35 p.p. no delta exigiu 15 meses para acontecer, e parte do ajuste ocorreu entre o fim de 2018 e a aprovação da reforma da Previdência na Câmara, em 10Jul19. A queda adicional no prêmio longo demandou a aprovação de medidas fiscais, não apenas o resultado da eleição. O swap de 1 ano está em 12,75%, 271 bps acima de Dez23. O delta em relação à Treasury de 2 anos é de 7,96 p.p., contra 5,79 p.p. em Dez23 e 5,20 p.p. na média de 2017 a 2019: voltar ao delta de Dez23 levaria a taxa a 10,6%, e à média de 2017–2019, a 10,0%. Como a taxa de 1 ano reflete sobretudo a Selic esperada para os 12 meses seguintes, o retorno aos 10,04% de Dez23 depende de cortes adicionais da taxa Selic, e não apenas da queda do prêmio de risco. E esses cortes estão condicionados à inflação, corrente e esperada.
6. Ibovespa: a alta de 2018–2020 pode não se repetir por inteiro
Da véspera do 1º turno de 2018 ao pico anterior à pandemia (23Jan20), o Ibovespa subiu 45,2%, de 82,3 mil para 119,5 mil pontos. Se aplicarmos o mesmo percentual à véspera do 1º turno de 2026, o índice poderia chegar a 279 mil pontos, cerca de 36% acima do nível de 7Out26. Há três ressalvas a considerar nesta comparação. O ponto de partida. Em 2018, a alta observada no Ibovespa no período anterior ao 1º turno foi curta e pequena: 17,9% desde o piso de 18Jun18. Desta vez, o Ibovespa chegou à véspera do 1º turno 62,1% acima do piso de 3Jan25 e, com a reação ao resultado, acumula 73,4%, acima dos 71,2% de todo o ciclo de 2018–2020, do piso ao pico. Em dólares, a alta é de 115%, contra 54% naquele ciclo (Gráfico 10).
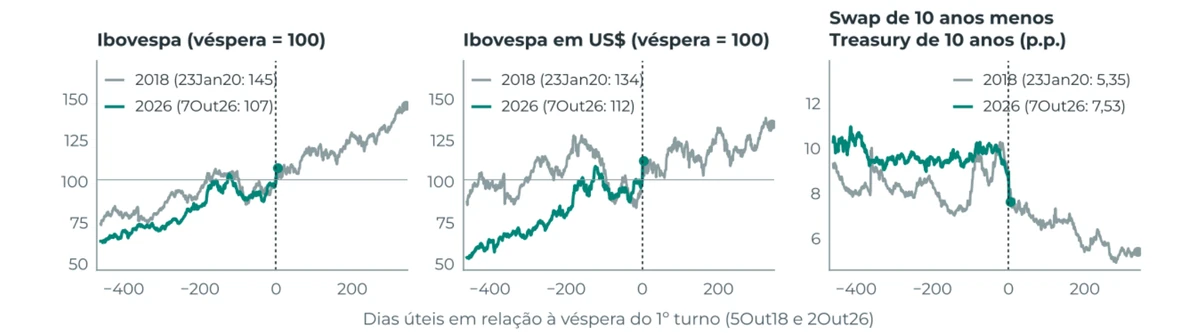
Os juros. A alta de 2018–2020 veio com queda de 477 bps no swap de 10 anos (de 11,85% para 7,08%), dos quais 150 bps vieram da Treasury americana. Estimamos, pela relação entre as duas séries, que cada 100 bps a menos nos juros de 10 anos estiveram associados a alta entre 4,9% e 6,0% no Ibovespa. Chegar aos 279 mil pontos por esse caminho exigiria um swap de 10 anos entre 6,7% e 7,7%. O exterior. Depois do 2º turno de 2018, o desempenho em dólares foi comum ao resto do mundo: de 26Out18 a 23Jan20, o ETF de ações brasileiras subiu 17,5% em dólares, próximo da alta de 16,3% das ações de emergentes e abaixo do S&P 500 (25,1%). No período da reforma da Previdência (28Dez18 a 10Jul19), o Ibovespa subiu 20,4%, o mesmo que o S&P 500 no intervalo (Tabela 4).
Os dados sugerem que altas adicionais do Ibovespa estão condicionadas aos juros. Assim, considerando a relação histórica, a queda do swap de 10 anos para 11,80% (cenário A) corresponderia ao Ibovespa entre 216 mil e 219 mil pontos (+5% a +6%), e a queda para 10,45% (cenário B), a 231 mil a 237 mil pontos (+13% a +15%). Há, contudo, um fator a favor que a relação com os juros não capta: a oferta de ações encolheu. A B3 tinha 415 companhias listadas em Out25, contra 463 quatro anos antes. Com menos papéis disponíveis, a mesma entrada de recursos pode ter efeito maior sobre os preços.
7. Ambiente internacional: juros americanos, dólar e tecnologia
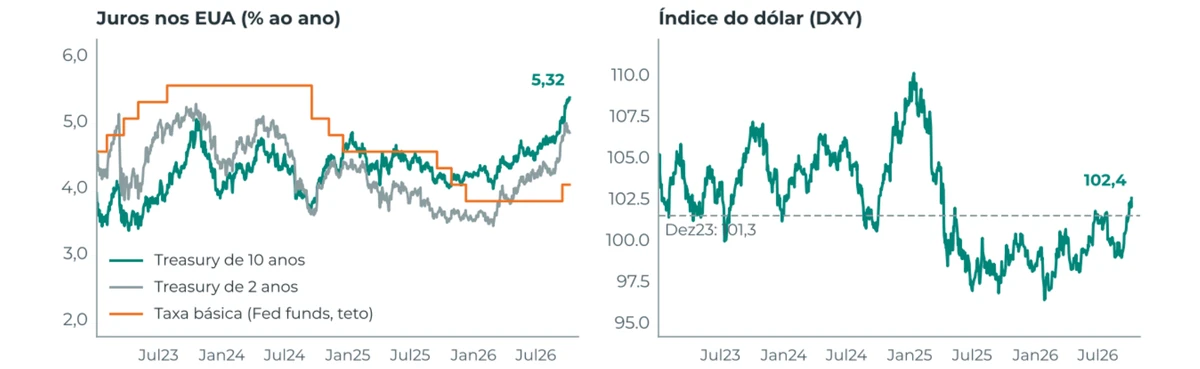
Juros americanos. A Treasury de 10 anos subiu 144 bps desde Dez23 e 110 bps apenas em 2026, até a véspera do 1º turno. A de 2 anos está em 4,79%, contra 3,47% no fim de 2025, e o Federal Reserve, que havia cortado a taxa básica de 5,50% para 3,75% entre Set24 e Dez25, voltou a subi-la para 4,00% em 16Set26. É o oposto de 2018–2020, quando a Treasury de 10 anos caiu de 3,23% para 1,73%. A taxa de juros americana em alta eleva o piso da taxa de juros do Brasil e limita o efeito da queda do prêmio sobre a bolsa. Dólar. A valorização do real em 2025 coincidiu com a queda do índice do dólar de 110,0 (13Jan25) para 96,2 (27Jan26). Desde então o índice subiu 6,4%, para 102,4, acima de Dez23 (101,3). O vento a favor virou vento contra, e o câmbio só continuou a cair porque o prêmio local cedeu mais depressa.
Tecnologia. Desde Dez23, o ETF de ações brasileiras subiu 22% em dólares, contra 67% do ETF de emergentes e 63% do S&P 500. A média de cinco emergentes que não têm peso relevante de tecnologia em suas bolsas (México, Malásia, Tailândia, Filipinas e Arábia Saudita) subiu 3% no período. Portanto, o índice de emergentes foi puxado por Coreia do Sul (+177%) e Taiwan (+168%), que apresentaram valorização na esteira dos semicondutores (+200%). Contra os emergentes sem tecnologia, as ações brasileiras estão 18% acima de Dez23; contra o índice amplo, está 27% abaixo.
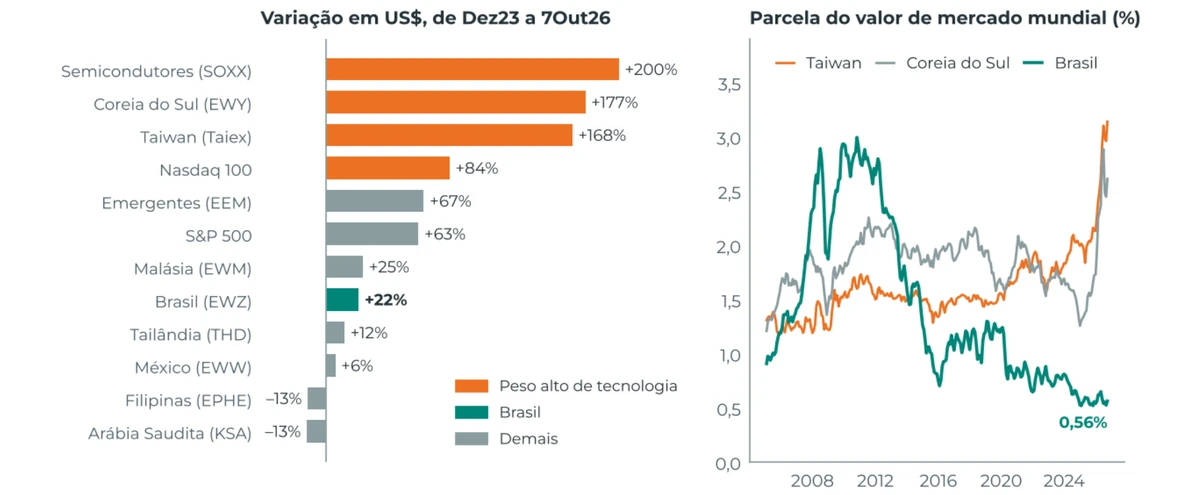
A participação do Brasil no valor de mercado mundial saiu de 2,99% no pico de Out10 para 1,23% em Dez19, 0,81% em Dez23 e 0,56% em Set26, pouco acima da mínima de 0,52% em Jan25. Desde Dez23, Coreia do Sul e Taiwan passaram, somadas, de 3,5% para 5,7%, o que parece validar a percepção de que o ciclo de tecnologia limita a valorização relativa de mercados concentrados em setores tradicionais. Ademais, a correlação mensal entre o desempenho relativo do Brasil (EWZ menos EEM) e o da tecnologia (Nasdaq 100 menos S&P 500) passou de –0,17 em 2010–2019 para –0,40 desde 2023. Voltar à relação de Dez23 com o índice de emergentes exigiria que as ações brasileiras subissem 36% a mais que o índice, o que não parece razoável em um cenário em que a tecnologia continue liderando – a menos que a tese da tecnologia perca apelo, como entre 28Nov25 e 31Mar26, quando a Nasdaq 100 caiu 6,7% e o ETF de ações brasileiras subiu 14,2% em dólares, contra 4,5% do ETF de emergentes, ainda que os semicondutores tenham subido 10,8% no período. O Ibovespa ficou menos sensível ao exterior: cada 1% de alta do S&P 500 se refletiu em 0,46% de alta no Ibovespa em 2024–2026, contra 0,84% em 2015–2023 (Tabela 5). Portanto, a bolsa brasileira neste ciclo parece mais dependente da taxa de juros local.
8. Prêmio relativo: ajuste fiscal no Brasil e fragilidade fiscal nos EUA
A Treasury em alta limita a queda do nível dos juros brasileiros, mas parte dessa alta reflete a situação fiscal dos próprios EUA. O déficit federal do ano fiscal de 2026 é estimado em US$ 2,0 trilhões (6,2% do PIB), a dívida em poder do público chegou a 100% do PIB e a despesa com juros, a 3,4% do PIB (estimativas do Committee for a Responsible Federal Budget). O Congressional Budget Office projeta dívida de 120% do PIB em 2036 e, com juros 150 bps acima do cenário-base, de 133%. A Treasury de 30 anos está em 5,70%, e o movimento não é só americano: o título de 10 anos do Reino Unido paga 5,45%, e o CDS da França subiu de 25 para 79 bps desde Dez23, enquanto o do Brasil caiu de 133 para 114 bps. Nesse ambiente, os emergentes passaram a ser relativamente melhor avaliados. A diferença (delta) entre os juros de 10 anos de seis pares emergentes e a Treasury caiu de 4,04 p.p. em Dez23 para 3,25 p.p., perto da mínima desde 2015: os juros dos pares subiram 65 bps no período, contra 144 bps da Treasury. A queda do delta foi maior na África do Sul (de 7,51 para 3,77 p.p.), na Índia (de 3,29 para 1,92 p.p.) e no México (de 5,07 para 4,10 p.p.); na Colômbia, o delta subiu. O Brasil foi na direção contrária à da maioria: seu delta subiu de 6,49 para 7,53 p.p., e o excedente sobre a média dos pares, de 2,45 para 4,29 p.p. (Gráfico 13).
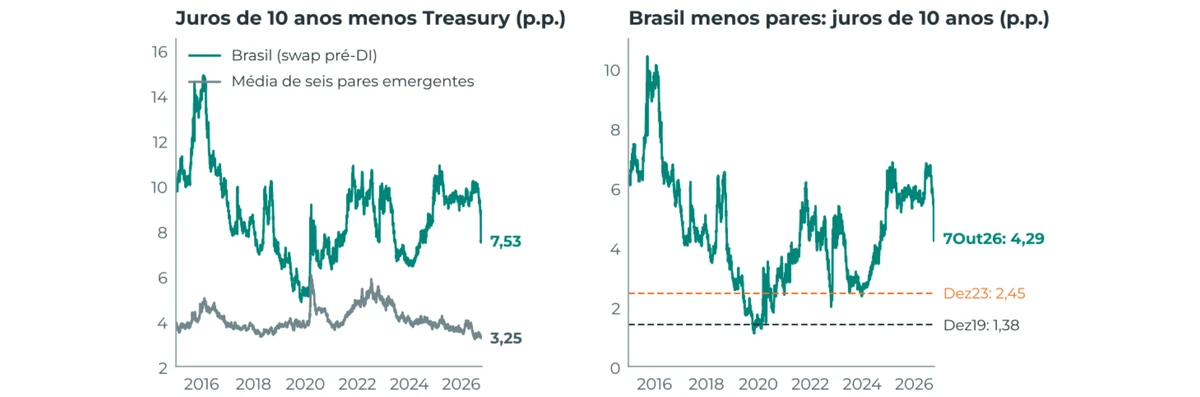
Esse é o espaço que um ajuste fiscal no Brasil pode abrir. Medido contra a Treasury, o prêmio de Dez23 corresponde a swap de 10 anos de 11,80% (cenário A). Medido contra os pares, o mesmo prêmio de Dez23 corresponde a 11,0%, e o de Dez19, a 10,0% (Tabela 6). Neste último caso, o delta contra a Treasury seria de 4,6 p.p., abaixo da mínima da série (4,83 p.p. em 5Nov19): o Brasil estaria relativamente melhor avaliado em relação aos EUA do que em qualquer momento desde 2014. Pela relação histórica, cada 50 bps adicionais de queda no swap de 10 anos estiveram associados a alta de 2,5% a 3,0% no Ibovespa e a queda de 1,5% a 2,0% no câmbio.
Há duas condições. A primeira é a entrega do ajuste: a dívida bruta do governo geral está em 82,9% do PIB (Ago26, Banco Central), e em 2018–2020 o prêmio longo só cedeu com a aprovação da reforma da Previdência e sob a regra da lei do teto dos gastos. A segunda é que a fragilidade fiscal americana favorece o prêmio relativo, mas não o nível dos juros: pelas sensibilidades de 2024–2026, cada 50 bps a mais na Treasury de 10 anos vieram com cerca de 40 bps a mais no swap de 10 anos (Tabela 5).
9. Cenários se Flávio Bolsonaro for eleito
O cenário A supõe que a diferença de juros (delta) volte à de Dez23, ou seja, que todo o prêmio de risco incorporado em 2024 seja devolvido. O cenário B supõe que o prêmio de risco voltará ao nível de 2019 (Dez19 no prazo de 10 anos; média de 2017 a 2019 no de 1 ano), que foi alcançado com a aprovação de uma reforma fiscal. Em ambos os cenários, supõe-se que as Treasuries permanecerão nos níveis de 7Out26. A última coluna da Tabela 7 mostra quanto um choque externo devolveria, pelas sensibilidades de 2024–2026.
Sobressaem quatro leituras: 1) câmbio e CDS têm pouco a recuar: o CDS já passou de Dez23, e o câmbio está a 2,7% de lá e a cerca de 4% do nível sem prêmio na comparação com os pares; 2) os juros têm mais espaço, mas não voltam a Dez23 só com queda de prêmio: no cenário A, o swap de 10 anos cairia a 11,80% e o de 1 ano, a 10,6%; voltar ao nível de Dez23 exige o cenário B ou mais; 3) o Ibovespa tem de 5% a 15% de alta potencial pela via dos juros; 4) o ajuste fiscal pode abrir espaço adicional pelo prêmio relativo: medido contra os pares emergentes, e não contra a Treasury, o prêmio de Dez23 e o de Dez19 correspondem a swap de 10 anos de 11,0% e de 10,0% (seção 8). O cenário é condicional ao resultado de 25Out26, cuja probabilidade estimamos em cerca de 90% (seção 3). Se Flávio não vencer, a referência mínima de reversão são os preços da véspera do 1º turno, com Ibovespa em 192 mil pontos, dólar a R$ 5,21, swap de 1 ano em 13,50%, swap de 10 anos em 14,15% e CDS em 131 bps. A correção tende a ser maior em caso de derrota de Flávio, pois os preços já embutiam alguma probabilidade de alternância de poder antes do resultado favorável do 1º turno.
Conclusão
O prêmio de risco incorporado aos preços brasileiros em 2024 foi devolvido em boa parte, especialmente no CDS e no câmbio. A liderança de Flávio Bolsonaro no 1º turno acelerou o ajuste, e a probabilidade de vitória no 2º turno, que estimamos em cerca de 90%, já está em boa medida nos preços; estimamos que há espaço para queda adicional no prêmio da curva de juros. Com a vitória, o swap de 10 anos pode recuar a 11,80% (cenário A) ou a 10,45% (cenário B); o dólar pode recuar a R$ 4,86 (Dez23) e inclusive se aproximar de R$ 4,80, se não subir globalmente; o swap de 1 ano voltaria a 10% com cortes adicionais na taxa Selic; e o Ibovespa teria alta adicional de 5% a 15% associada à queda dos juros longos. O limite é o cenário internacional. A contrapartida é o prêmio relativo: se o ajuste fiscal ocorrer no Brasil enquanto os EUA seguirem em fragilidade fiscal, o prêmio medido contra os pares emergentes aponta para swap de 10 anos entre 11,0% e 10,0%. Quatro eventos merecem acompanhamento: a agenda fiscal do governo eleito, já que em 2019 o prêmio longo cedeu com a reforma da Previdência; a evolução das expectativas para o IPCA e a reação do Banco Central, que definirão o swap de 1 ano; o ciclo de tecnologia, que determina o fluxo internacional de capital ao Brasil; e a Treasury americana de 10 anos, associada aos próximos passos do Federal Reserve.