A combinação dívida pública elevada com juros altos, que prevalece em importantes economias, tende a aumentar a probabilidade de instabilidades financeiras. O risco não está apenas no endividamento público, mas em quem financia esses títulos, com quanta alavancagem e sob quais condições de garantias. Isso é o que apontou o FMI em seu último Relatório de Estabilidade Financeira.
Os títulos públicos são a base das operações de financiamento de curto prazo das instituições financeiras, de estratégias de arbitragem e de posições alavancadas. Quando os juros longos sobem, as perdas e as chamadas de margem podem forçar vendas, que empurram os juros ainda mais para cima.
Entre 2013 e 2025 a dívida bruta subiu fortemente nos Estados Unidos (de 100% para 120% do PIB). No mesmo período os ativos brutos dos hedge funds mais que triplicaram, enquanto a participação desses fundos nos ativos financeiros não bancários passou de 0,6% para 4,5%.
A proximidade do abismo fiscal não é privilégio apenas dos Estados Unidos. Economias como o Reino Unido, a França, o Japão e o Brasil também são exemplos de vulnerabilidade que podem contribuir para retroalimentar crises envolvendo preços de ativos.
Introdução
O tema central deste texto é o risco de que o elevado endividamento público e as altas taxas de juros amplifiquem a instabilidade financeira global por meio de operações alavancadas. Assim como no mercado de hipotecas de uma década e meia atrás, o problema está menos no ativo em si e mais na alavancagem construída sobre ele.
Endividamento Elevado, Juros Altos e Alavancagem: Como o Risco se Amplifica
A dívida soberana, por si só, não define o risco de instabilidade: países com passivos muito altos podem conviver com mercados funcionais por longos períodos. O que muda o quadro é a combinação de três elementos: um estoque grande de títulos que precisa ser rolado, juros longos mais altos que encarecem o refinanciamento e um sistema financeiro em que boa parte desses títulos é carregada por intermediários alavancados, que usam estes mesmos papéis como garantia para obter financiamento.
Os ativos brutos dos hedge funds norte-americanos mais que triplicaram desde a década passada, enquanto a participação desses fundos no total de ativos financeiros não bancários passou de 0,6% em 2008 para 4,5% em 2024. Em tempos normais, essa presença costuma sustentar a liquidez e a eficiência dos mercados. Em situações de estresse, no entanto, pode amplificar distorções de preços e pressões de liquidez. A vulnerabilidade do sistema financeiro potencialmente decorre de três fontes: alavancagem excessiva, financiamento frágil dos investidores e posições concentradas (crowded trades).
A alavancagem amplia os efeitos adversos de posições concentradas e de resgates de investidores, por meio da abertura de spreads quando operações em títulos soberanos são desmontadas. Esses títulos são o principal ativo dessas mesmas operações, de modo que uma dívida muito alta e taxas de juros longos em crescimento acabam impactando diretamente o tamanho do estoque, criando assim um ciclo vicioso.
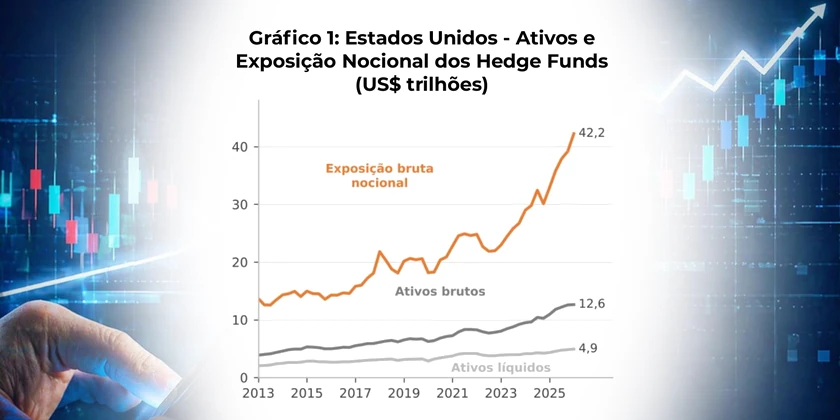
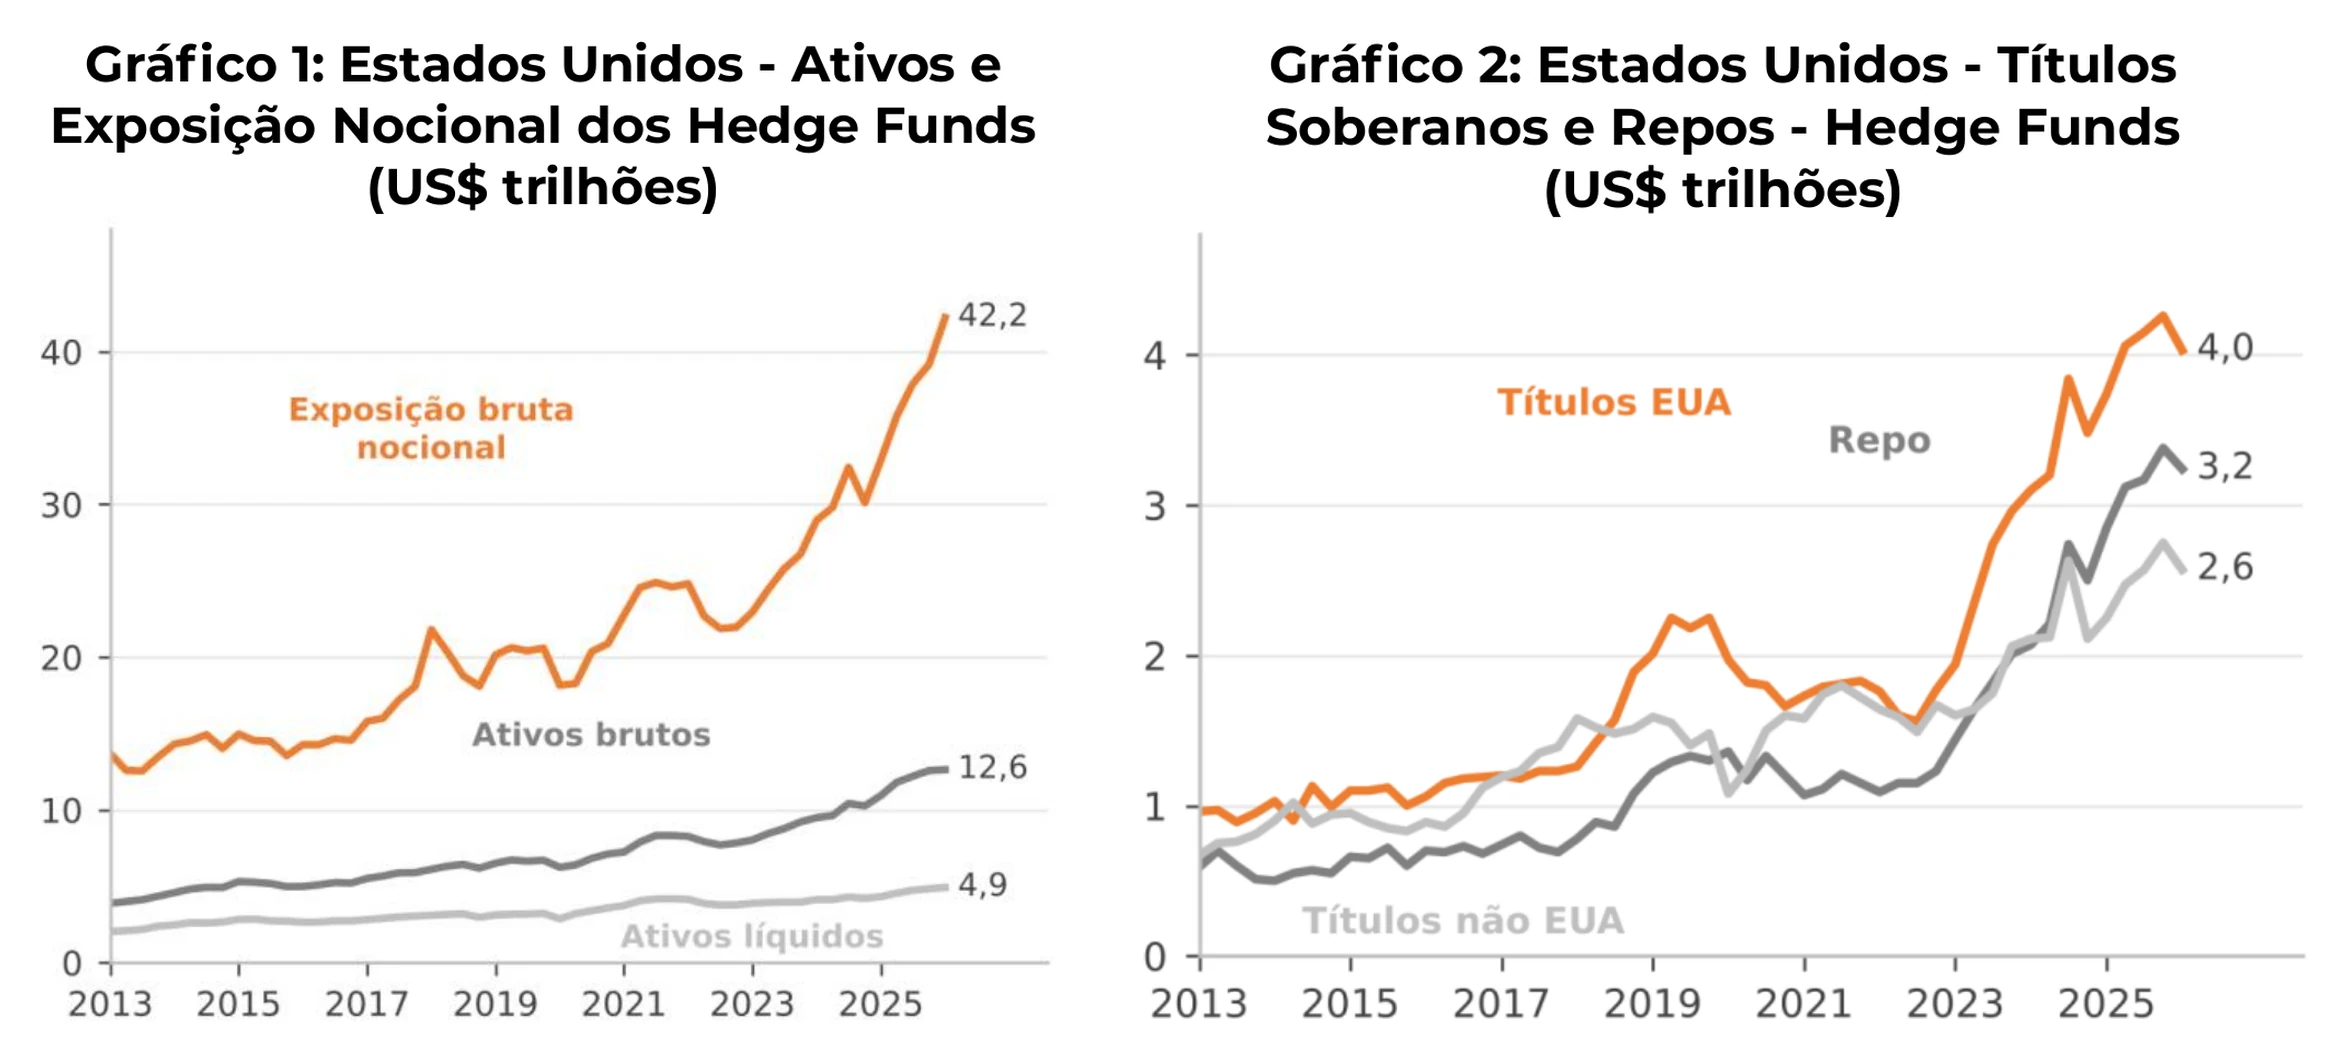
Muitas estratégias financeiras de investimento e financiamento dependem de alavancagem sintética, obtida por meio de derivativos. Para se ter uma ideia, a exposição nocional bruta aos títulos do Tesouro norte-americano, que inclui derivativos fora do balanço, triplicou de 13 trilhões de dólares em 2013 para mais de 40 trilhões no início de 2026 (Gráfico 1).
Em muitas situações o financiamento de estratégias de investimentos dos hedge funds vem de operações garantidas por dívida pública. O crédito via repo (contratos de venda com compromisso de recompra) envolvendo investidores institucionais subiu de 0,6 para 3,2 trilhões de dólares na última década, enquanto a exposição a títulos do Tesouro norte-americano aumentou de 1,0 para 4,0 trilhões (e de 0,7 para apenas 2,6 trilhões em soberanos de outros países, Gráfico 2).
A desmontagem de posições alavancadas ou concentradas transmite o estresse para além do mercado inicialmente afetado, porque os fundos vendem outros ativos para levantar caixa. A atividade global de negociação, o financiamento transfronteiriço, os vínculos de garantias e os veículos offshore amplificam esse contágio, por meio de um ciclo de retroalimentação envolvendo desalavancagem, venda de ativos e condições financeiras mais apertadas. O ponto de partida pode ser pequeno: as chamadas de margem, que exigem garantias adicionais quando o valor dos ativos cai, podem desencadear a desmontagem, e posições concentradas podem se reverter de forma abrupta.
O Abismo Fiscal – Estados Unidos, Reino Unido, França, Brasil e Japão
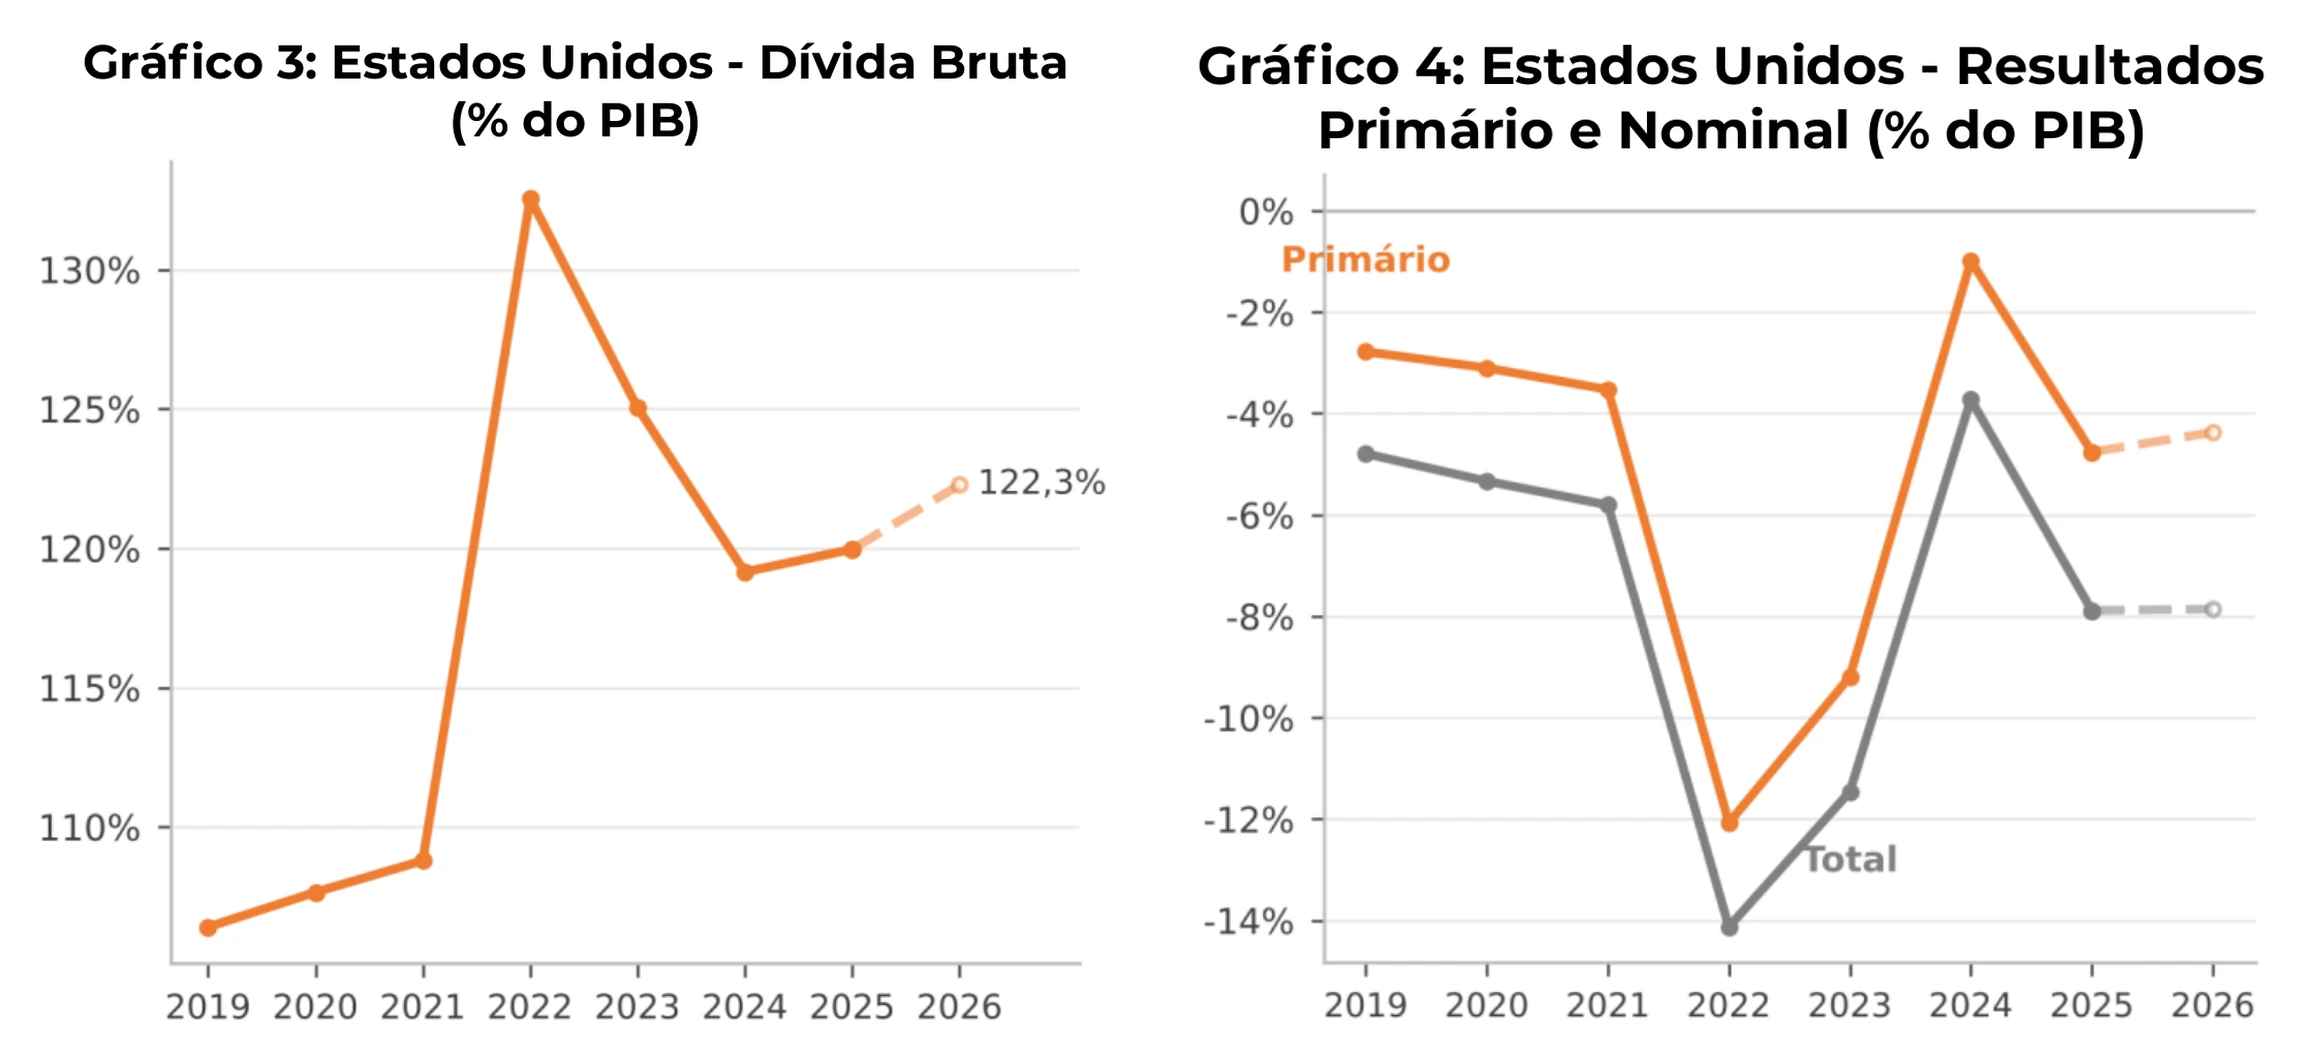
A dívida bruta do governo geral dos Estados Unidos, como proporção do PIB, foi de 106,4% em 2019 para 120,0% em 2025, deterioração que ocorre mesmo em um contexto de atividade resiliente. O crescimento econômico e o aumento da carga tributária não têm se mostrado suficientes para conter a piora dos indicadores fiscais. O déficit nominal atingiu 7,9% no ano passado, enquanto o primário chegou a quase 5% do PIB. Para dimensionar a impossibilidade de estabilizar a dívida apenas com expansão da atividade econômica, seria necessária uma taxa de crescimento de 6% ao ano para conter o endividamento relativo. As necessidades de emissão e refinanciamento do Tesouro permanecem grandes, e a alta dos juros longos no período eleva o custo de financiar esse estoque, com investidores exigindo rendimentos maiores. O caso americano é central para o tema deste texto porque, como já vimos, os títulos do Tesouro são a principal garantia das operações financiadas por repo e a base das estratégias alavancadas de arbitragem: é ali que a alta dos juros longos mais diretamente se converte em perdas e exigência de garantias.
O principal risco para o cenário seria uma combinação de inflação resistente, frustração com o investimento em tecnologia e continuidade dos grandes déficits, que elevariam simultaneamente os rendimentos soberanos e os spreads de crédito privado. Mudanças bruscas nas exigências de garantia ou no financiamento de posições alavancadas poderiam intensificar as vendas de títulos e produzir um aperto financeiro que atingiria a economia americana e encareceria o acesso a recursos em outros países.
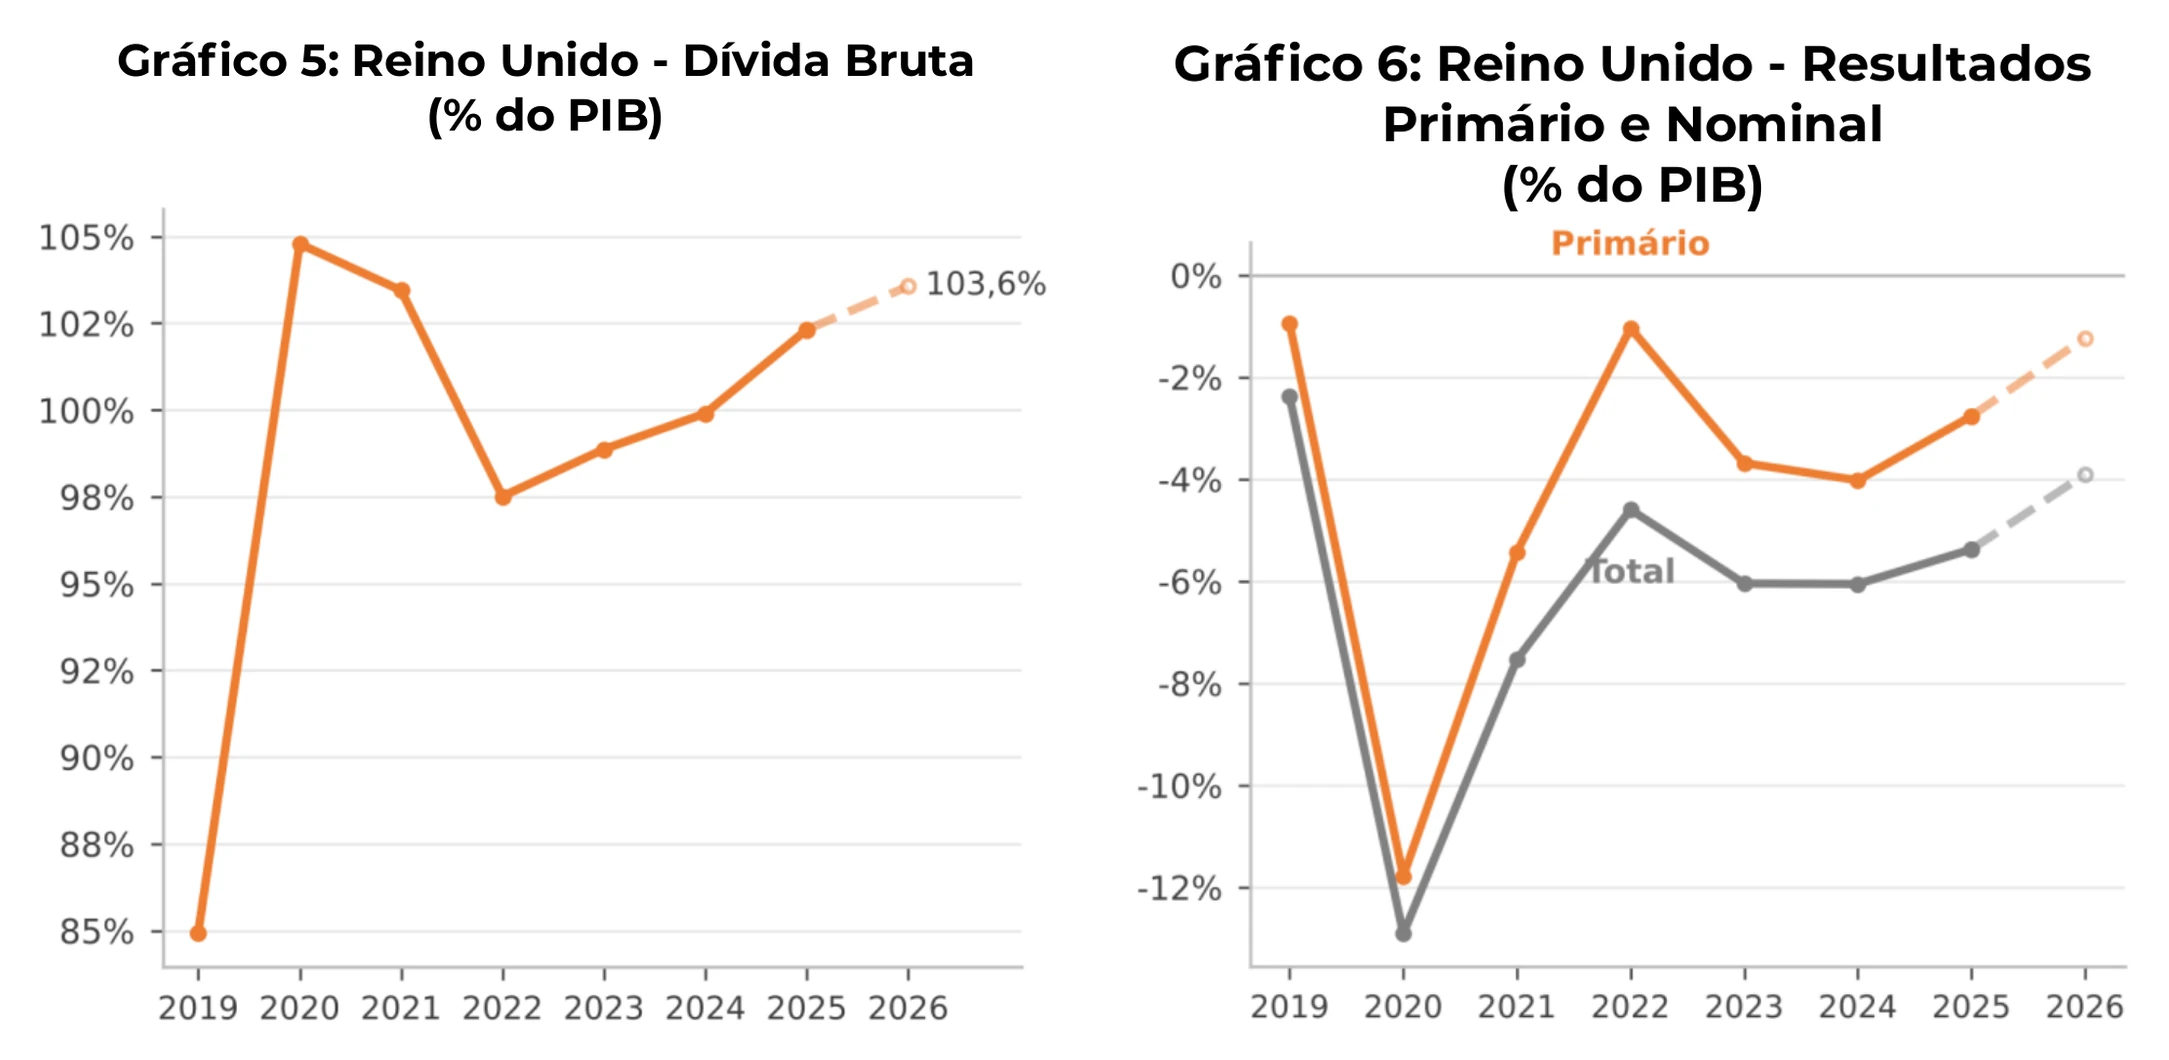
Já no Reino Unido, a dívida bruta chegou a 102,3% do PIB em 2025, com estimativa de 104% para 2026. Os resultados primário e nominal mostram melhoras visíveis, mas insuficientes para conter a expansão do passivo. Os juros elevados limitam o alívio orçamentário e continuam pressionando o consumo e os investimentos. Já o crescimento moderado deixa pouca margem para compensar desvios de arrecadação. No mercado, os juros longos estão mais altos, o que torna o caso britânico ilustrativo do canal de transmissão dos problemas fiscais para ativos financeiros. A liquidez no mercado de títulos melhorou recentemente, o que é um amortecedor relevante, mas a base de investidores é fortemente institucional, com fundos de pensão e outros investidores cuja liquidez depende da própria estabilidade do valor dos papéis.
Uma alta mais intensa dos rendimentos dos títulos públicos poderia gerar necessidades urgentes de caixa entre fundos de pensão e outros investidores, provocando vendas concentradas justamente em um momento de mercado sob pressão. Nesse cenário, o orçamento perde margem de resposta enquanto famílias e empresas enfrentam crédito caro e atividade mais fraca.
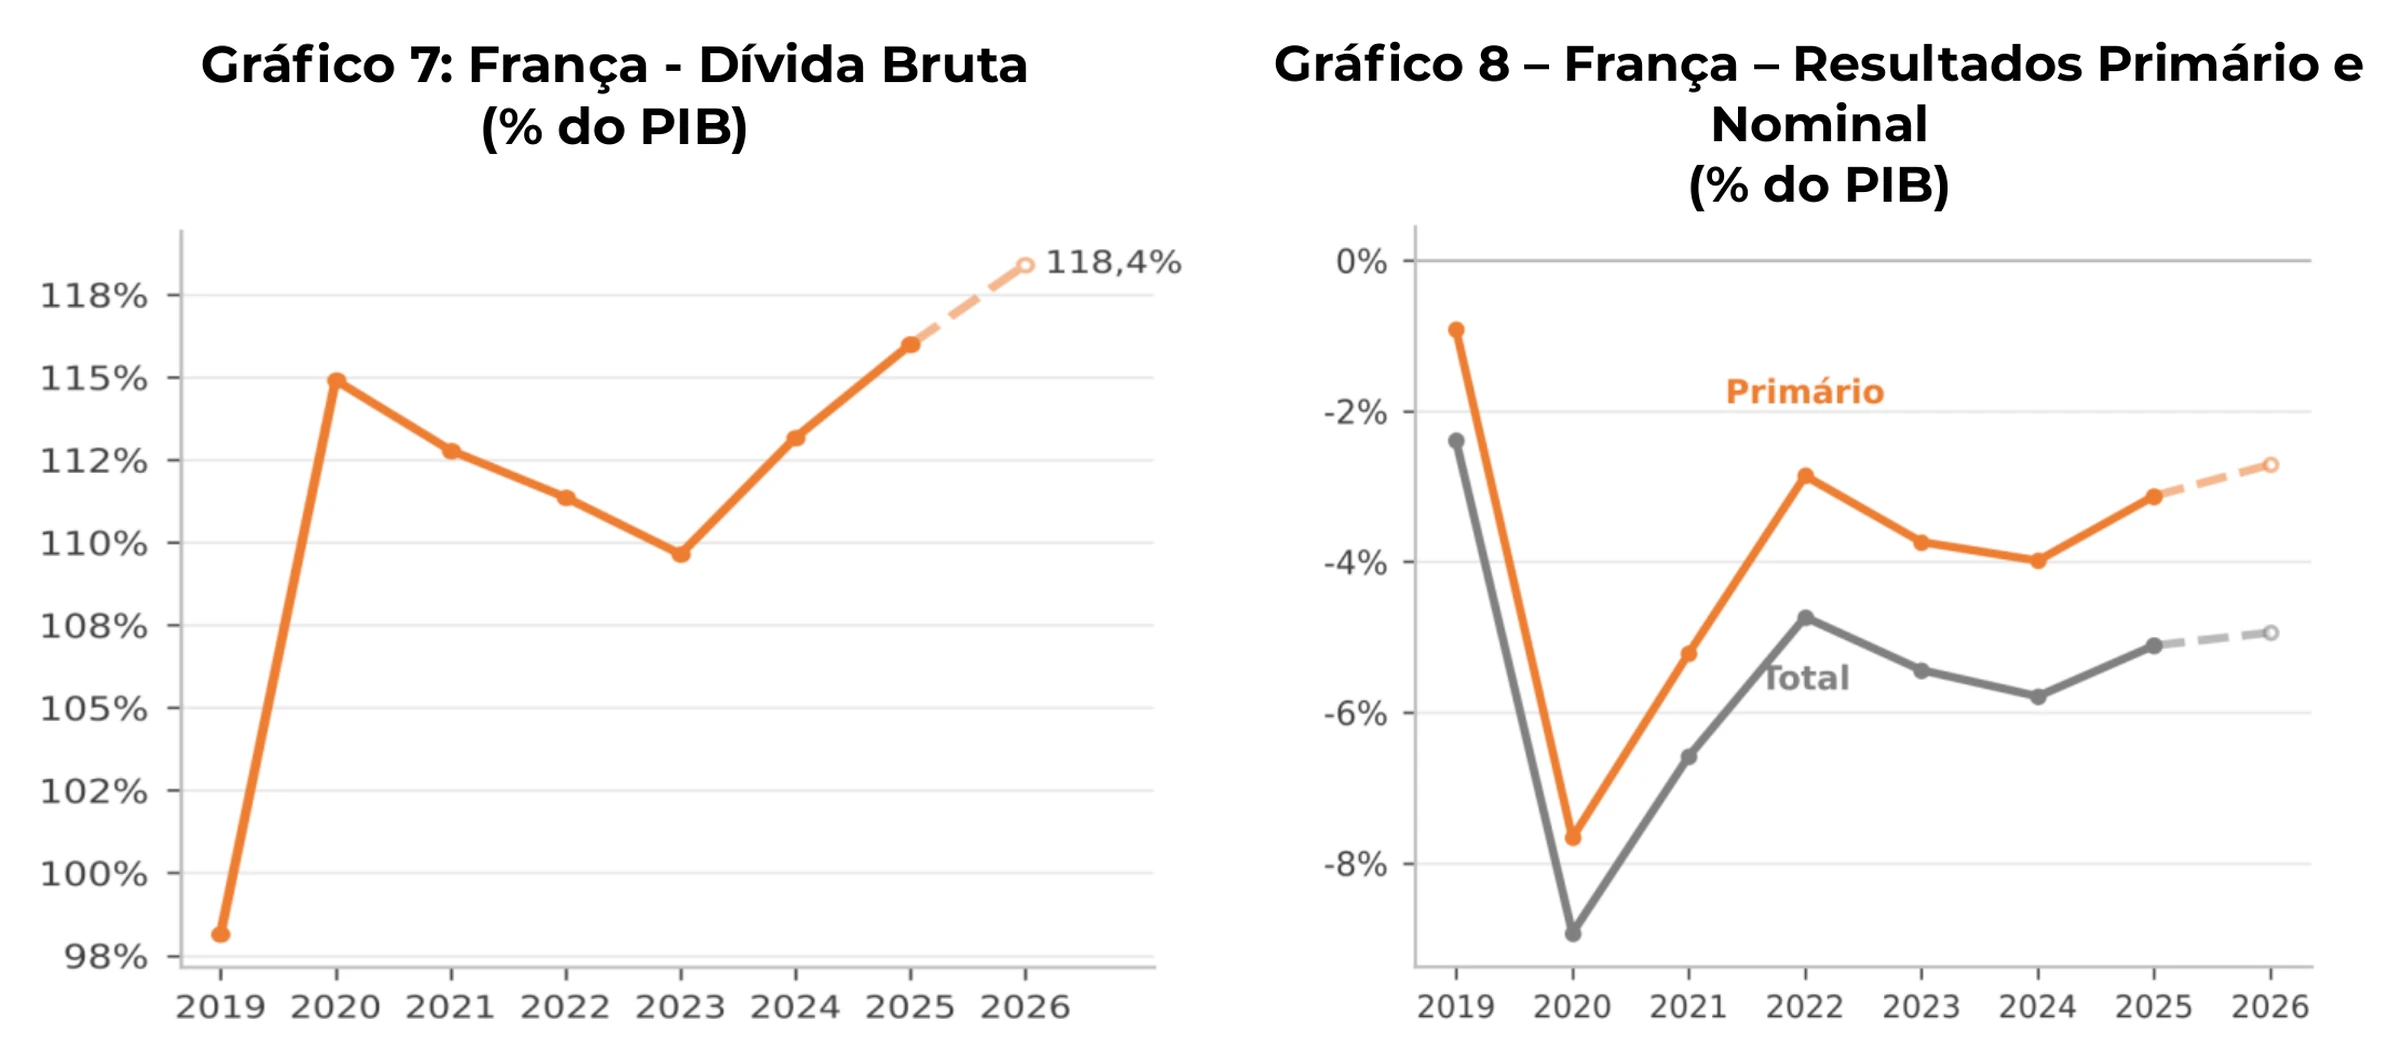
Se o contexto social na França se mostra dramático, o fiscal não está muito melhor. Natural, já que, em geral, estas duas situações estão correlacionadas. A dívida bruta deve bater 120% do PIB em 2026. É uma das trajetórias de alta mais persistentes entre as economias desenvolvidas, num contexto de crescimento fraco, que limita a expansão da arrecadação. Os déficits são elevados: 3% do PIB o primário e 5% o nominal. Como temos ressaltado, a alta dos juros agrava a pressão sobre o orçamento, na medida em que a dívida é renovada e o prêmio exigido para financiá-la atinge níveis historicamente elevados quando comparados aos de outras economias que partilham da mesma moeda, como é o caso da Alemanha, por exemplo.
No terreno do risco, a perda de credibilidade na execução do ajuste fiscal em um contexto de tensão social e partidos populistas nos dois extremos do espectro político disputando o poder faz com que a tendência seja de persistir baixa a credibilidade em um plano de reformas. A boa notícia é que a estrutura europeia oferece proteção contra contágio, mas não substitui a necessidade de correção das contas nacionais.
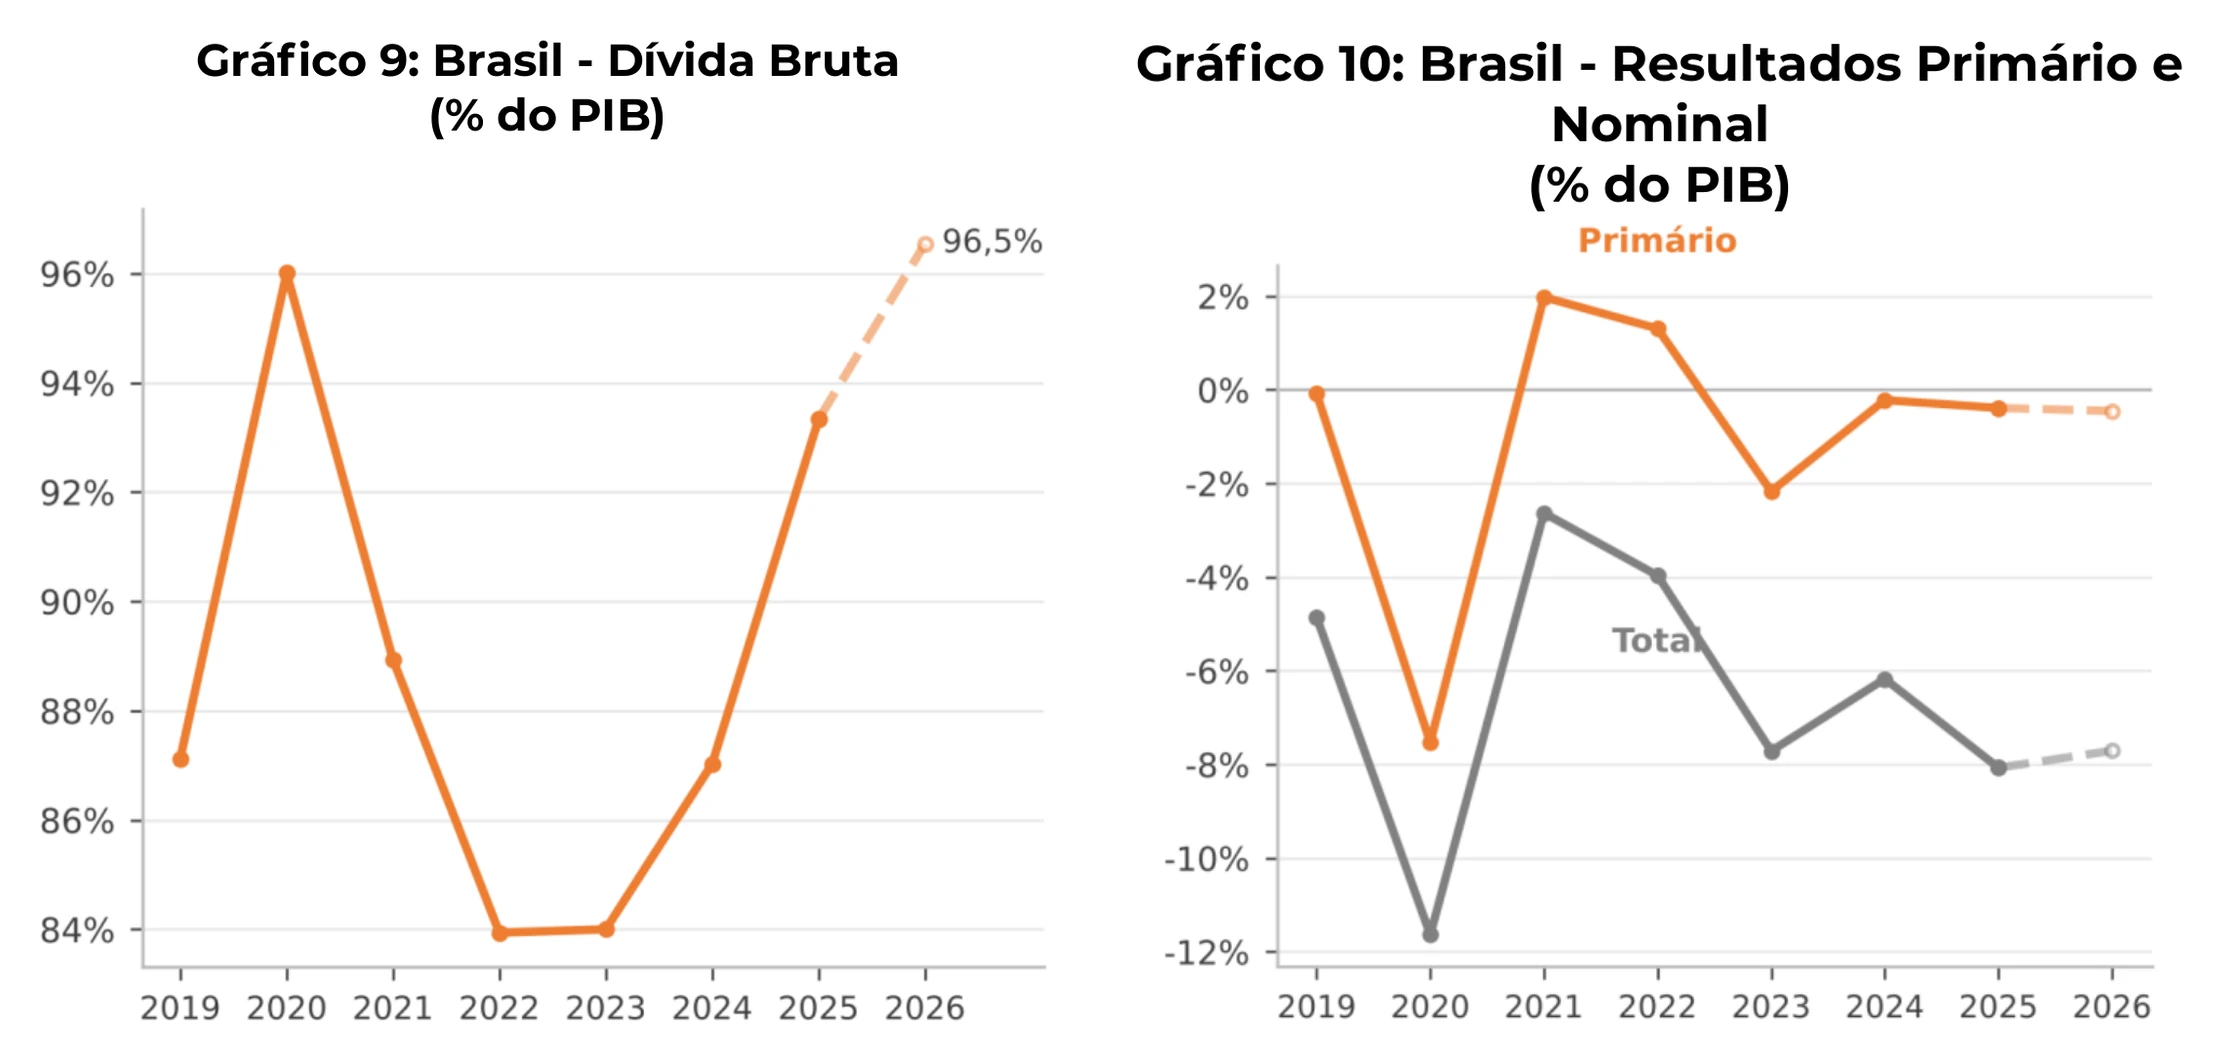
No Brasil o clima é de “ou vai ou racha”. A trajetória da dívida é insustentável, assim como a taxa de juros. Ou o governo a ser empossado no ano que vem produz um ajuste crível logo de cara ou o mercado vai exigir isso pela via do ciclo vicioso juros – preço de ativos – endividamento, descrito no primeiro capítulo. Com um déficit nominal que roda a 8% do PIB, a dívida bruta pode bater 100% em poucos anos.
A política monetária restritiva pressiona o custo do crédito e o quadro fiscal é impeditivo a um juro mais baixo. Na condição de economia emergente o país é sensível ao apetite global por risco, e uma alta dos juros externos ou movimentos de busca por segurança por parte dos investidores internacionais tendem a encarecer ainda mais o acesso a recursos.
O maior risco está na taxa de câmbio, que em caso de depreciação reduziria o espaço para queda dos juros e manteria estratosférico o custo de rolagem da dívida. Uma abertura adicional dos spreads empresariais pode agravar as dificuldades de companhias com refinanciamento próximo e de famílias endividadas.
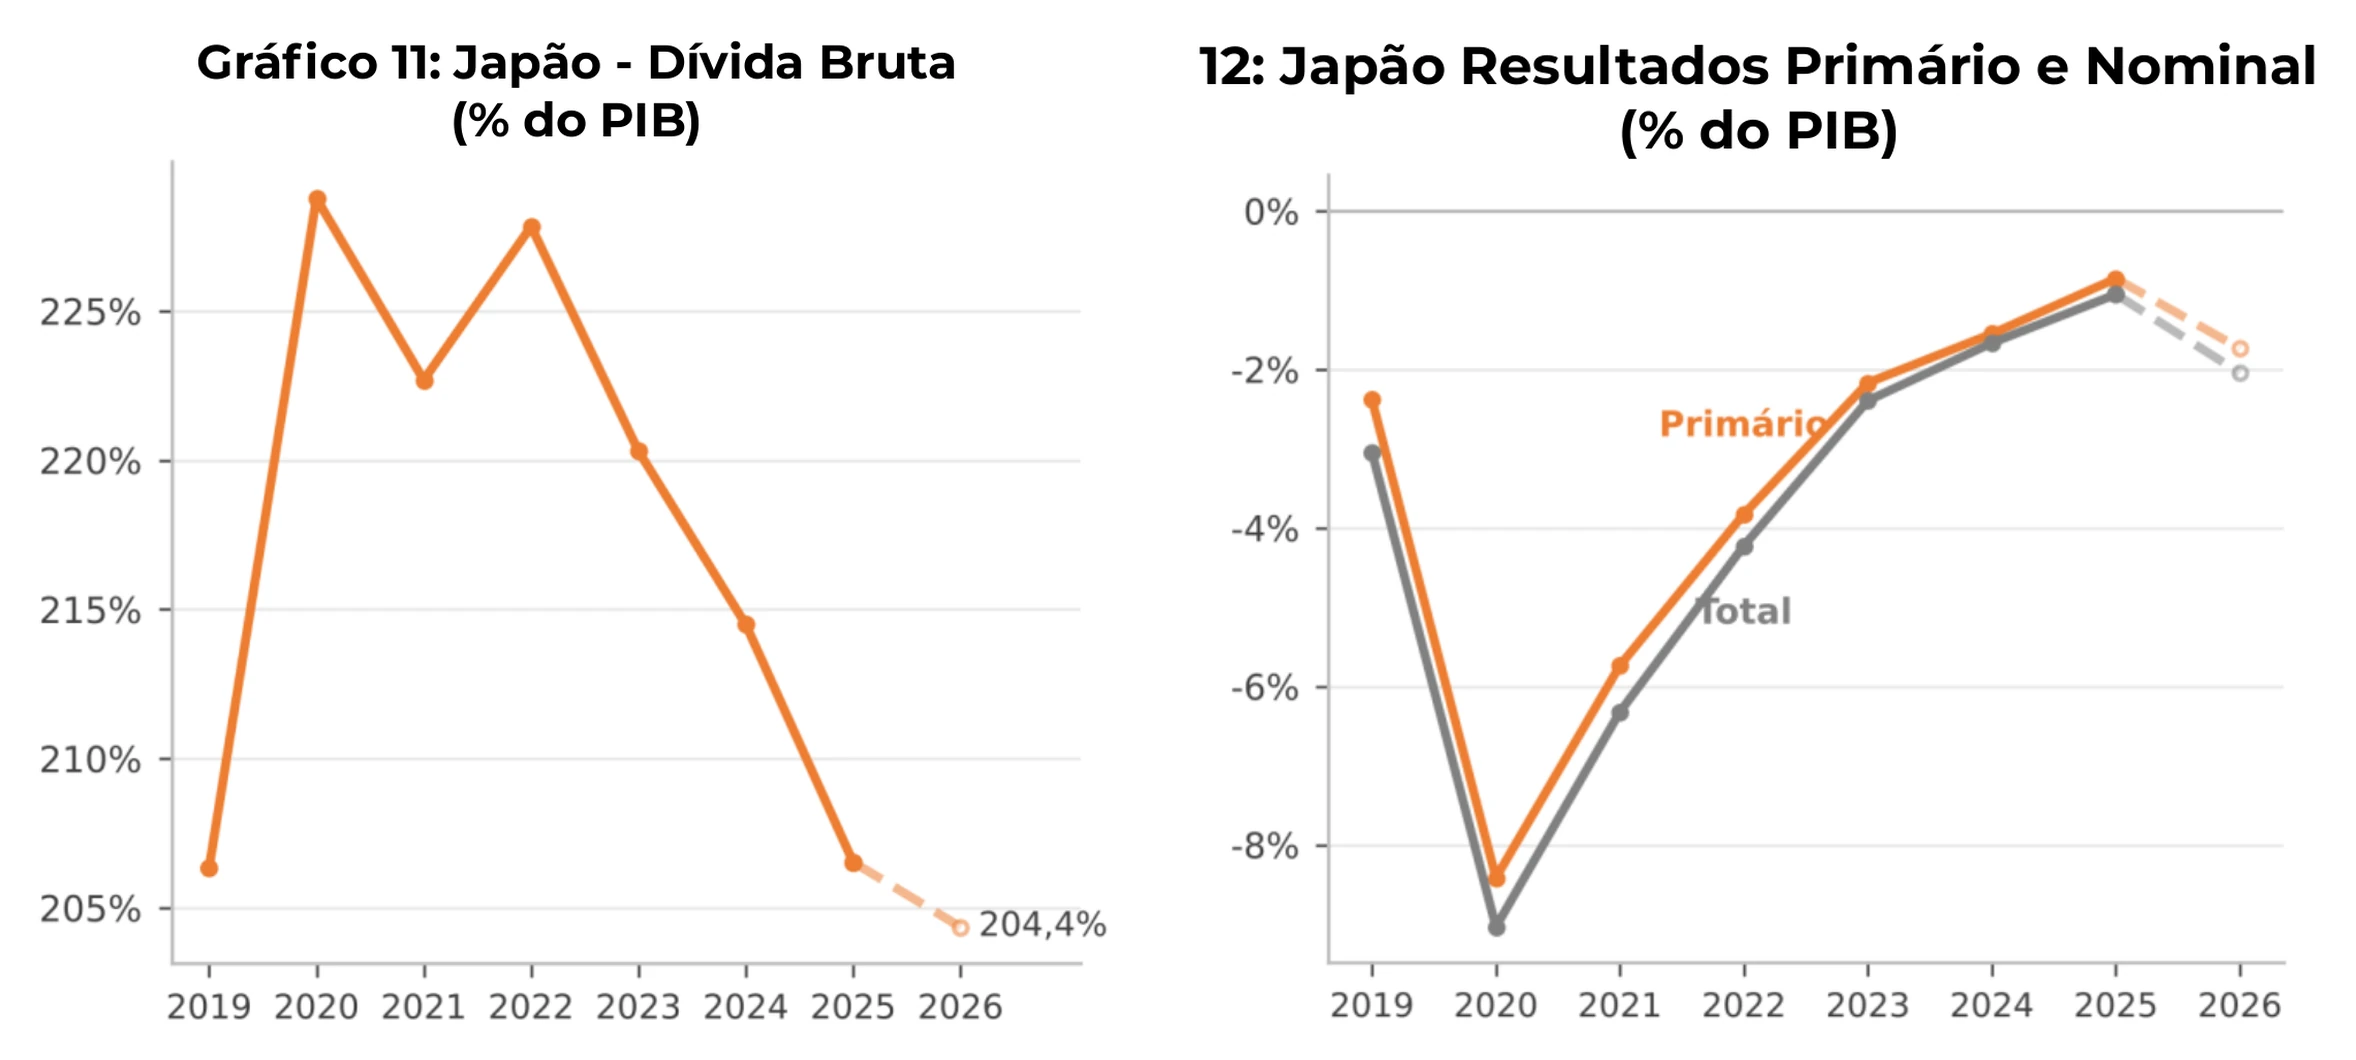
Em termos de dinâmica recente do endividamento, o Japão é exceção, com recuo para 206% do PIB em 2025 após ter atingido 228% em 2019. Mas o valor é elevadíssimo, o que torna o setor público ainda mais sensível a um ciclo adverso de juros. O resultado fiscal não acompanha a melhora do indicador de estoque. O déficit primário deve bater 1,7% em 2026 (com 2% de estimativa para o nominal). O financiamento anual continua exigente e a energia cara acrescenta pressão às contas públicas.
Assim como nos Estados Unidos, os rendimentos dos títulos japoneses de dez anos aumentaram, a volatilidade cresceu e os custos de negociação dos títulos longos se ampliaram, na medida em que a normalização monetária retirou a sustentação que mantinha os juros comprimidos.
No terreno do risco, o Japão ilustra como a alavancagem pode transmitir um choque de juros para fora do país: a desmontagem de posições alavancadas financiadas em ienes (o chamado carry trade) poderia representar risco de contágio internacional em cenário de volatilidade. Vendas forçadas e aperto financeiro podem ocorrer mesmo sem uma crise de confiança na dívida pública.