A Inflação Não Vai Cair Tão Cedo

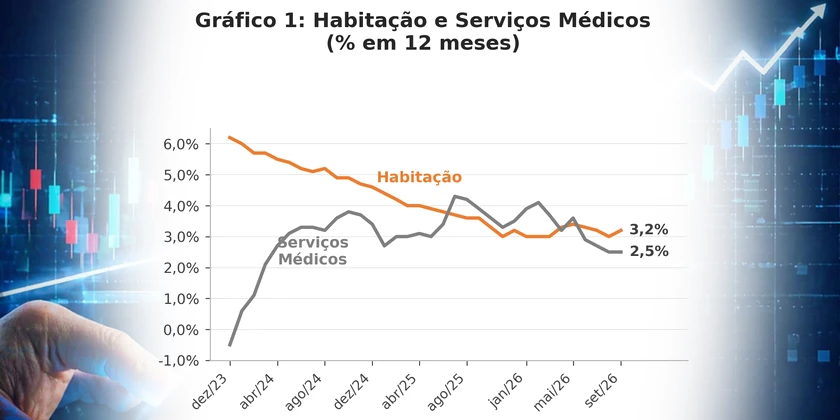
Gráfico: Habitação e Serviços Médicos (% em 12 meses)
Baixar Arquivo
Tempo de leitura: 2 minutos
  • O mercado de trabalho não está folgado, o que sugere que a inflação de serviços permanecerá resiliente. O grupo habitação começa a ser afetado pelos aluguéis imputados (Gráfico 1), que dependem mais de juros do que do mercado imobiliário. Energia seguirá pressionada por petróleo. Ou seja, mesmo se houver trégua no Irã, vai demorar para cair a inflação nos Estados Unidos.
  • O índice de preços ao consumidor (CPI) subiu 0,6% em setembro (com ajuste sazonal) e a variação em 12 meses acelerou para 3,7% (de 3,4%). O núcleo — que exclui alimentos e energia — avançou 0,3% no mês e 2,6% em 12 meses, ligeira alta ante agosto.
  • A aceleração do índice cheio é, sobretudo, um fenômeno de energia: a gasolina subiu 9,1% no mês (respondendo por mais da metade da alta mensal) e acumula 34,2% em 12 meses, enquanto o óleo combustível saltou 74,2% no ano. O grupo energia avançou 5,2% no mês e 20,4% em 12 meses.
  • Do lado do núcleo, os serviços seguem resilientes: a medida que exclui preços de energia (em 12 meses) variou 3,1% até setembro (Ver Gráfico 2). Os dois maiores componentes de serviços se mostram ainda fortes: habitação em 3,2% e os serviços médicos em 2,5% na variação interanual.
  • Outros destaques do mês: passagens aéreas +1,2% (22,4% em 12 meses), carros usados +0,7% e serviços hospitalares +0,7%; na contramão, medicamentos recuaram 1,2% e comunicação 0,2%. Os alimentos ficaram estáveis no mês (2,5% no ano, com queda de carnes e leite).
  • Para a política monetária, a alta do núcleo é um problema. O nível segue elevado e a perspectiva é de que a inflação se sustentará por algum tempo, reforçando o cenário de mais uma ou duas altas de juros em 2026.
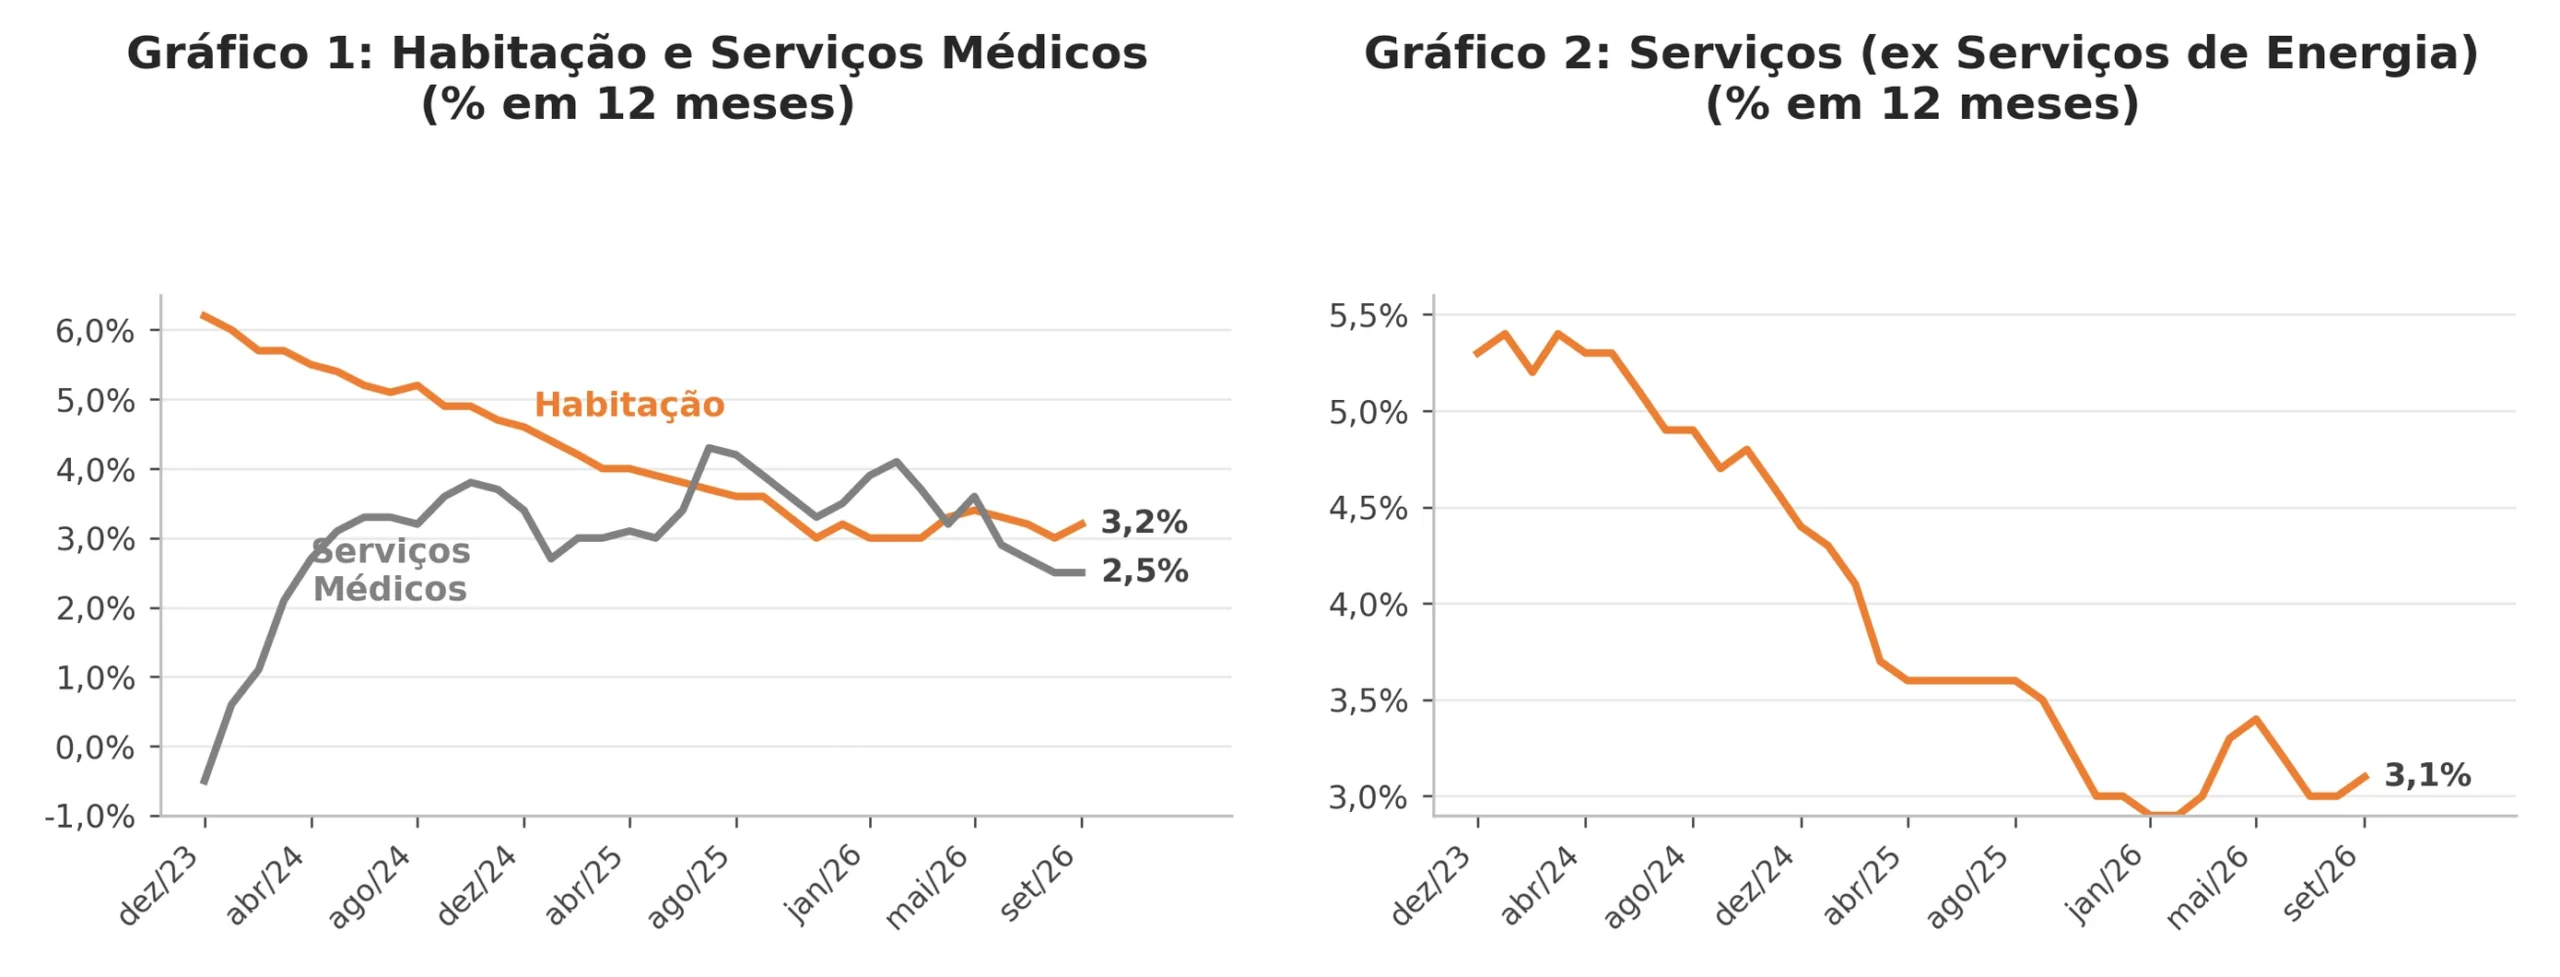
Gráfico 1: Habitação e Serviços Médicos; Gráfico 2: Serviços ex energia (% em 12 meses)

Deixe um comentário

O seu endereço de e-mail não será publicado. Campos obrigatórios são marcados com *

O jogo invisível do mercado que poucos têm coragem de revelar.

Descubra como a indução e a manipulação moldam decisões todos os dias e aprenda a enxergar o que a maioria ignora.

Newsletter Market Cruncher

Receba insights estratégicos do mercado direto no seu e-mail.

Continue se informando

Artigos Relacionados

2027 Será Um Ano Muito Difícil

A desaceleração da demanda doméstica já está em curso e tende a se aprofundar em 2027. Setores cíclicos, crédito, juros, o ajuste fiscal e o mercado de trabalho apontam todos para uma demanda doméstica bem mais fraca no ano que vem.

O Abismo Fiscal e o Subprime dos Juros

A combinação dívida pública elevada com juros altos, que prevalece em importantes economias, tende a aumentar a probabilidade de instabilidades financeiras. O risco não está apenas no endividamento público, mas em quem financia esses títulos, com quanta alavancagem e sob quais condições de garantias. Isso é o que apontou o FMI em seu último Relatório de Estabilidade Financeira.

Vitória de Flávio Tende a Reduzir Ainda Mais os Prêmios de Juros

Estimamos em cerca de 90% a probabilidade de vitória de Flávio Bolsonaro no 2º turno. Com a vitória, o swap pré-DI de 10 anos pode recuar a 11,80% (cenário A) ou 10,45% (cenário B), o dólar pode voltar aos R$ 4,86 de Dez23 e o Ibovespa teria alta adicional de 5% a 15% pela via dos juros. O limite é o cenário internacional.

Newsletter Market Cruncher

Receba insights estratégicos do mercado direto no seu e-mail.

A Market Cruncher utiliza suas informações de contato para enviar conteúdos relevantes.
Você pode cancelar o recebimento a qualquer momento.