A desaceleração da demanda doméstica já está em curso e tende a se aprofundar em 2027, porque os fatores que a determinam (endividamento elevado, juros restritivos, ciclo eleitoral polarizado) dificilmente vão melhorar.
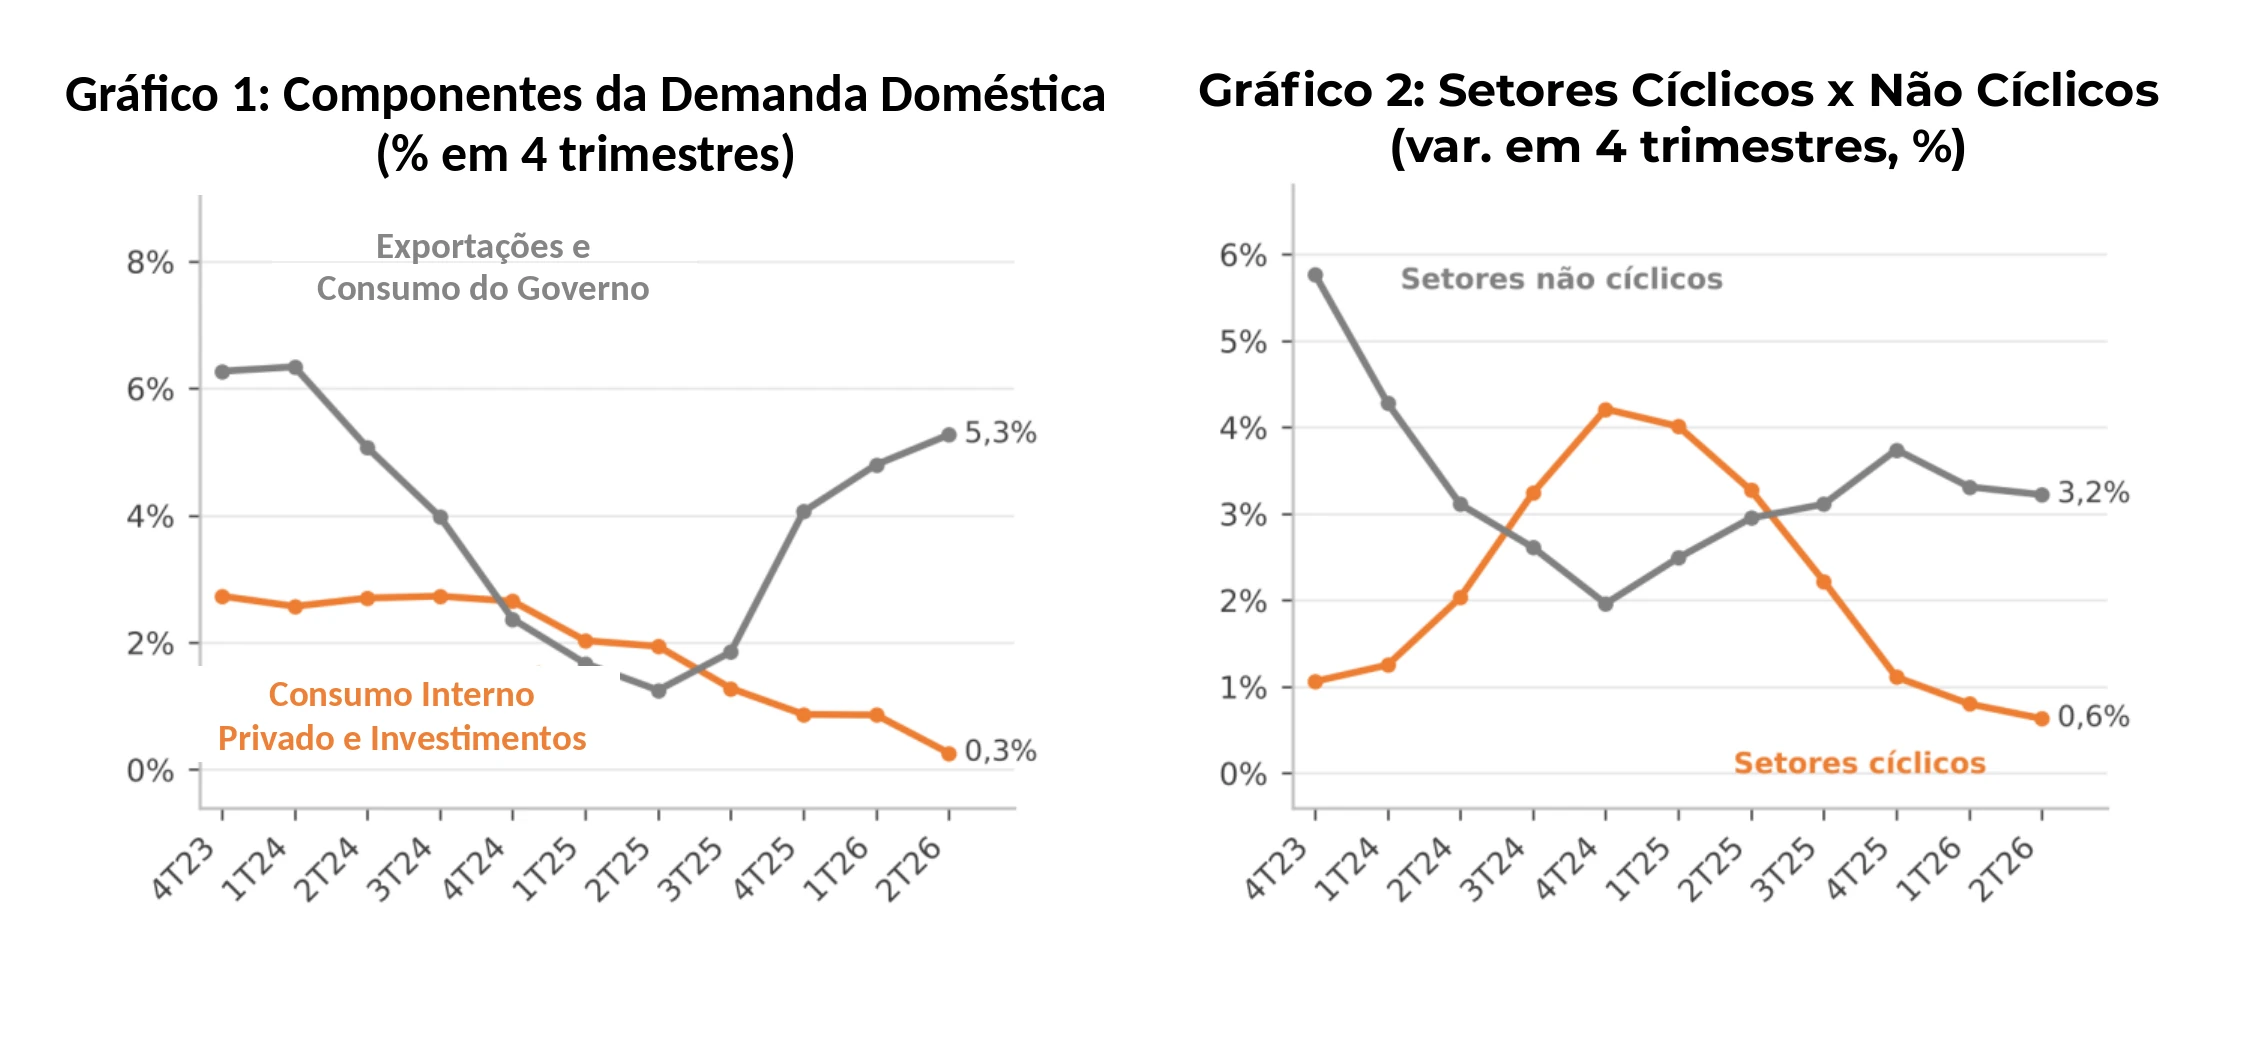
Setores cíclicos: o crescimento em quatro trimestres dos setores mais cíclicos caiu de 4,2% no quarto trimestre de 2024 para 0,6% no segundo trimestre de 2026, enquanto os setores não cíclicos crescem 3,2%.
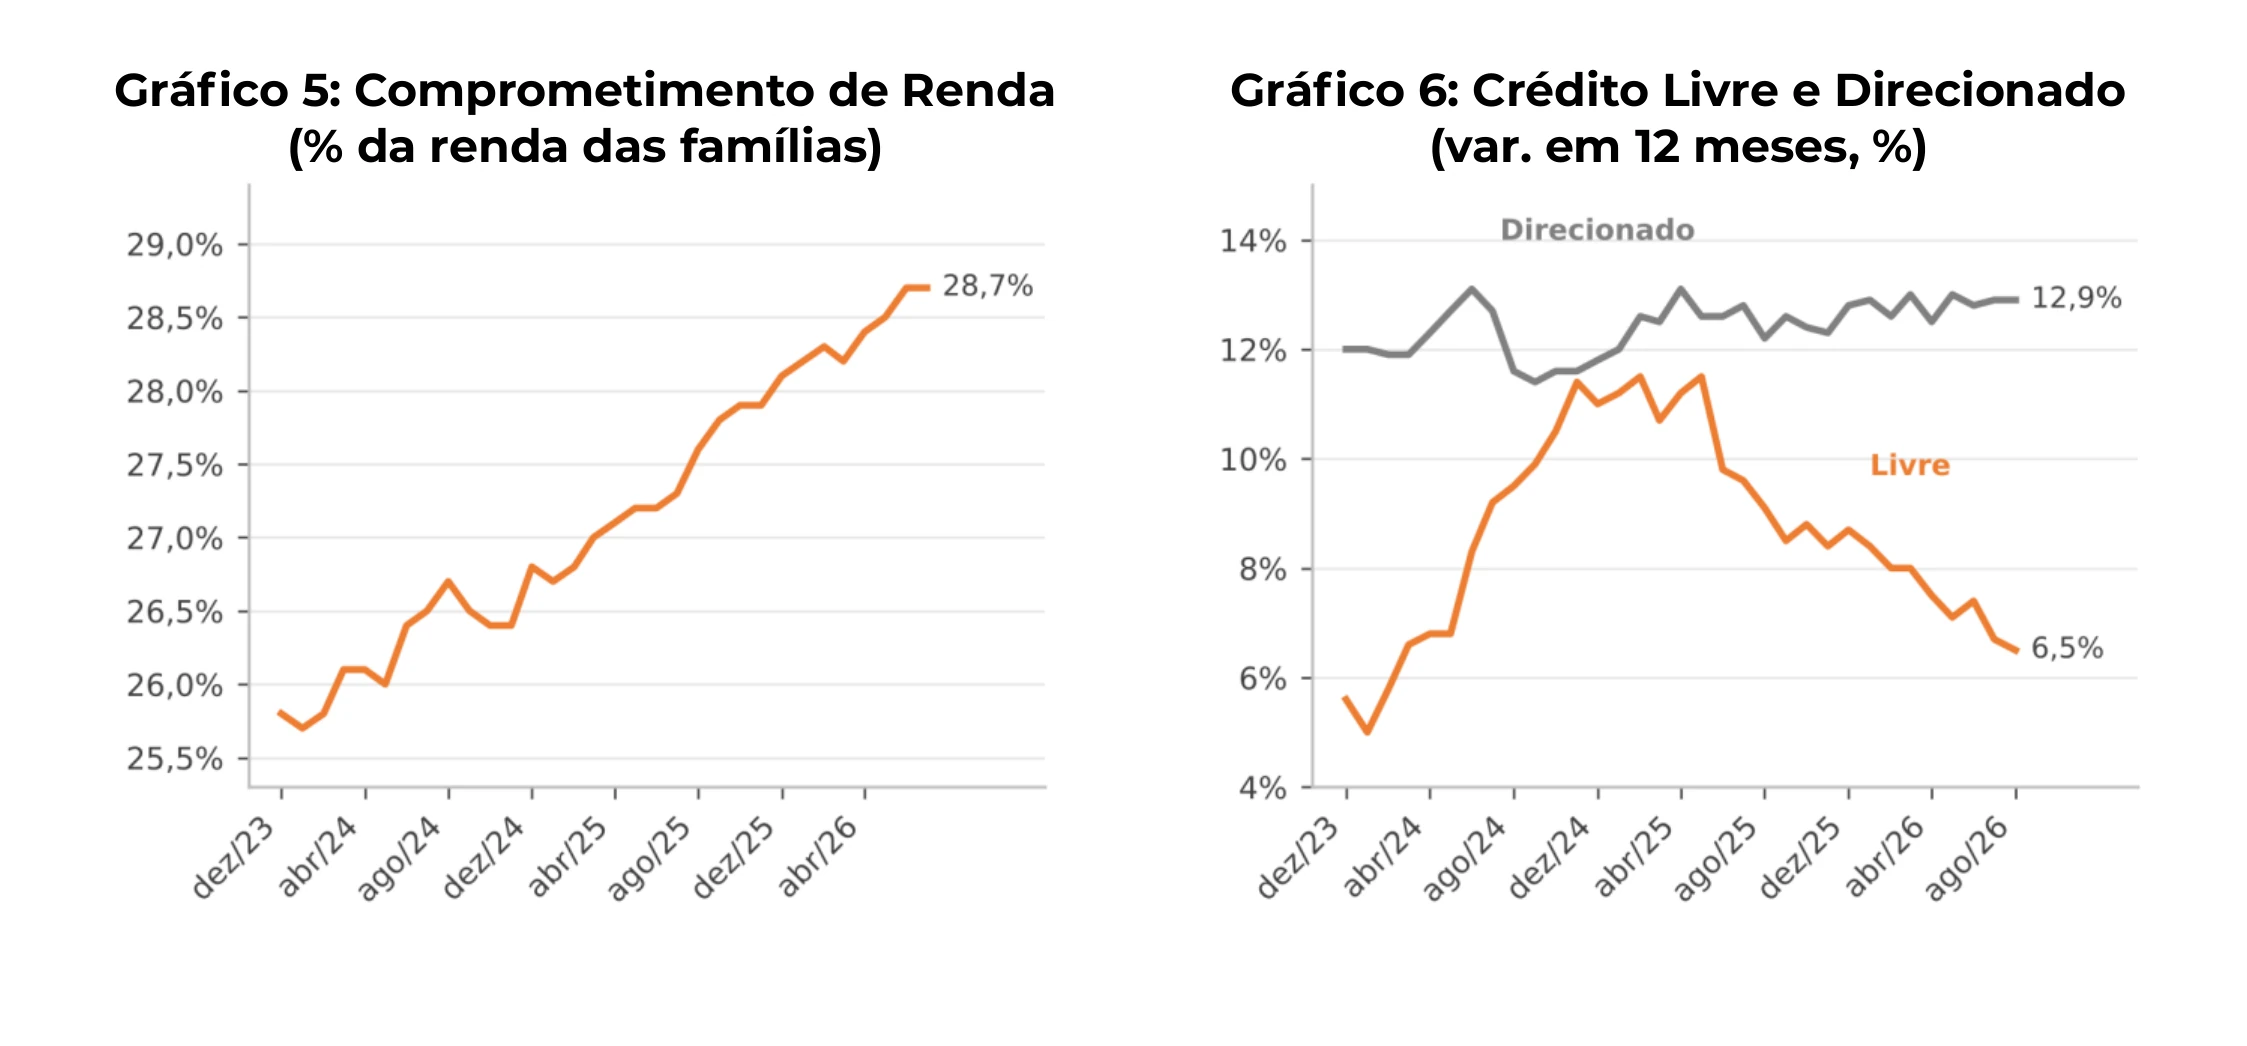
Crédito e juros: o comprometimento de renda das famílias chegou a 28,7%, a inadimplência da pessoa física bateu 6,0% (máxima da série) e o juro real ex-ante está em 9,3% ao ano.
Fiscal e emprego: o ajuste fiscal, por bem ou por mal, tira o impulso do consumo do governo e o mercado de trabalho já perde fôlego: a massa salarial real desacelerou de 7,3% para 4,8% em doze meses.
Introdução
O crescimento de 2026 já mostra uma economia que perde ritmo, e a perda é concentrada onde mais importa para a demanda doméstica: nos setores cíclicos, que respondem mais rápido a crédito, juros e confiança. A desaceleração só não é maior porque os setores menos sensíveis à atividade interna, em especial a agropecuária, a extrativa e as exportações, seguem sustentando o agregado.
O argumento deste relatório é que 2027 tem poucos motivos para trazer alívio. O endividamento das famílias é alto e a inadimplência está em máxima histórica, o que exige desalavancagem. Os juros reais ficam em terreno muito restritivo mesmo com cortes moderados da Selic, porque a inflação segue distante da meta de 3%. O setor público terá de se ajustar, e um ajuste de fato reduz o consumo do governo. Por fim, emprego e renda, que sustentaram o consumo até aqui, já perdem força. São riscos concretos, ancorados em dados que já aparecem nos gráficos, e não projeções tratadas como fato.
A Economia Já Vem Desacelerando
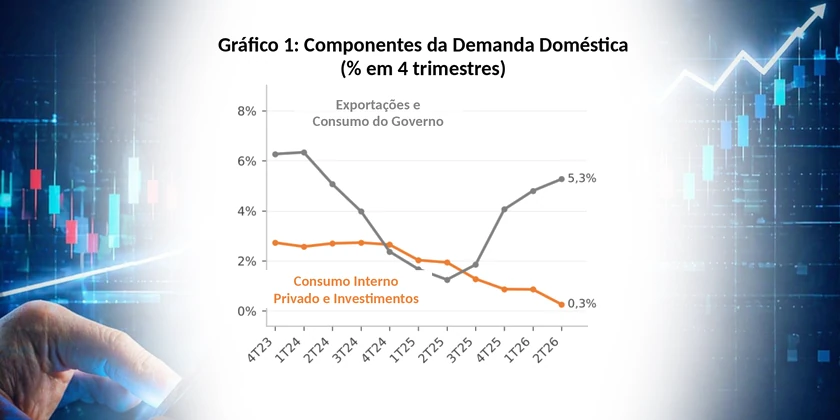
Os dados das Contas Nacionais Trimestrais mostram sinais claros de perda de ritmo que já está em andamento. Quando se separam os componentes da demanda, a parcela mais sensível à atividade interna (consumo das famílias mais investimento, menos importações) crescia 2,7% em quatro trimestres no final de 2023 e agora cresce apenas 0,3%. Quem sustenta o agregado é a parcela menos sensível (exportações mais consumo do governo), que acelerou de 1,3% no segundo trimestre de 2025 para 5,3% (Gráfico 3).
O mesmo padrão aparece pelo lado da oferta. Classificamos como cíclicos os setores cuja atividade acompanha de perto o ciclo interno: indústria de transformação, construção, comércio, transporte e outras atividades. Os não cíclicos são agropecuária, extrativa, eletricidade e gás, informação e comunicação, atividades financeiras, imobiliárias e administração pública. Os cíclicos cresciam 4,2% no quarto trimestre de 2024 e agora crescem 0,6%; os não cíclicos, que incluem a administração pública, passaram de 2,0% para 3,2%, com pico de 3,7% no quarto trimestre de 2025 (Gráfico 4).
A razão pela qual os setores cíclicos desaceleram primeiro e mais forte é que eles são mais sensíveis à política monetária, ao crédito e à confiança de consumidores e empresas. Quando o juro está alto e o crédito encarece, a compra de bens duráveis, o investimento e a construção são adiados. Já os setores não cíclicos dependem mais de safra, do crescimento internacional, de contratos e da administração pública.
Para 2027 parece claro que os determinantes do desempenho dos setores cíclicos dificilmente vão melhorar. O endividamento é elevado, os juros seguem altos e o ciclo eleitoral polarizado mantém o consumidor e o empresariado em compasso de espera. Soma-se a isso o risco de o consumo do governo, que hoje ainda cresce, entrar em território negativo. Por isso, o que hoje é desaceleração pode virar uma contração no ano que vem.
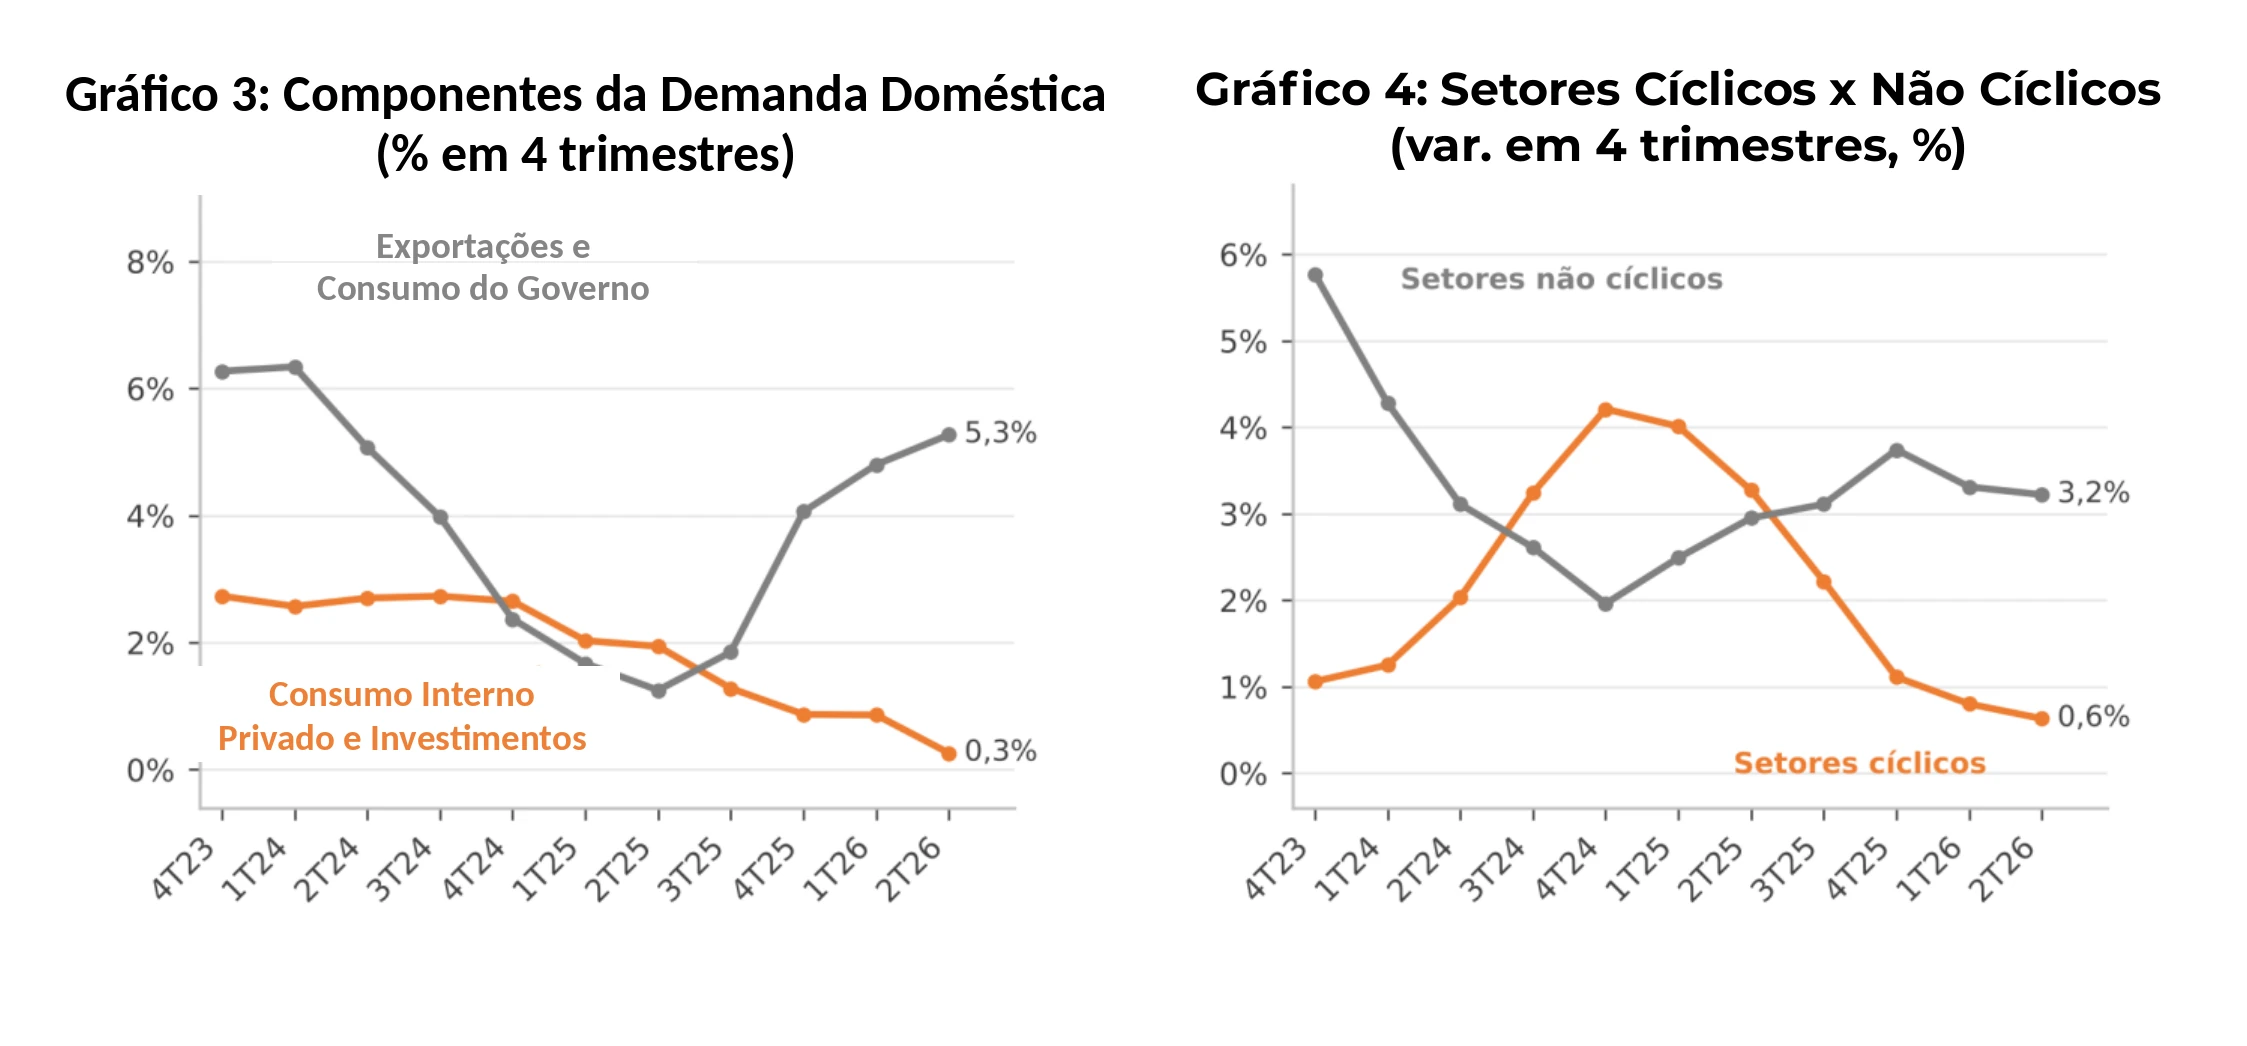
Definições: sensíveis à atividade interna = consumo das famílias + FBCF − importações; menos sensíveis = exportações + consumo do governo (cada componente ponderado pelo respectivo peso e dividido pela soma dos pesos). Cíclicos = transformação, construção, comércio, transporte e outras atividades; não cíclicos = agropecuária, extrativa, eletricidade e gás, informação e comunicação, financeiras, imobiliárias e administração pública. Ponderação móvel: soma dos últimos quatro trimestres a valores correntes de cada subsetor sobre o total dos subsetores listados.
Capítulo 2: Crédito e Juros – Vai Piorar
As famílias já estão muito endividadas. Somente com o sistema financeiro o passivo total está em cerca de 49,9% da renda acumulada em doze meses. O comprometimento de renda com o serviço da dívida subiu de 25,8% em dezembro de 2023 para 28,7% em julho de 2026 (Gráfico 5). Não há folga de balanço para sustentar uma nova rodada de consumo financiado.
O crédito livre, que é o mais ligado ao consumo e ao capital de giro, já desacelera de forma nítida: o crescimento em doze meses, que havia acelerado de 5,6% em dezembro de 2023 para um pico de 11,5% na primeira metade de 2025, caiu para 6,5% em agosto de 2026. O crédito direcionado segue crescendo perto de 12,9%, mas ele depende de decisões de política e de recursos subsidiados (Gráfico 6). Passada a eleição, o direcionado tende a cair mais rápido, o que retira um amortecedor justamente quando o livre já perde força.
Há ainda uma assimetria. Com juros altos e comprometimento de renda crescente, a oferta de crédito fica mais seletiva, e o custo médio sobe para o tomador que mais precisa. O resultado é um círculo conhecido: menos crédito, menos consumo, menos receita para as empresas e mais pressão sobre quem está endividado.
O ponto central é que a economia precisa urgentemente de um processo de desalavancagem. A prova está na inadimplência da pessoa física, que atingiu 6,0% da carteira em agosto de 2026, a maior leitura da série do Banco Central, iniciada em 2011, contra 5,6% em maio. Quando a inadimplência está em máxima histórica, bancos restringem concessões e famílias reduzem gastos para pagar dívidas. Essa desalavancagem é por si só contracionista para a demanda doméstica, e ela ainda está no começo.
Juros Permanecerão no Terreno Restritivo
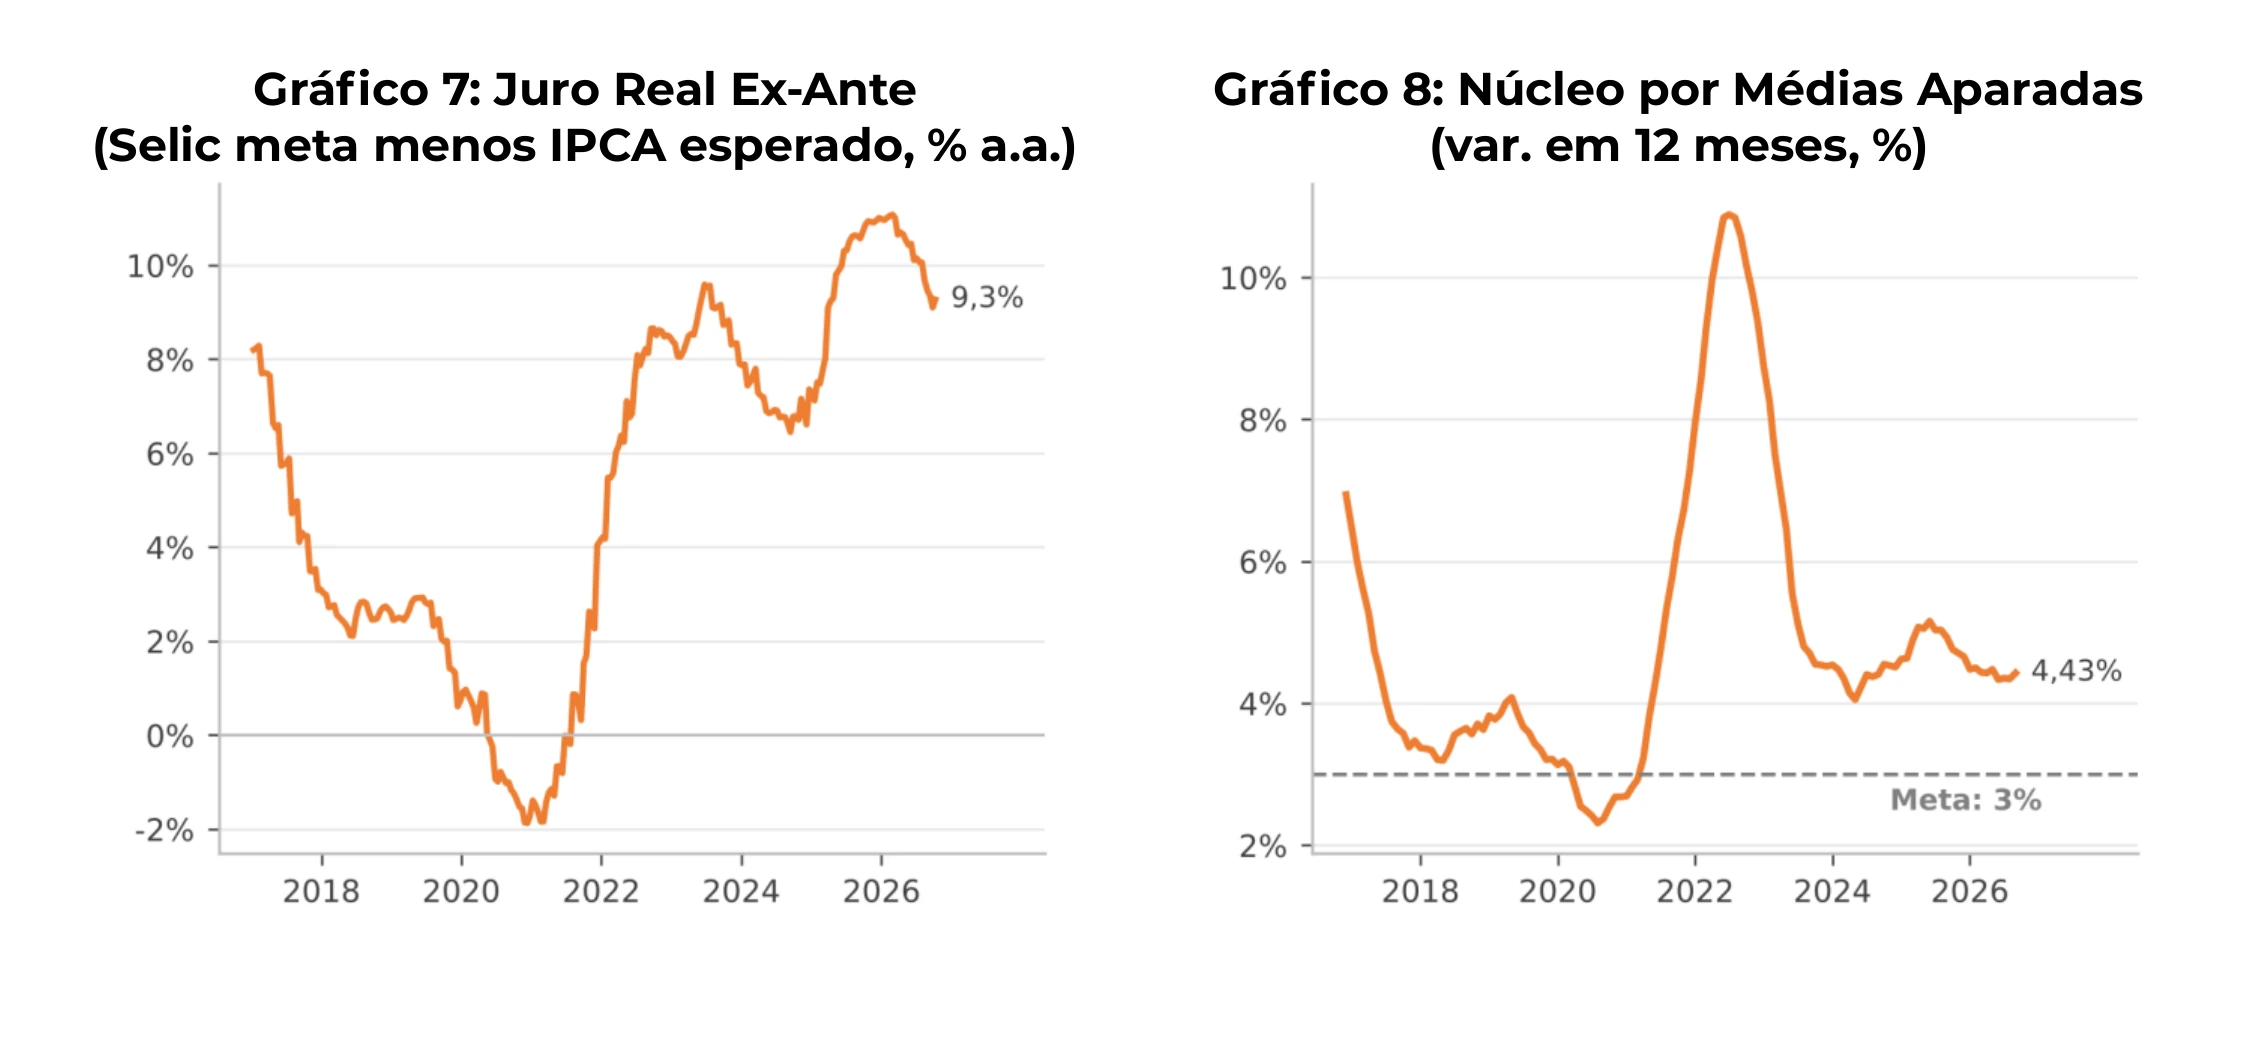
Todos sabem que a política monetária está bastante apertada. A economia só não está em recessão por causa da recorrente expansão fiscal. O juro real ex-ante, calculado como a meta da Selic menos a expectativa de inflação para os próximos doze meses, está em 9,3%, nos últimos 20 anos somente abaixo dos 11,1% do início do ano atual (Gráfico 7). Isso significa que cortes moderados da Selic tendem a manter o juro em terreno restritivo por bastante tempo.
A inflação está, e deve permanecer por longo tempo, distante da meta de 3%. O núcleo por médias aparadas acumula 4,4% em doze meses (Gráfico 8), e a mediana do Focus de 9 de outubro para o IPCA de 2027 é 4,3%, mais de um ponto percentual acima da meta. Para 2028, o consenso de mercado ainda é de 3,8%. O Banco Central não tem espaço para cortar rápido com a inflação e as expectativas nesse patamar.
Para que o juro real caia, a Selic precisa recuar mais rápido do que as expectativas de inflação. Isso é improvável: cortes agressivos exigiriam expectativas ancoradas, o que não é o caso, e isso aumentaria o risco de piora das expectativas, de câmbio e de prêmio de risco, o que obrigaria o Banco Central a recuar.
Comparando o juro real de hoje com o que o Focus embute para os próximos anos temos: ao final de 2026, uma Selic esperada (13,25%) vis-à-vis um IPCA projetado um ano à frente em 4,3% resulta em 9%; para o final de 2027, uma Selic de 12,00% menos um IPCA esperado de 3,8% ainda resulta em 8,2%. O juro real cairia pouco e seguiria muito restritivo até 2028.
Expansão Fiscal Bem Menor (Quem Sabe até Contração)
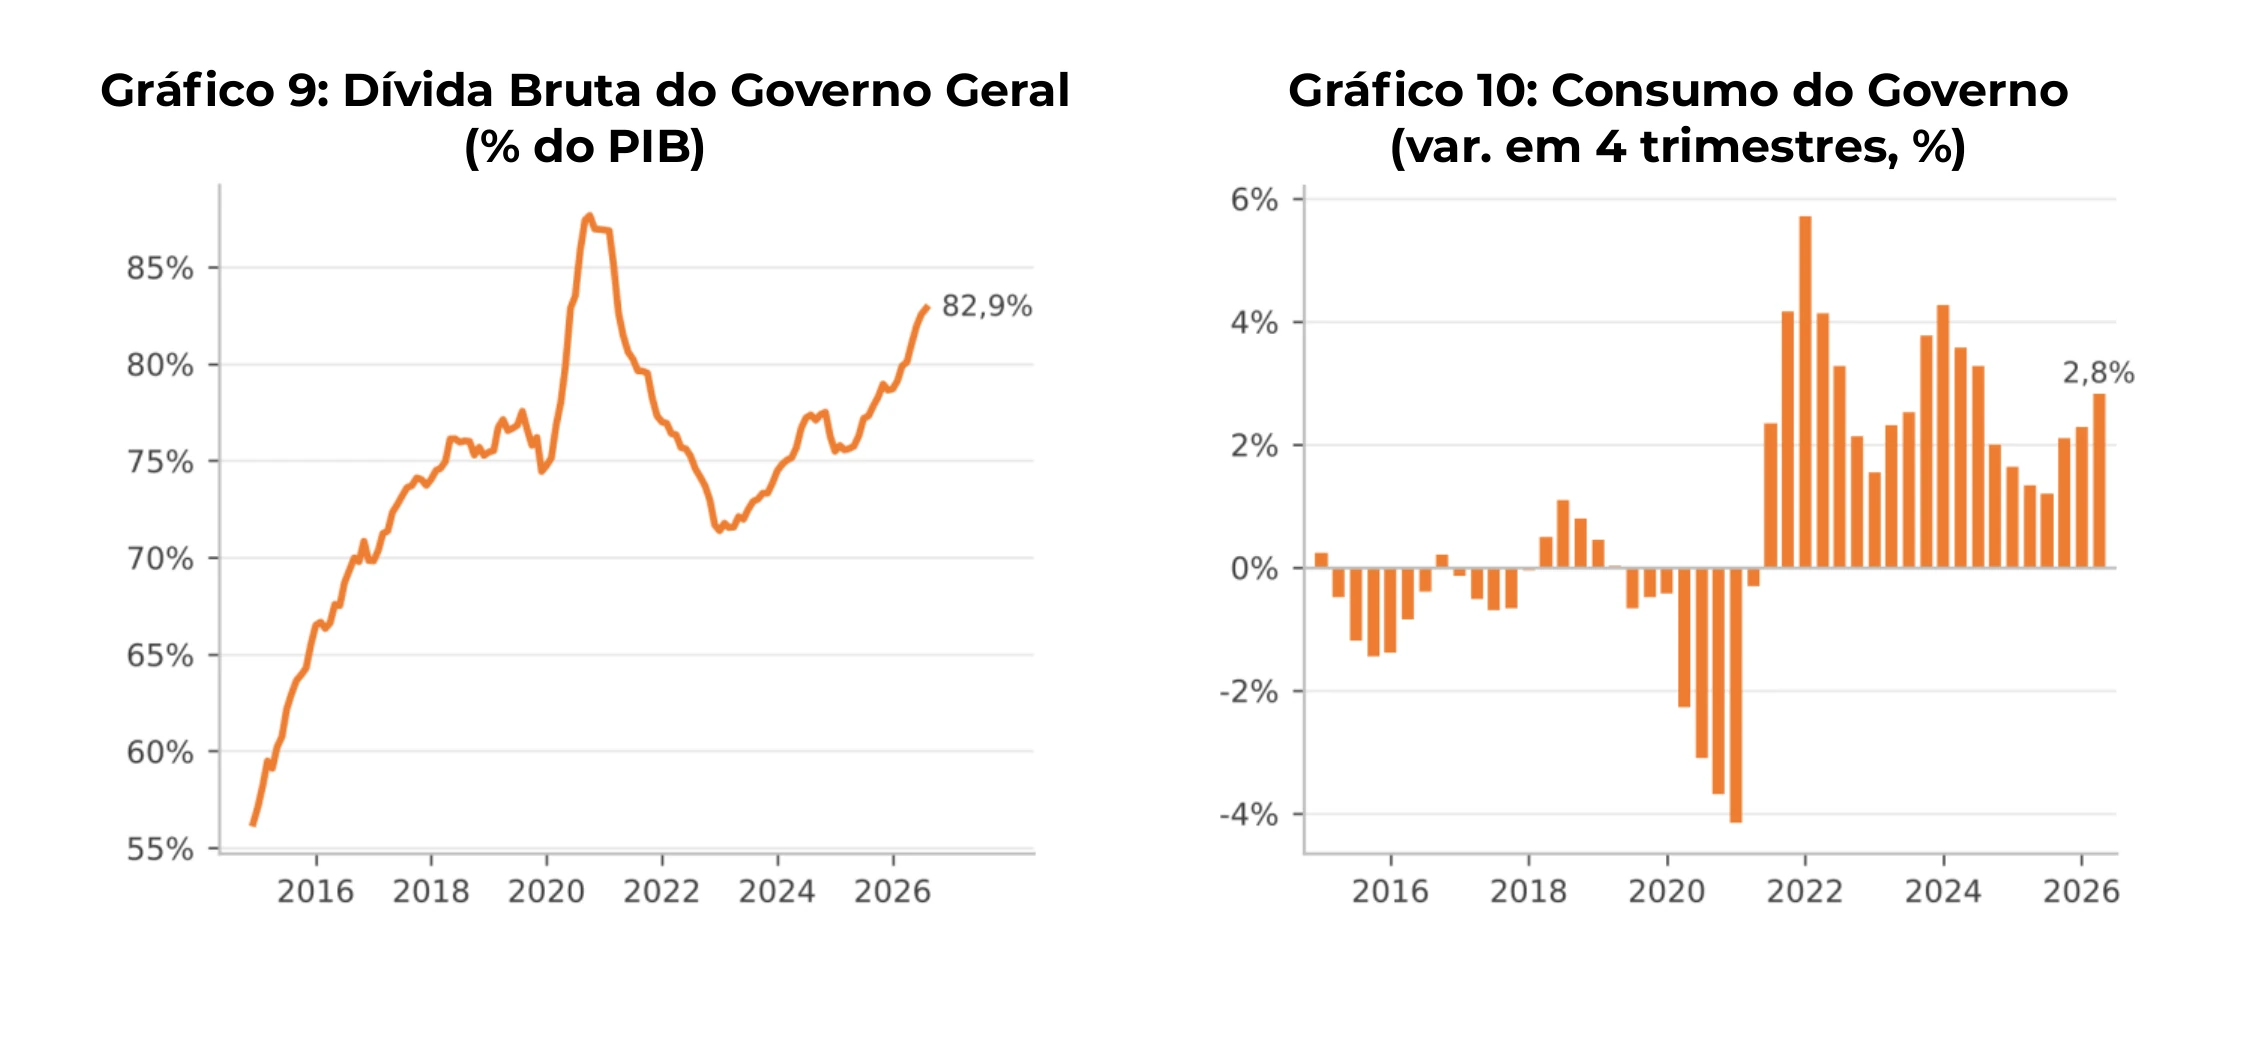
O setor público terá de se ajustar. A dívida bruta do governo geral passou de 56,3% do PIB em dezembro de 2014 para 82,9% em agosto de 2026 (Gráfico 9), com trajetória ascendente num ambiente de juros reais muito altos. Essa dinâmica não se sustenta indefinidamente.
O ajuste virá por bem ou por mal. Por mal, se o mercado passar a questionar a sustentabilidade de longo prazo e reduzir o financiamento ao Tesouro: o câmbio sofreria um choque, a inflação subiria, os cortes de juros se tornariam inviáveis e a crise fiscal piora, num ciclo que retroalimenta a perda de confiança.
Mesmo o ajuste “por bem” significaria aumentar impostos, o que depende do Congresso e é incerto em um ambiente eleitoral polarizado, e conter o crescimento do gasto. O consumo do governo, que cresce 2,8% em quatro trimestres no segundo trimestre de 2026 (Gráfico 10), certamente perderá espaço.
A consequência é um impulso fiscal muito menor em 2027, com a possibilidade de contração. Num ano em que o crédito, os juros e o emprego já constrangem a demanda privada, a perda do apoio do consumo do governo tira o último amortecedor e reforça a tese de uma demanda doméstica bem mais fraca.
Emprego e Renda Vão Deixar de Ajudar
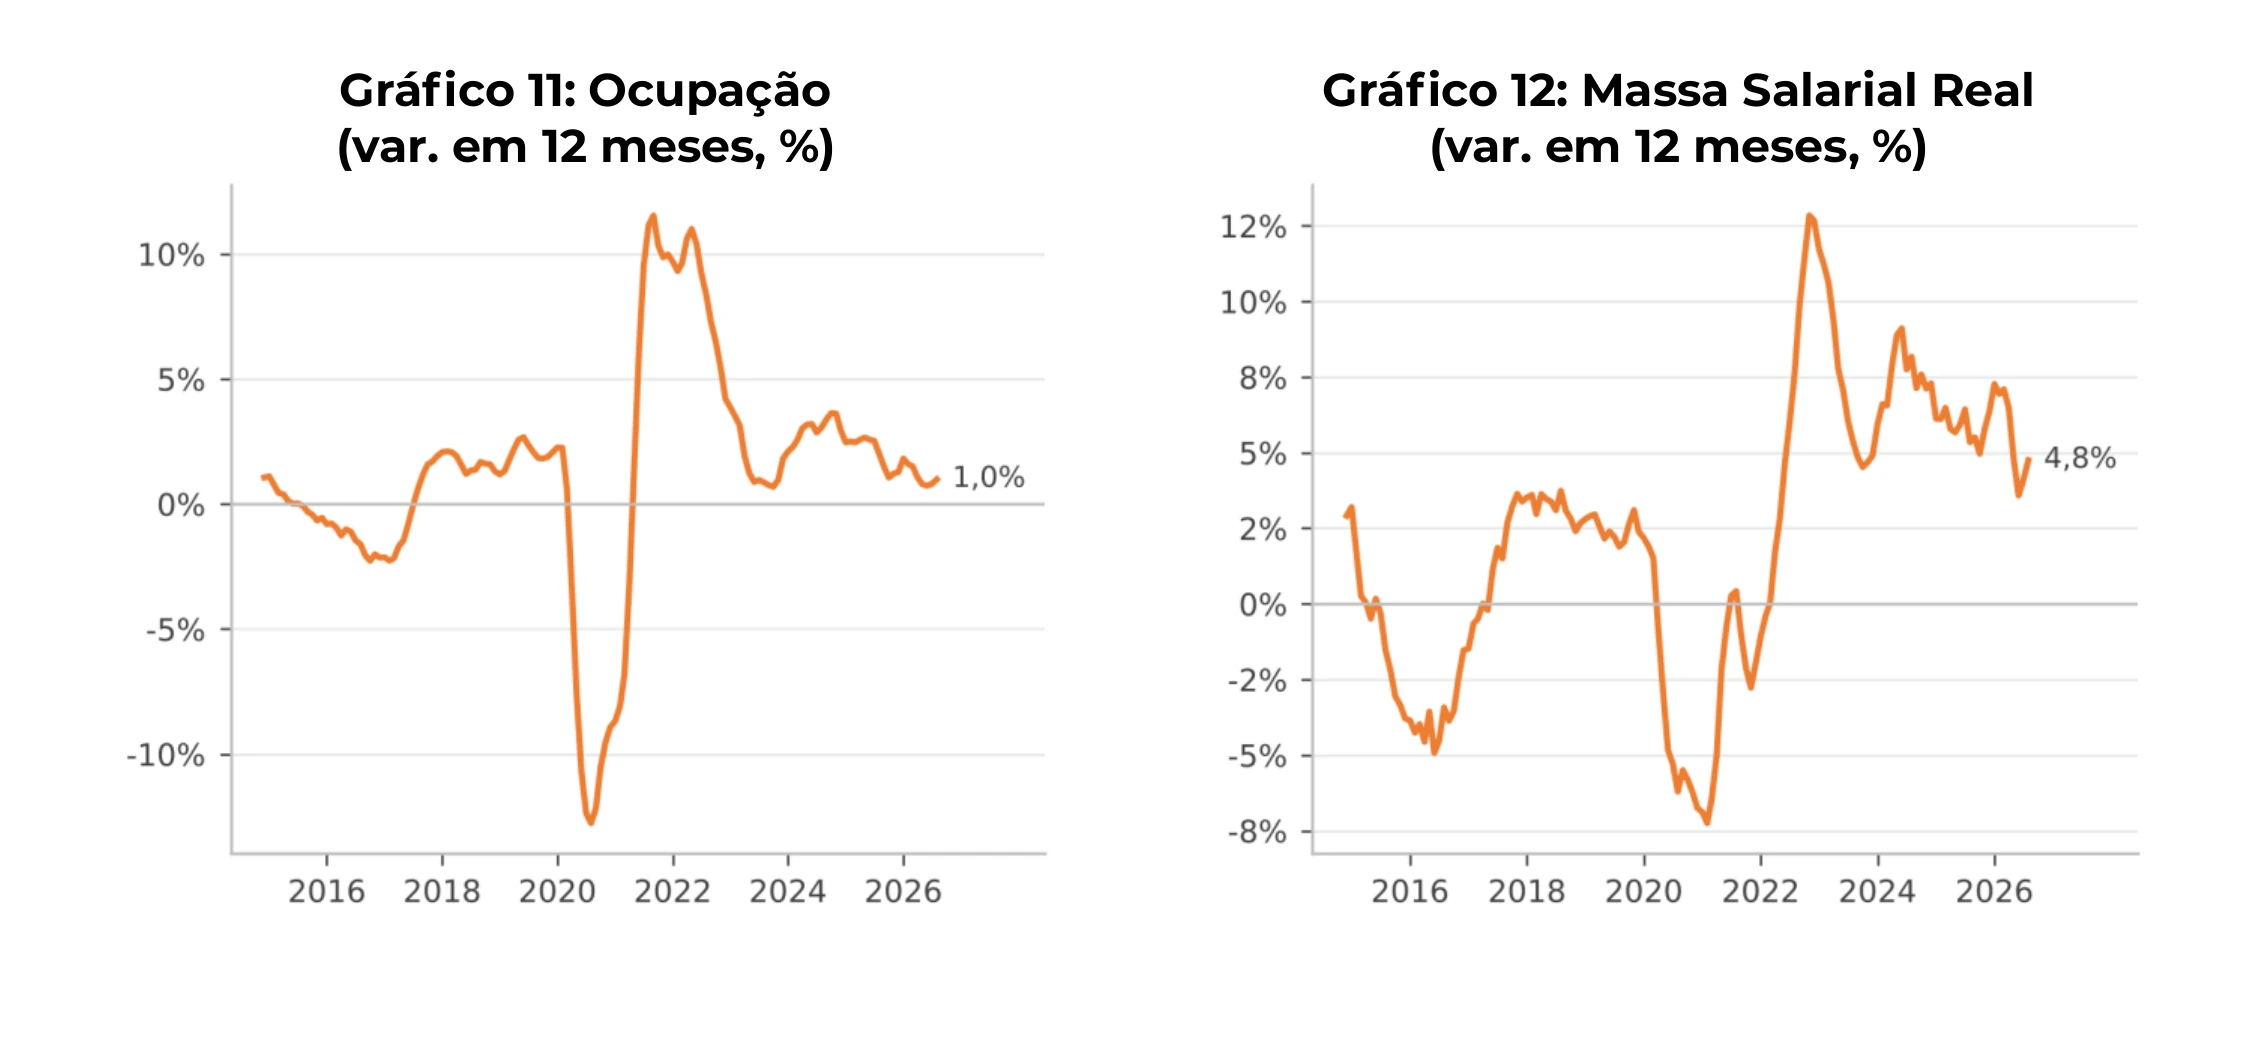
Os dados mostram que o mercado de trabalho já tem perdido força. A ocupação cresce 1,0% em doze meses em agosto de 2026, contra 1,8% no começo do ano (Gráfico 11), e a massa salarial real (deflacionada) desacelerou de 7,3% para 4,8% em doze meses (Gráfico 12).
A tendência da perda de força é de intensificação. Os setores cíclicos, que são os que mais empregam em comércio, construção e serviços, enfraquecem de forma mais forte, e a defasagem entre atividade e emprego sugere que o ajuste ainda não se completou. A renda tende a seguir o mesmo caminho.
Há um risco adicional: um mercado de trabalho mais fraco eleva a inadimplência, que já está em máxima histórica. Mais inadimplência restringe os empréstimos e reduz consumo, o que pode desencadear uma crise de crédito, com realimentação entre emprego, renda, calote e oferta de financiamento.
Tampouco devemos esperar que o governo amorteça a perda de emprego, pela razão do capítulo anterior: o setor público terá de se ajustar, e a expansão do gasto não estará disponível para segurar a demanda. O que sobra para o ano que vem é um mercado de trabalho menos dinâmico, sem o suporte que ajudou em ciclos anteriores.