Resumo e Conclusões
O PIB cresceu 0,48% no 2tri2026. Consumo das famílias e formação bruta de capital fixo desaceleram no trimestre e no acumulado em quatro trimestres, enquanto consumo do governo e exportações aceleram.
O quadro prospectivo à demanda está condicionado a: 1) Ocupação, que desacelerou de 2,44% para 0,72% em doze meses; 2) Concessões de crédito às famílias, que desaceleraram, mas seguem positivas em um contexto de alto endividamento; 3) elevado comprometimento de renda com dívida, em 28,5%, no recorde da série.
- O IBGE divulgou em 02/09/2026 os resultados das Contas Nacionais Trimestrais referentes ao 2tri26. O PIB cresceu 0,48% sobre o trimestre anterior, na série com ajuste sazonal; no acumulado em quatro trimestres, o crescimento foi de 1,87%.
- A atribuição de probabilidade aos cenários de política monetária depende menos da taxa agregada de crescimento e mais de sua composição: qual parcela desacelera, o ambiente econômico de quem produz, e as condições da capacidade instalada no país.
- Nesta edição, abordaremos a ótica da demanda. O segundo artigo tratará do lado da oferta e de aspectos setoriais. O terceiro e último discutirá potenciais implicações para a taxa de juros.
A Desaceleração
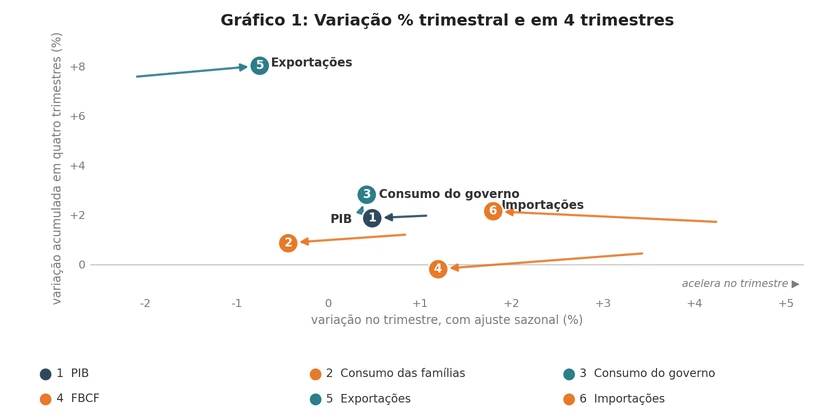
Chamaremos de desaceleração inequívoca a situação em que a variação no trimestre, com ajuste sazonal, e a variação acumulada em quatro trimestres são, simultaneamente, menores em relação ao trimestre anterior (Gráfico 1).
O PIB avançou 0,48% no 2tri26 na comparação trimestral, após expansão de 1,07% no 1tri26. No acumulado de quatro trimestres, o ritmo passou de 1,97% para 1,87%.
Sob a ótica da demanda, o consumo das famílias desacelerou nas duas leituras: de 0,84% para −0,44% na comparação trimestral e de 1,20% para 0,87% no acumulado de quatro trimestres. A formação bruta de capital fixo (FBKF) também: de 3,43% para 1,20% no trimestre e de 0,44% para −0,19% no acumulado. Representam o setor privado.
Dois componentes aceleraram nas duas leituras: o consumo do governo e as exportações. As exportações merecem leitura atenta do gráfico: registra −0,75% no trimestre, mas vinha de −2,09%; no acumulado, a expansão de 8,04% é o mais robusto de todos os componentes.
O consumo do governo saiu de 0,37% para 0,42% na margem e de 2,28% para 2,82% no acumulado em quatro trimestres. Embora a oscilação seja modesta, limita, de certa forma, a desinflação.
A importação é o caso ambíguo, com desaceleração forte no trimestre (de 4,24% para 1,80%) e alta no acumulado (de 1,72% para 2,15%). Na margem, é coerente com a desaceleração no consumo e investimento privado.
Assim, a desaceleração parece desinflacionária, a despeito da resiliência do consumo do governo.
Três Variáveis: Ocupação, Concessão de Crédito e Comprometimento de Renda
Três drivers sugerem que a tendência de desaceleração da demanda do setor privado pode continuar.
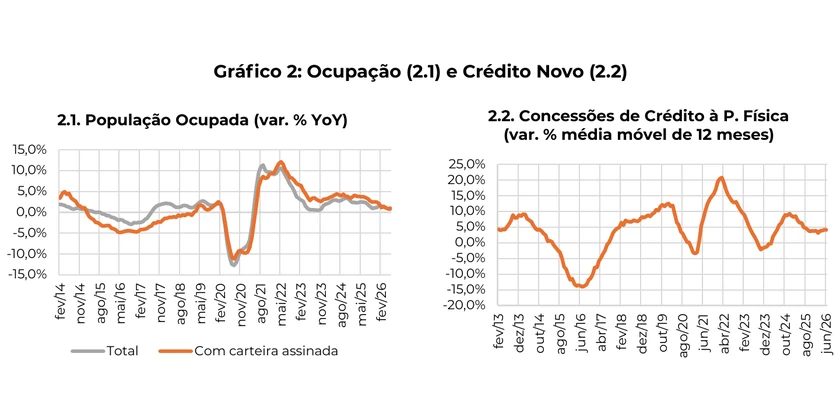
A população ocupada, que crescia 2,44% em doze meses até Jun25, reduziu o ritmo a 0,72% em Jun26. O emprego com carteira assinada acompanhou o movimento, saindo de 3,73% para 1,02%. A desaceleração da ocupação, em permanecendo, se traduzirá em enfraquecimento adicional do consumo à frente.
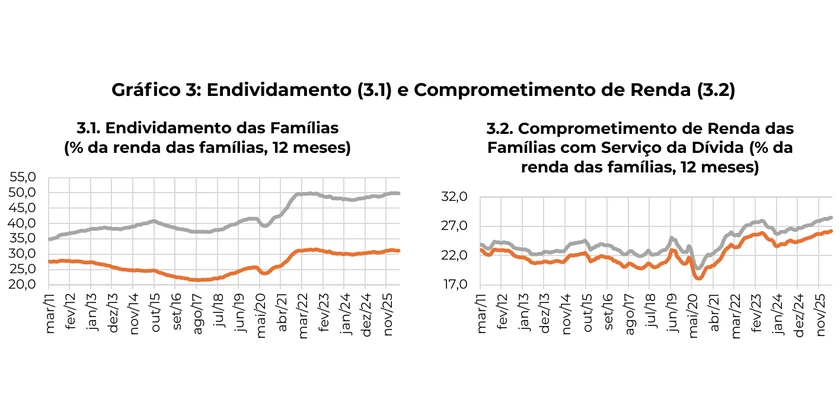
As concessões de crédito às famílias cresceram 4,12% acima da inflação em 12 meses até Jun26 contra os doze meses anteriores. Também representa desaceleração sobre os 6,31% de Jun25, mas seguem positivas e próximo do ritmo de Jun24 (4,10%) (Gráfico 2.2). Esse contínuo avanço do crédito tem afetado o comprometimento de renda das famílias com o serviço da dívida, que estava em 28,5% em Mai26, o maior nível da série histórica, iniciada em 2011. Excluído o financiamento imobiliário, o percentual de 26,2%, também é recorde. O endividamento total estava em 49,8% da renda em Mai26, praticamente no topo histórico de 49,9% registrado em Jul22, Mar26 e Abr26 (Gráfico 3.1).
A combinação das três variáveis caracteriza a situação atual em que o crédito novo flui em um contexto em que parcela recorde da renda está comprometida com o serviço da dívida contratada.
Conclusão
A desaceleração do consumo e investimento privado no 2tri26 é inequívoca: consumo das famílias e formação bruta de capital fixo caem nas duas leituras simultaneamente. As importações validam o diagnóstico na margem. O que sustenta o agregado é gasto público e demanda externa.
Três variáveis merecem monitoramento. Na ocupação, se o crescimento de 0,72% caminhar para próximo de zero ou virar negativo, o consumo perderia sustentação importante (renda). A inadimplência, ainda que relativamente controlada, poderia forçar restrição de oferta de crédito.