- As estatísticas conhecidas de emprego e renda para o Brasil escondem uma enorme dispersão e desigualdade entre regiões: estados e capitais convivem com realidades de emprego, renda e informalidade muito distintas entre si, de modo que a taxa nacional isolada oferece uma leitura pouco representativa da diversidade regional do mercado de trabalho brasileiro.
- O bom desempenho do agronegócio e da indústria extrativa mineral tem sustentado a geração de emprego e renda em regiões específicas do país, beneficiando de forma desproporcional os estados e capitais mais expostos a esses setores, enquanto regiões menos favorecidas por esse ciclo seguem com indicadores de mercado de trabalho mais fracos.
- A desigualdade regional reforça a importância de programas de transferência de renda, como o Bolsa Família, justamente nas regiões onde a pobreza é maior.
Introdução
O mercado de trabalho brasileiro é frequentemente descrito por um único número — a taxa de desocupação nacional, mas esse indicador agregado esconde uma diversidade enorme de situações locais. Estados e capitais diferem não apenas no nível de emprego e renda, mas também na estabilidade dessas variáveis ao longo do tempo, refletindo tanto sua estrutura produtiva quanto o próprio tamanho da amostra usada para medi-las pelo IBGE.
Este relatório organiza essa fotografia dividindo os 27 estados e as 27 capitais do país em dois grupos de tamanho igual, segundo a volatilidade anualizada da ocupação medida pela PNAD Contínua desde 2016. Ao longo das próximas páginas, exploramos como essa volatilidade se relaciona com informalidade, desemprego, tamanho do mercado de trabalho e composição de renda, e por que essa distinção importa tanto para a leitura dos dados quanto para a confiabilidade das próprias estatísticas locais.
Informalidade e Volatilidade
Para melhor analisar o que está se passando com o mercado de trabalho em termos regionais é preciso tomar um certo cuidado com os dados. Alguns estados e municípios tendem a apresentar maior variabilidade nas leituras trimestrais, cuja causa pode estar ligada tanto a fatores estruturais quanto ao tamanho da amostra utilizada pelo IBGE. Variabilidade excessiva pode indicar um grau maior de incertezas quanto à robustez da informação.
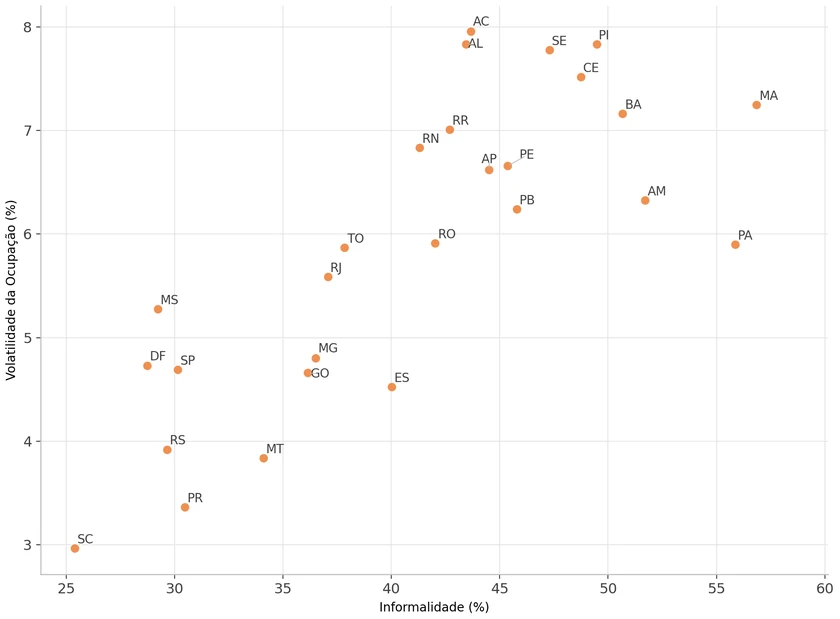
Uma das características estruturais ligadas a flutuações excessivas nos números é o grau de informalidade de cada área geográfica, que parece estar relacionado a oscilações mais intensas das variáveis que medem as condições do mercado de trabalho. A relação é real, mas está longe de ser mecânica. Entre os 13 estados menos voláteis, a informalidade média é de 34,7% — bem abaixo dos 46,7% observados no grupo mais volátil. Santa Catarina e Paraná, os dois estados do país com menor variância no dado de ocupação, têm informalidade baixa (25% e 30%, respectivamente). Já o Pará, na média da amostra em termos de variabilidade, tem informalidade de quase 56%, a segunda maior entre todos os estados do país (só não supera a do Maranhão).
Boa parte dos trabalhadores informais se concentra no comércio, em serviços gerais, na construção civil e em atividades ligadas a aplicativos de transporte e entrega, setores mais sensíveis ao ciclo econômico e com vínculos empregatícios mais instáveis, o que naturalmente pode acabar elevando o grau de oscilação das estimativas.
Também a metodologia da pesquisa realizada pelo IBGE faz diferença: quanto menor a amostra, maior tende a ser a volatilidade dos dados em um estado, e principalmente nos municípios. Esse componente da variância não reflete necessariamente uma instabilidade real do mercado de trabalho, mas sim um efeito estatístico que acaba trazendo uma margem de erro maior às estimativas.
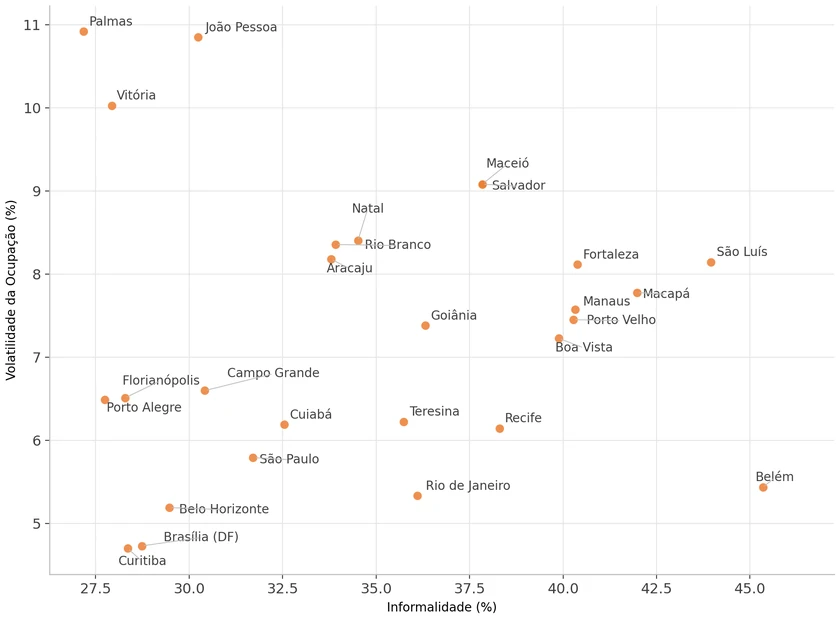
O mesmo exercício, replicado para as 27 capitais do país, mostra um padrão semelhante ao dos estados, mas com uma dispersão bem menor, já que as capitais costumam apresentar grau de sofisticação e diversificação econômica maior que o interior de cada respectivo estado.
As cidades de São Paulo e Rio de Janeiro estão entre as 5 que apresentam menor volatilidade de dados, muito embora o grau de informalidade não seja muito diferente da média nacional. Isso reforça a leitura de que o tamanho absoluto do mercado de trabalho, e não apenas o grau de formalização, atua como um estabilizador da série: quanto maior e mais diversificada a base de ocupados de uma capital, menor tende a ser a oscilação percentual de um trimestre para outro, mesmo quando parte relevante dessa base é informal.
As capitais do Norte e Nordeste se destacam em termos de informalidade. Estas costumam apresentar dificuldades estruturais ligadas à urbanização acelerada, à insuficiência de investimentos produtivos e consequentemente, à baixa capacidade de absorção de mão de obra formal.
Taxas de Desemprego
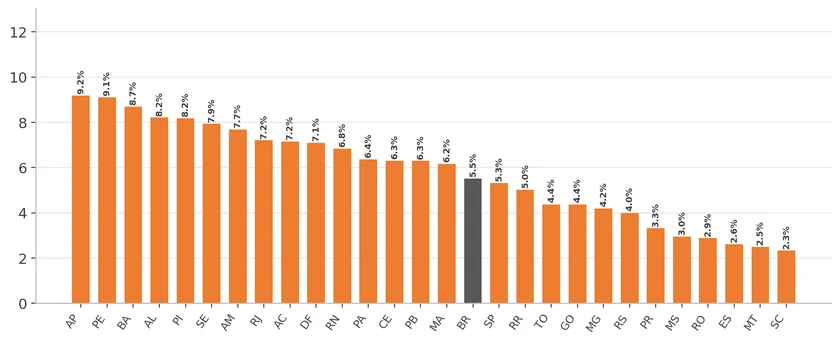
A taxa de desocupação, medida pela média móvel dos últimos quatro trimestres até o 2º trimestre de 2026, varia de forma expressiva entre os estados. Santa Catarina (2,3%), Mato Grosso (2,5%) e Espírito Santo (2,6%) apresentam taxas extremamente baixas, enquanto o Rio de Janeiro (7,2%) e o Distrito Federal (7,1%) mostram que baixa volatilidade não é sinônimo de elevada ocupação.
As diferenças estão fortemente ligadas às atividades econômicas predominantes em cada estado vis a vis o ciclo que se apresenta. A expectativa é que a região Sul lidere o crescimento regional em 2026, impulsionada pela recuperação do agronegócio gaúcho, enquanto o Centro-Oeste também se beneficia do bom desempenho da soja e da pecuária. Estes setores, além de gerar emprego direto no campo, espalham renda para o comércio e os serviços das capitais da região. Já o desemprego mais alto em estados como o Amazonas reflete uma base econômica mais concentrada e menos diversificada do que a dos estados do Sul.
Bahia (8,7%), Alagoas (8,2%), Pernambuco (9,1%) e Amapá (9,2%) figuram entre os piores desempenhos em termos de ocupação de seus residentes. Esses estados enfrentam dificuldades estruturais que se reforçam mutuamente: sem geração de empregos formais suficientes, a população migra para atividades informais ou permanece na busca por trabalho, elevando tanto a taxa de desocupação quanto a de informalidade. O peso do Bolsa Família também é relevante nessa equação.
Vale reforçar novamente que os estados com indicadores mais voláteis tendem a apresentar estimativas de desemprego menos confiáveis. Isso não invalida a tendência de médio prazo, mas recomenda cautela ao interpretar oscilações pontuais de um único trimestre nos estados mais voláteis, que podem refletir tanto ruído estatístico quanto mudança efetiva nas condições do mercado de trabalho local.
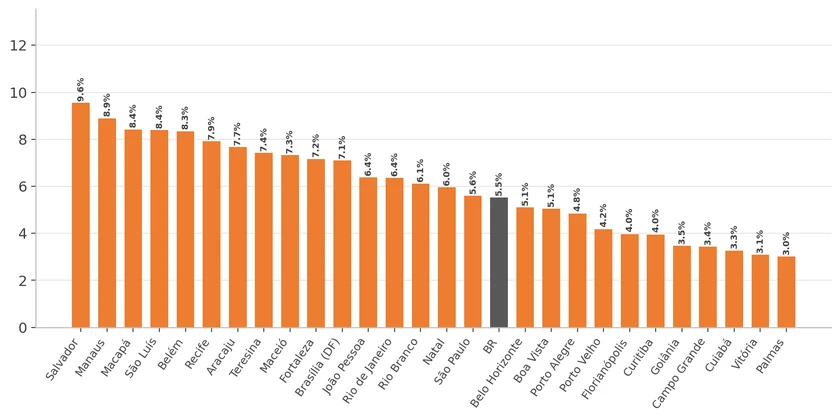
Como seria de se esperar, o padrão nas capitais reproduz o observado nos estados, mas com nuances próprias das economias urbanas. Cuiabá (3,3%), Campo Grande (3,4%) e Palmas (3%) possuem os menores níveis de desemprego, beneficiados pelo mesmo ciclo favorável do agronegócio que impulsiona seus estados. Belém, Macapá, Manaus e Salvador exibem desemprego elevado (acima de 8%). Nessas capitais do Norte e Nordeste, o peso do setor público na geração de empregos formais é maior do que em capitais do Sul e Sudeste, o que tende a reduzir a volatilidade da ocupação (o emprego público sofre menos com ciclos de contratação e demissão do setor privado), mas não resolve, por si só, o problema estrutural da baixa absorção de mão de obra pelo setor privado formal.
Esses resultados reforçam um ponto já discutido para os estados: o peso de programas de transferência de renda como o Bolsa Família ajuda a suavizar o impacto social do desemprego nas capitais mais afetadas, mas não deve ser confundido com geração de emprego formal. A categoria de rendimentos que inclui o Bolsa Família e o BPC atingiu o maior valor da série histórica em 2023, contribuindo para reduzir a desigualdade de renda principalmente nas regiões Norte e Nordeste, um efeito redistributivo relevante, mas que atua sobre a renda disponível das famílias, não sobre a taxa de desocupação em si, que continua refletindo, antes de tudo, a capacidade de cada economia local de gerar postos de trabalho.
Vale registrar que a taxa de desocupação pode estar subestimando a real fragilidade do mercado de trabalho nessas capitais. Estudo do Blog do IBRE mostra que, no quarto trimestre de 2025, enquanto a taxa de desocupação do Brasil era de 5,1%, a taxa composta de subutilização da força de trabalho no Nordeste chegava a 13,4% (mais que o dobro), ao incluir subocupados por insuficiência de horas, força de trabalho potencial e desalentados. Esse hiato também ajuda a explicar por que a volatilidade medida nas capitais nordestinas tende a ser mais alta: a fronteira entre ocupação, subocupação e desemprego é, nessas economias, mais fluida e mais sensível a variações sazonais e conjunturais.
Tamanho dos Mercados
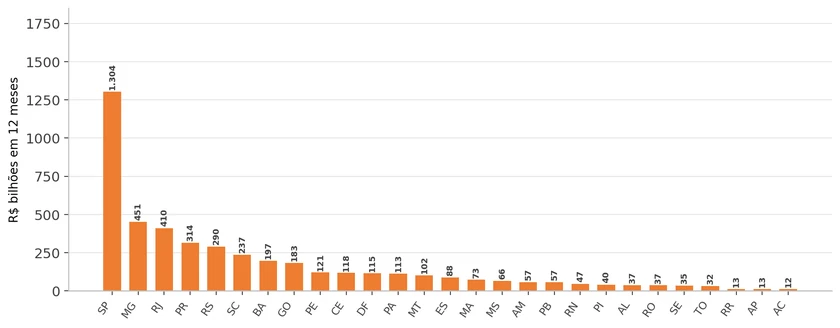
O estado de São Paulo sozinho gera cerca de R$ 1,3 trilhão em massa salarial anual, mais que o triplo de Minas Gerais (R$ 451 bilhões), o segundo colocado do grupo. Somando São Paulo, Minas Gerais e Rio Grande do Sul, o total ultrapassa R$ 2 trilhões anuais. Não surpreende que os estados com maior massa salarial sejam justamente os mais diversificados e industrializados, com mercados de trabalho grandes o suficiente para absorver choques setoriais localizados sem que isso se traduza em grandes oscilações nas séries agregadas do mercado de trabalho. Um choque negativo em um setor específico, por exemplo, uma safra ruim ou uma crise pontual na indústria automobilística, tem impacto proporcionalmente menor sobre o total de ocupados em São Paulo do que teria em um estado cuja economia dependa de poucos setores.
A Bahia se destaca como um caso interessante: apesar de fazer parte do grupo com dados mais voláteis, sua massa salarial (R$ 197 bilhões anuais) é, de longe, a maior dentro dessa amostra específica. Isso sugere que a volatilidade dos dados na Bahia está mais ligada a fatores estruturais do próprio mercado de trabalho estadual: alta informalidade e forte dependência de comércio e serviços de menor produtividade, temas já discutidos nas páginas anteriores, do que a uma limitação de tamanho ou diversificação de sua economia.
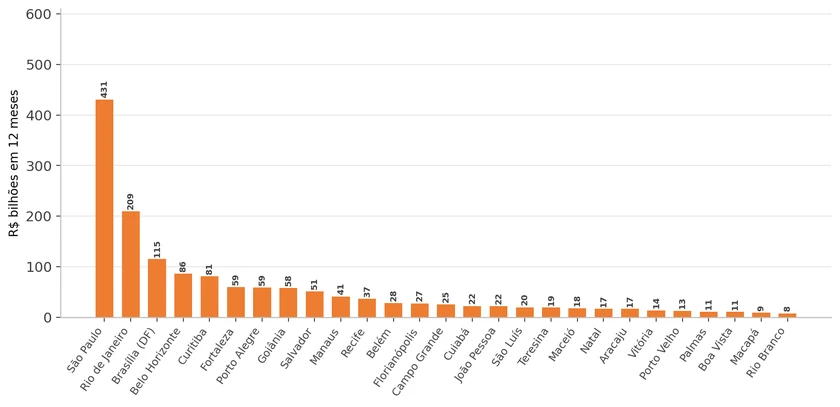
Entre as capitais, o padrão de concentração é ainda mais acentuado. A cidade de São Paulo lidera com R$ 431 bilhões anuais em massa salarial, mais que o dobro do Rio de Janeiro (R$ 209 bilhões), a segunda colocada, seguida de Brasília (R$ 115 bilhões) e Belo Horizonte (R$ 86 bilhões). Belém, Macapá, São Luís, Cuiabá, Porto Alegre, Porto Velho, Florianópolis, Campo Grande e Manaus apresentam massa salarial substancialmente menor, todas abaixo de R$ 60 bilhões anuais.
Renda e Desigualdade
A composição da força de trabalho por status e faixa de renda revela uma diferença marcante. Na média dos estados com economias mais diversificadas o percentual de ocupados com renda alta (acima de R$ 9.600 por mês) atinge 21,6% da força de trabalho, e a desocupação é de apenas 4,1%. No grupo de estados abaixo da média nacional a renda mais elevada é privilégio apenas de 12,3% da mão de obra e a desocupação sobe para 6,9%. O dado mais marcante, no entanto, é que a participação dos indivíduos de renda baixa (até R$ 3.200) passa de 24,7% da força de trabalho entre os primeiros para 42,2% no caso dos segundos, quase metade da população economicamente ativa.
Mais uma vez, constata-se que essa composição está diretamente ligada à informalidade e à estrutura produtiva, tema já discutido nas páginas anteriores: em estados com maior peso de comércio, serviços de baixa produtividade e trabalho informal, uma fatia maior da força de trabalho está posicionada nas faixas de renda mais baixas. E não apenas por ganhar pouco, mas por, em muitos casos, sequer estar ocupada. A desocupação, por si só, já explica boa parte da diferença entre os grupos: nos sete estados com maior desocupação, todos do Nordeste, mais de 7% da força de trabalho busca emprego sem encontrá-lo.
Do ponto de vista de política pública, esse retrato reforça a importância de programas de transferência de renda como o Bolsa Família justamente nos estados onde a fatia de renda baixa e desocupação é maior.
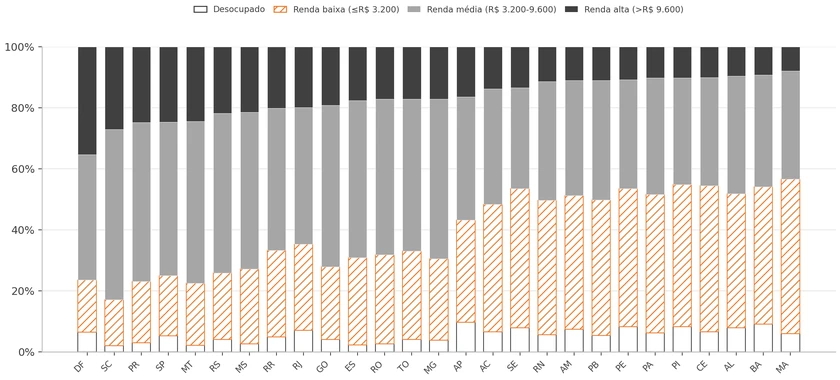
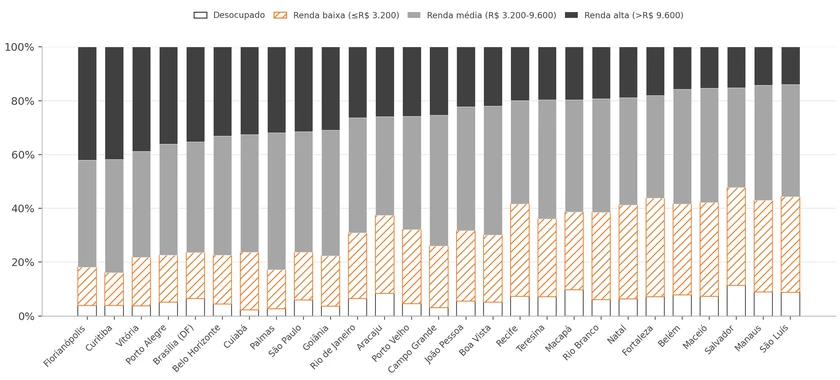
Entre as capitais, a composição da força de trabalho segue um padrão semelhante. Florianópolis e Curitiba lideram em tamanho da fatia de renda alta entre as capitais (42,0% e 41,7%, respectivamente), com desocupação abaixo de 4% (os dois melhores retratos combinados de composição da força de trabalho deste relatório). Salvador se destaca com a maior desocupação entre todas as capitais (11,4%) e apenas 15,2% de renda alta, enquanto São Luís tem quase 9% de desocupados e 35,5% em renda baixa. Ainda assim, mesmo nas capitais mais frágeis, a fatia de renda média permanece relevante (acima de 35% em todos os casos), sugerindo que os centros urbanos concentram uma base de ocupações formais e semiformais mais ampla do que a observada no interior de seus respectivos estados.
Notas de Dados e Fontes
IBGE, Pesquisa Nacional por Amostra de Domicílios Contínua (PNAD Contínua) — microdados trimestrais de 2016 T1 a 2026 T2, para os 27 estados (26 UFs + Distrito Federal) e as 27 capitais do país. Agência Gov/IBGE — estudo especial sobre o impacto do Bolsa Família na redução da desigualdade regional. Blog do IBRE (FGV) — retratos econômicos estruturais das regiões Norte e Nordeste, e estudo sobre subutilização da força de trabalho no Nordeste. Banco do Brasil, Resenha Regional — projeções de crescimento regional para 2026. Revista Nordeste — reportagens sobre desemprego, informalidade e estrutura produtiva nos estados nordestinos. World Bank — estudo sobre Bolsa Família e mercado de trabalho.
Nota metodológica: a volatilidade anualizada da ocupação e da renda é calculada como o desvio-padrão das variações trimestrais em logaritmo, multiplicado por √4, para a série 2016 T1-2026 T2. A divisão em grupos de 50% menos voláteis e 50% mais voláteis considera a volatilidade da ocupação total de cada localidade. O desemprego reportado é a média móvel dos últimos quatro trimestres disponíveis (até 2026 T2). A massa salarial é apresentada em R$ bilhões, acumulada em 12 meses, a valores reais de 2026. A composição da força de trabalho por status e faixa de renda (Gráficos 8 e 9) tem como base a força de trabalho total de cada localidade no 2º trimestre de 2026 (desocupados + ocupados por faixa, excluindo não classificáveis), dividida em desocupado, renda baixa (até R$ 3.200), renda média (R$ 3.200 a R$ 9.600) e renda alta (acima de R$ 9.600) — os limites de renda seguem a mesma base ajustada pelo IPCA das demais faixas do relatório. As faixas de renda domiciliar do trabalho seguem os limites nominais ajustados anualmente pelo IPCA para preservar poder de compra constante.