Resumo e Conclusões
Sob o mesmo critério usado para avaliar a demanda, apenas três dos doze setores desaceleram sem ambiguidade (indústria de transformação, comércio e outros serviços). As três são sensíveis ao consumo das famílias, componente da demanda que também desacelera de forma inequívoca.
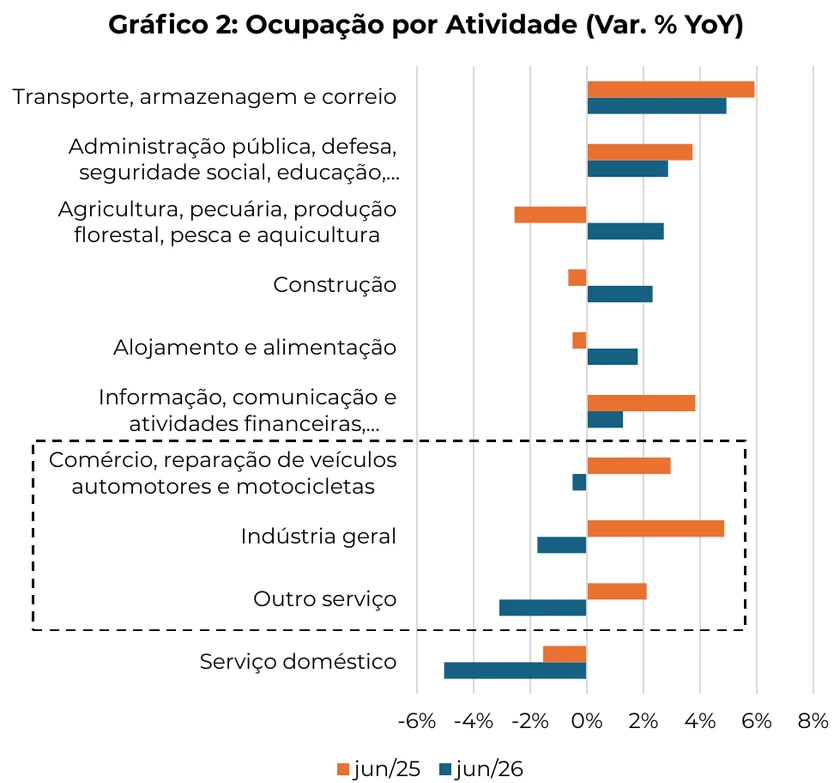
A desaceleração nos três se reflete em enfraquecimento da ocupação (emprego). A variação YoY da ocupação em Jun26 na indústria saiu de +4,85% para −1,75%; outros serviços de +2,12% para −3,09%; e comércio de +2,97% para −0,50%. O enfraquecimento destas atividades parece ter chegado às contratações.
A ótica da oferta indica, por caminho diferente, que a desaceleração econômica resulta da perda de fôlego da demanda doméstica e que a política monetária restritiva foi eficaz em promover o ajuste no ritmo do crescimento. Também evidencia o custo imposto pelo modelo de incentivo fiscal ao consumo: alto endividamento, tanto público quanto privado.
No curto prazo, somado à desinflação recente observada nos preços ao consumidor, sugere espaço para a continuidade do ciclo de calibragem da taxa Selic.
- Os dados do Sistema de Contas Nacionais Trimestrais mostraram que o PIB cresceu 0,48% no 2tri26 sobre o trimestre anterior, com ajuste sazonal, e 1,88% no acumulado de quatro trimestres.
- Nossa leitura é de que a atribuição de probabilidade aos cenários de política monetária depende menos da taxa agregada de crescimento e mais da composição: se os setores que desaceleram são aqueles expostos ao mercado local e, portanto, mais sensíveis à política monetária.
- O primeiro artigo analisou a demanda. Abordaremos nesta edição a ótica da oferta. O terceiro e último sobre este tema discutirá as implicações potenciais para a taxa de juros.
O Que o Critério Conjunto Revela
Aplicando a mesma regra do primeiro artigo aos componentes da oferta, observa-se um quadro menos dramático. Três atividades desaceleram sem ambiguidade: indústria de transformação, comércio e outros serviços. Nenhuma acelera nas duas leituras, ou seja, as nove restantes são ambíguas.
Dentre os setores ambíguos, construção desacelerou de +2,79% para −0,36% na variação trimestral, e mostrou alta modesta no acumulado (de +0,13% para +0,31%). O setor de eletricidade, gás e saneamento desacelerou de −0,05% para −1,07% no trimestral; no acumulado, saiu de -1,24% para -0,57%.
Os setores agropecuário, indústria extrativa e informação e comunicação seguem apresentando variação positiva muito acima do PIB e das demais atividades em ambas as leituras. Agropecuária e extrativa (expostas à demanda externa) crescem, no acumulado, cerca de quatro e seis vezes e meia o PIB, enquanto informação e comunicação quase quatro vezes.
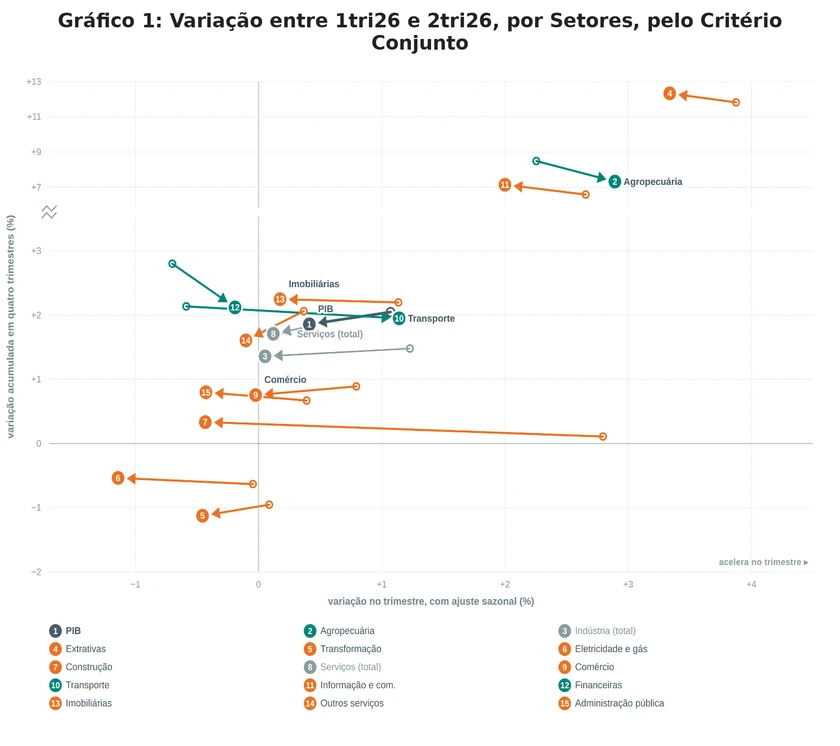
Os três setores da oferta que reportaram desaceleração inequívoca são sensíveis ao consumo das famílias e, em alguma medida, do investimento privado, dois componentes da demanda que também desaceleram nas duas leituras. O desempenho parece evidenciar não apenas a eficácia da política monetária no ajuste do ritmo da demanda doméstica, mas também o esgotamento do modelo liderado pelo consumo.
A Desaceleração Também Chegou à Contratação
O enfraquecimento das atividades associadas à demanda doméstica já está afetando as contratações? Ao analisar os dados da PNAD Contínua, a resposta parece ser inequívoca.
Entre Jun25 e Jun26, a variação YoY da população ocupada por atividade diminuiu de +4,85% para −1,75% na indústria; de +2,12% para −3,09% em outros serviços; e de +2,97% para −0,50% no comércio (Gráfico 2). A ocupação total, no mesmo período, passou de +2,44% para +0,72%.
Três dos quatro setores com variação negativa na ocupação em Jun26 são os mesmos que apresentam desaceleração inequívoca no PIB. As atividades com dinâmica ambígua seguem contratando. Vale observar que administração pública, educação e saúde cresceu 2,87% YoY em Jun26, cerca de quatro vezes a ocupação total.
Crédito e Alavancagem: Como Está o Endividamento?
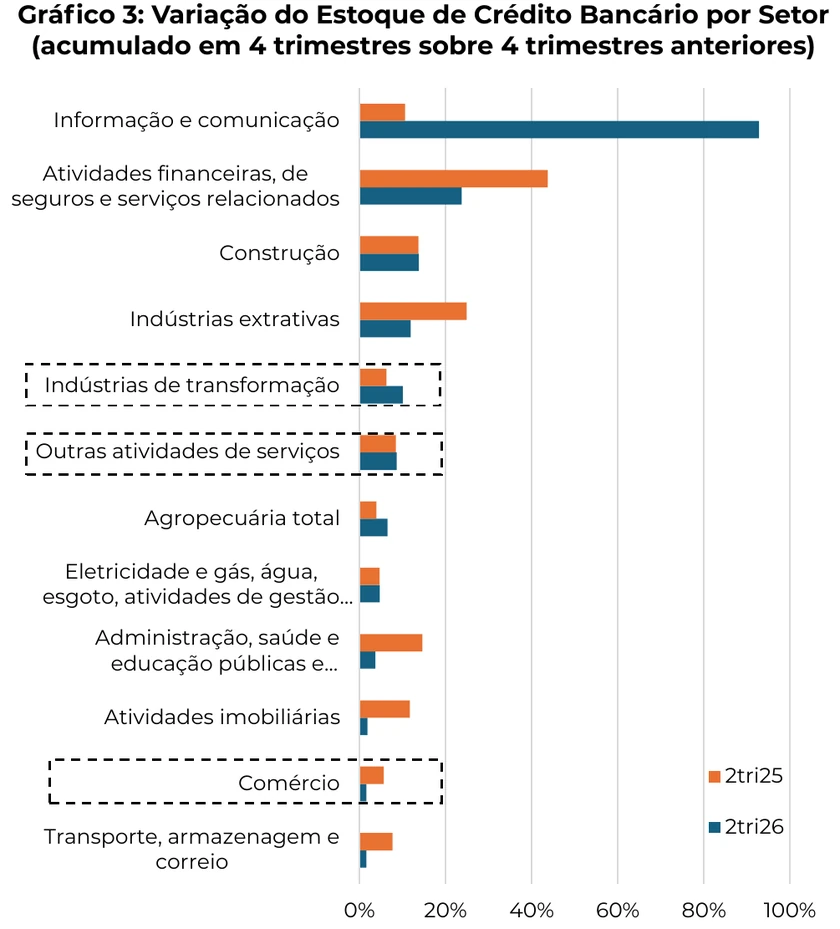
As estatísticas de crédito do Banco Central sugerem que o estoque de crédito desacelerou em seis dos 12 setores desagregados que compõem o PIB. E os setores em desaceleração inequívoca apresentam queda ou alta moderada.
A inadimplência no crédito bancário das micro, pequenas e médias empresas está em 5,7%, contra 0,7% das grandes. A desaceleração do consumo doméstico parece encontrar situação mais frágil no balanço das empresas, de certa forma, materializado no número crescente de pedidos de recuperação extrajudicial e judicial.
Conclusão
Sob o mesmo critério usado para avaliar a demanda, apenas três dos doze setores desaceleram sem ambiguidade (indústria de transformação, comércio e outros serviços). As três são sensíveis ao consumo das famílias, componente da demanda que também desacelera de forma inequívoca.
A desaceleração nos três se reflete em enfraquecimento da ocupação (emprego). A variação YoY da ocupação em Jun26 na indústria saiu de +4,85% para −1,75%; outros serviços de +2,12% para −3,09%; e comércio de +2,97% para −0,50%. O enfraquecimento destas atividades parece ter chegado às contratações.
A ótica da oferta indica, por caminho diferente, que a desaceleração econômica resulta da perda de fôlego da demanda doméstica e que a política monetária restritiva foi eficaz em promover o ajuste no ritmo do crescimento. Também evidencia o custo imposto pelo modelo de incentivo fiscal ao consumo: alto endividamento, tanto público quanto privado.
No curto prazo, somado à desinflação recente observada nos preços ao consumidor, sugere espaço para a continuidade do ciclo de calibragem da taxa Selic. Os riscos seguem elevados, e serão tratados na terceira e última parte desta análise.