Crescer 0,5% no segundo trimestre, frente ao primeiro, e 2,0% em relação ao mesmo período do ano passado não parece, à primeira vista, um resultado fraco. Mas há algo interessante por trás destes números: minha estimativa mostra que o hiato do produto fechou e entrou, ainda que marginalmente, no campo negativo. Esse movimento antecipa um pouco a expectativa do Banco Central, que esperava o hiato fechando ao longo dos próximos trimestres e negativo em 2027.
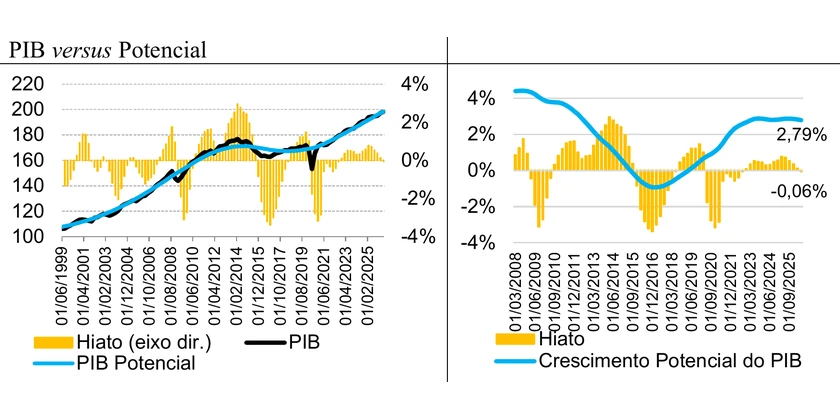
Vale ressaltar que PIB potencial e hiato do produto, a diferença entre o PIB observado e o potencial, não são diretamente observáveis e suas estimativas estão sujeitas a considerável incerteza. Ainda assim, o hiato marginalmente negativo indica um primeiro sinal de ociosidade na economia. Surgem então duas perguntas: o hiato fechou porque a demanda agregada desacelerou ou porque o PIB potencial aumentou? E o que isso significa para a velocidade de queda dos juros?
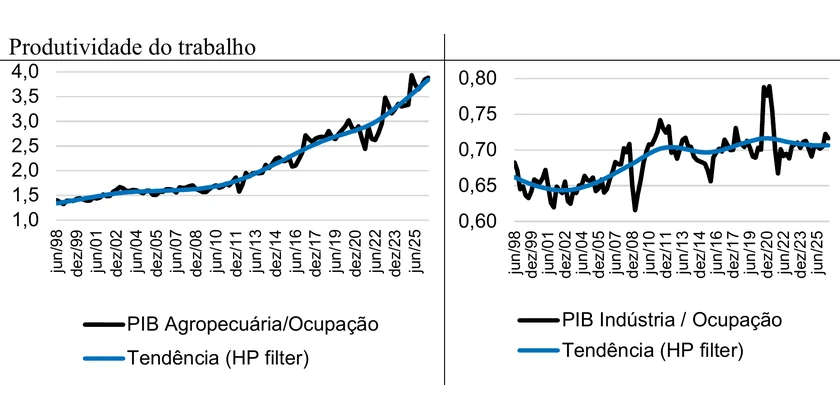
Dados de produtividade recomendam cautela com a hipótese de aumento do PIB potencial. A produtividade do trabalho, medida pela razão entre o produto de cada setor e sua população ocupada, mostra ganhos fortemente concentrados na agropecuária. Nas últimas duas décadas, a produtividade desse setor mais do que duplicou e segue em tendência de crescimento. Já na indústria permanece praticamente estagnada. Nos serviços, responsáveis pela maior parcela da economia, depois de avançar até o início da década passada, recuou e permanece praticamente estável nos últimos anos.
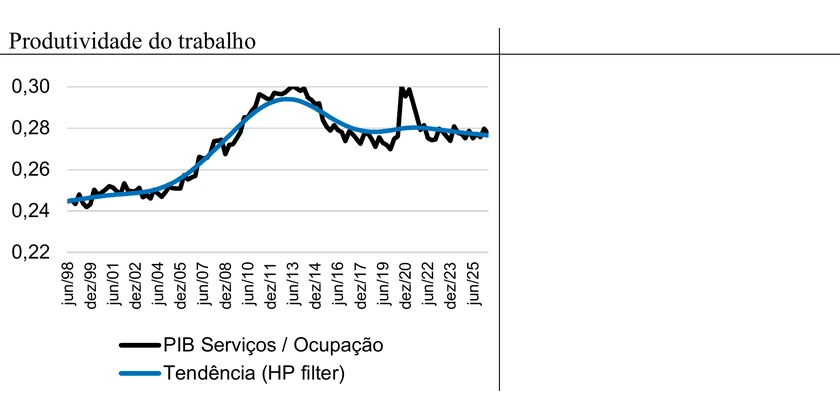
Caso estivéssemos diante de uma aceleração ampla da produtividade, seria razoável esperar algum sinal mais disseminado na indústria e, sobretudo, nos serviços. Difícil, portanto, encontrar nestes números evidências de um ganho generalizado de produtividade capaz de sustentar uma aceleração relevante do PIB potencial.
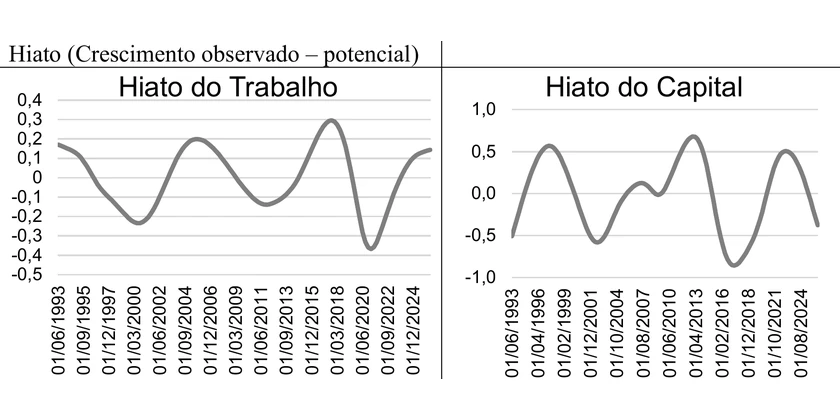
Outro fato ajuda a entender o fechamento do hiato. De acordo com minhas estimativas dos hiatos dos fatores de produção, desde 2023 o hiato do trabalho permaneceu positivo, refletindo utilização do trabalho acima de sua tendência e um mercado de trabalho aquecido. Movimento oposto ocorreu com o capital: seu hiato diminuiu continuamente nesse período e entrou no campo negativo no segundo semestre de 2025. Essa dinâmica sugere que o crescimento recente se apoiou relativamente mais na utilização do trabalho, enquanto a utilização do capital perdeu força. Combinada à ausência de ganhos disseminados de produtividade, favorece a interpretação de que o fechamento do hiato decorre mais da desaceleração da demanda do que de uma aceleração do potencial.
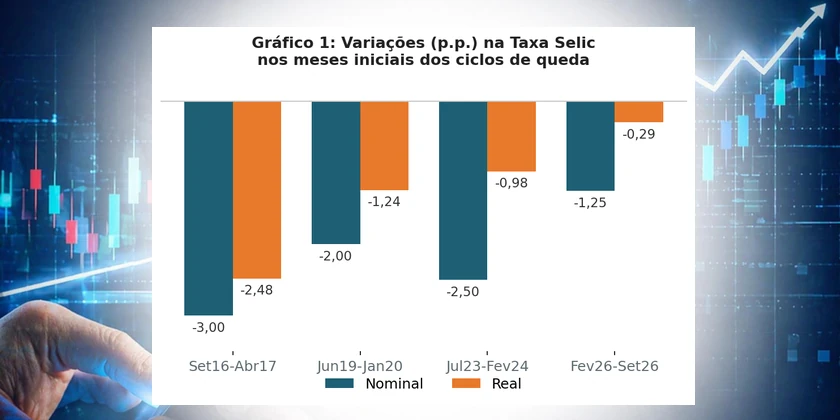
Política monetária ajuda a explicar essa dinâmica. O juro real ex-ante, medido pela taxa de um ano descontada pela expectativa de inflação para os 12 meses à frente, permanece acima de 8% desde o terceiro trimestre de 2024 e praticamente não cedeu mesmo com o atual ciclo de redução da Selic. Por quase dois anos, portanto, o juro real tem permanecido muito acima dos 5% estimados pelo Banco Central para a taxa neutra.
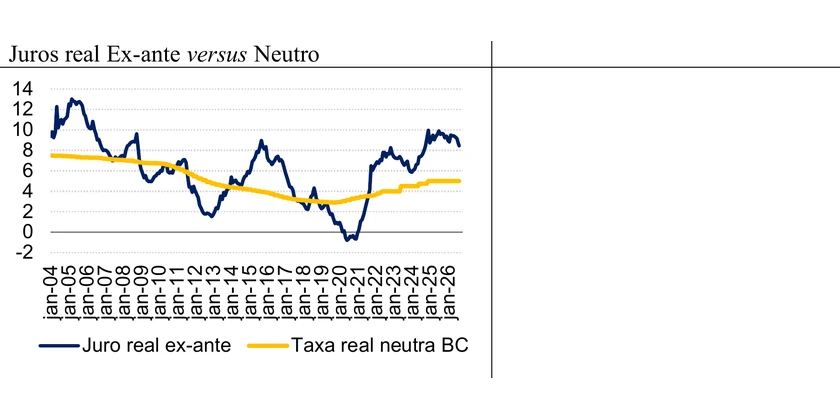
Tal grau de restrição é consistente com a perda de força da utilização do capital e também ajuda a entender o aumento das dificuldades financeiras das empresas. Segundo a Serasa Experian, os pedidos de recuperação judicial cresceram 18% em 2025. Ainda assim, a resistência da atividade por tanto tempo, diante de juros reais tão elevados, chamou atenção, sobretudo em um período marcado também por expansão dos gastos fiscais e parafiscais.
Juros afetam primeiro as condições financeiras e o crédito, depois consumo e investimento e, por fim, inflação. Considerando uma defasagem ao redor de 18 meses, parte relevante dos efeitos do aperto iniciado em 2024 deveria se tornar mais visível justamente em 2026. A queda do hiato do capital e o fechamento do hiato do produto são consistentes com essa história.
Se a desaceleração da demanda abre espaço para a continuidade da redução dos juros? Sim. Isso não significa, contudo, que os juros possam cair rapidamente. O hiato é apenas marginalmente negativo, sua estimação envolve incerteza e o mercado de trabalho permanece aquecido. Além disso, produtividade e crescimento potencial continuam limitados. Assim, a redução dos juros pode e deve seguir gradual, mantendo a política monetária em terreno restritivo, sob o risco de colocar a perder o custoso processo de desinflação observado até aqui.