Resumo e Conclusões
A desaceleração do consumo doméstico mostra que a política monetária foi bem-sucedida. O custo do ajuste, entretanto, poderia ter sido menor, se a política fiscal estivesse alinhada.
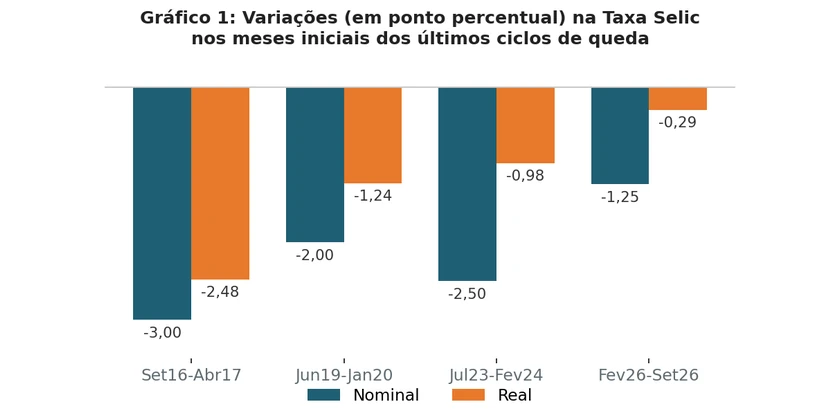
Apesar dos cortes na taxa nominal de juros, a taxa real praticamente não cedeu. Os cortes de 0,25 ponto por reunião não afrouxam a política monetária enquanto a desinflação avança na mesma velocidade, coerente com a calibragem defendida pelo BCB.
A inflação de serviços segue elevada. Contudo, a desaceleração na taxa de crescimento da ocupação pode reduzir a pressão sobre serviços e consolidar a desinflação nos preços.
Dois riscos podem comprometer este processo: o primeiro, e mais relevante, é uma política fiscal que volte a alimentar o crescimento liderado pelo consumo. O segundo é a continuidade dos efeitos advindos do choque de oferta.
- As duas primeiras edições da análise do PIB mostraram que três das doze atividades desaceleram inequivocadamente: indústria de transformação, comércio e outros serviços. Mostraram também que agropecuária, indústria extrativa e informação e comunicação crescem acima do PIB, ilustrando a assimetria do crescimento.
- Nossa percepção é que a desaceleração do PIB terá piso enquanto a demanda externa por commodities e a cadeia associada sustentarem expansão de cerca de 8% em quatro trimestres, a despeito de esse bloco representar parcela pequena da economia. Mas a desaceleração do consumo doméstico é relevante, mesmo sob política fiscal expansionista, e permite a calibragem da taxa Selic.
A Calibragem do BCB Mantém a Taxa Real de Juros Elevada
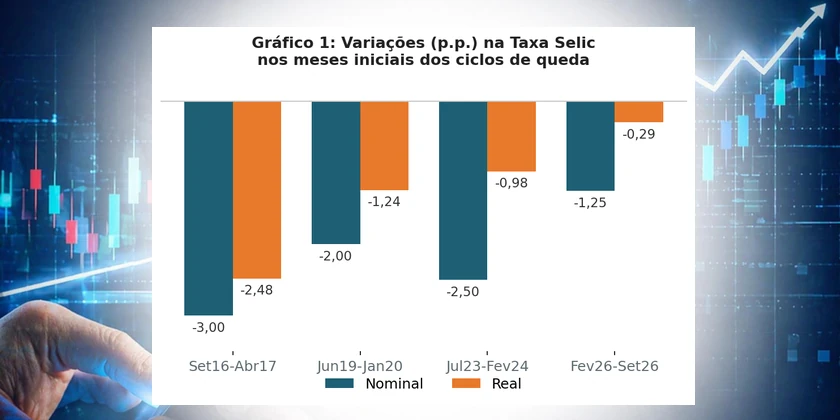
Entre Fev26 e Set26, o Copom reduziu a taxa Selic em 1,25 ponto percentual (de 15,00% para 13,75%). A taxa Selic real caiu 0,29 ponto percentual (de 8,80% para 8,52%) nesse período, ou seja, o ajuste foi quase nulo (Gráfico 1). E segue bastante acima da média do período Jan04-Ago26 (de 6,12%). Assim, a calibragem evita um aumento na taxa real de juros à medida que a desinflação evolui e a nossa percepção é que não representa, necessariamente, afrouxamento da política de juros.
Da Atividade ao Emprego e à Inflação de Serviços
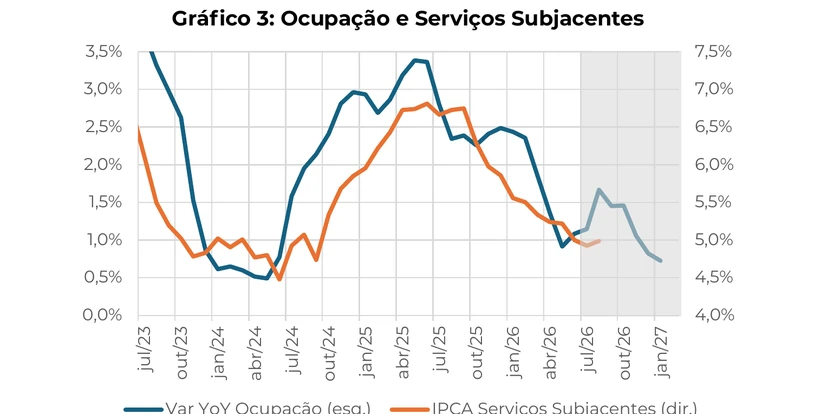
A desaceleração da atividade parece ter chegado ao mercado de trabalho. Na segunda edição foi observado que, entre Jun25 e Jun26, a variação YoY da população ocupada saiu de +4,85% para −1,75% na indústria, de +2,12% para −3,09% em outros serviços e de +2,97% para −0,50% no comércio. No agregado, a ocupação total desacelerou de 2,44% para 0,72% entre Jun25 e Jun26.
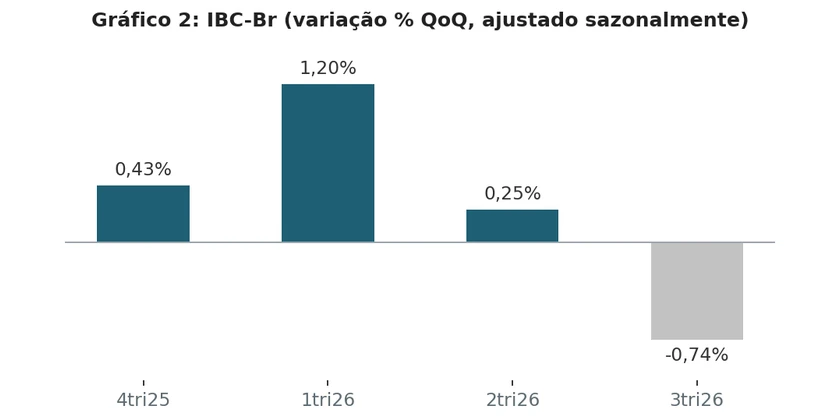
A leitura dos dados mais recentes sugere continuidade da desaceleração econômica no 3tri26. O IBC-Br reportou queda de 0,2% MoM em Jul26, levando a média trimestral do período Mai26-Jul26 a cair 0,3% em comparação com o período Fev26-Abr26. Ademais, o carrego estatístico sugere queda de 0,7% no 3tri26 (Gráfico 2) em relação ao 2tri26, caso os meses de Ago26 e Set26 apresentem variação zero na comparação mensal. E esta retração seria disseminada nos três grandes setores (agropecuária, indústria e serviços).
Sob essa dinâmica, é provável que o mercado de trabalho continue enfraquecendo na margem. A dúvida é se este enfraquecimento se traduzirá em desinflação dos serviços, componente que segue resiliente e que gera desconforto ao BCB – apontado como um dos riscos de alta para a inflação. A inflação de serviços em 12 meses já desinflou de 6,17% em Out25 para 5,46% em Ago26. A inflação de serviços subjacentes variou de 6,29% para 4,99% nesse período.
A defasagem entre a dinâmica da ocupação e a inflação de serviços sugere alguma probabilidade de que a inflação de serviços subjacentes se estabilize abaixo de 5% nos próximos meses (Gráfico 3).
Os riscos relevantes estão na política fiscal que volte a estimular o consumo doméstico, o que poderia agravar o quadro de endividamento de famílias e empresas, e adiar a desalavancagem. Além disso, há o choque de oferta causado pela guerra no Oriente Médio, que pode pressionar os preços dos derivados de petróleo e de outros bens afetados pelo estrangulamento dos canais marítimos da região.
O Que Isso Implica para a Selic
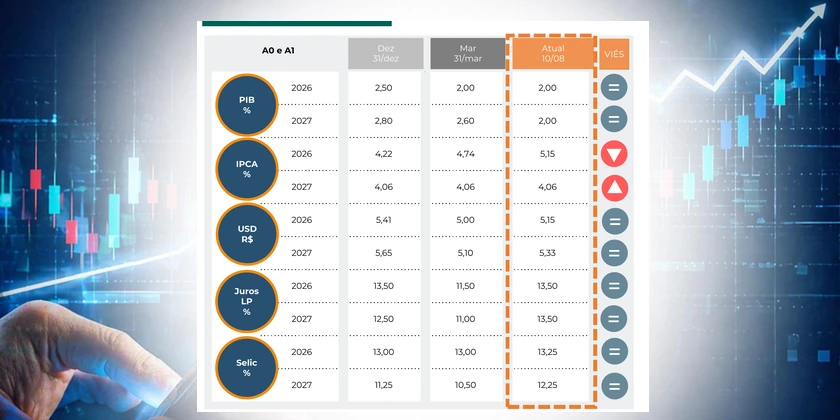
Em 2026, restam duas reuniões: 3 e 4 de novembro e 8 e 9 de dezembro. A Pezco Economics projeta a taxa Selic em 13,25% ao fim de 2026, o que representa a expectativa de dois cortes de 0,25 ponto percentual nas duas. A nossa percepção é que apenas a interrupção da gradual desinflação em curso poderia levar o Copom a considerar uma pausa. A inflação segue acima da meta e requer taxa real de juros acima do que seria a taxa neutra. Para 2027, a trajetória estará condicionada à evolução dos fatores de risco. Os fundamentos (desaceleração e desinflação) sugerem que há espaço para que a calibragem se torne, de fato, ciclo de queda efetiva da taxa de juros.
Conclusão
A política monetária tem resultado na desaceleração econômica e consequente desinflação. A desaceleração se concentra nos setores sensíveis ao consumo doméstico, que cresceram 0,54% contra 8,44% do bloco de commodities. A desaceleração também parece ter alcançado a ocupação, refletida na queda da taxa de crescimento (de 2,44% para 0,72%). Espera-se que esta desaceleração chegue à inflação de serviços, ainda desconfortavelmente elevada. Em paralelo, o endividamento de famílias e empresas mantém consumo e investimento contidos, contribuindo para que a desinflação se complete.
Ainda há dois riscos que exigem monitoramento. De um lado, o risco fiscal, que está associado ao ambiente político. A manutenção da atual política fiscal adiará a necessária desalavancagem, e poderia levar a uma crise de crédito. O outro risco está associado às questões geopolíticas e aos choques potenciais de oferta que delas derivam.
O que determinará a trajetória da taxa Selic ao longo de 2027 será o efeito da evolução dos dois fatores de risco sobre as expectativas. De um lado, a possibilidade de concluir o processo de desaceleração e de desinflação, a partir da política fiscal responsável. De outro, o risco de terminar esse ciclo em uma crise de crédito.